Ce este IRCC în 2026 și cum îți afectează rata la credit?
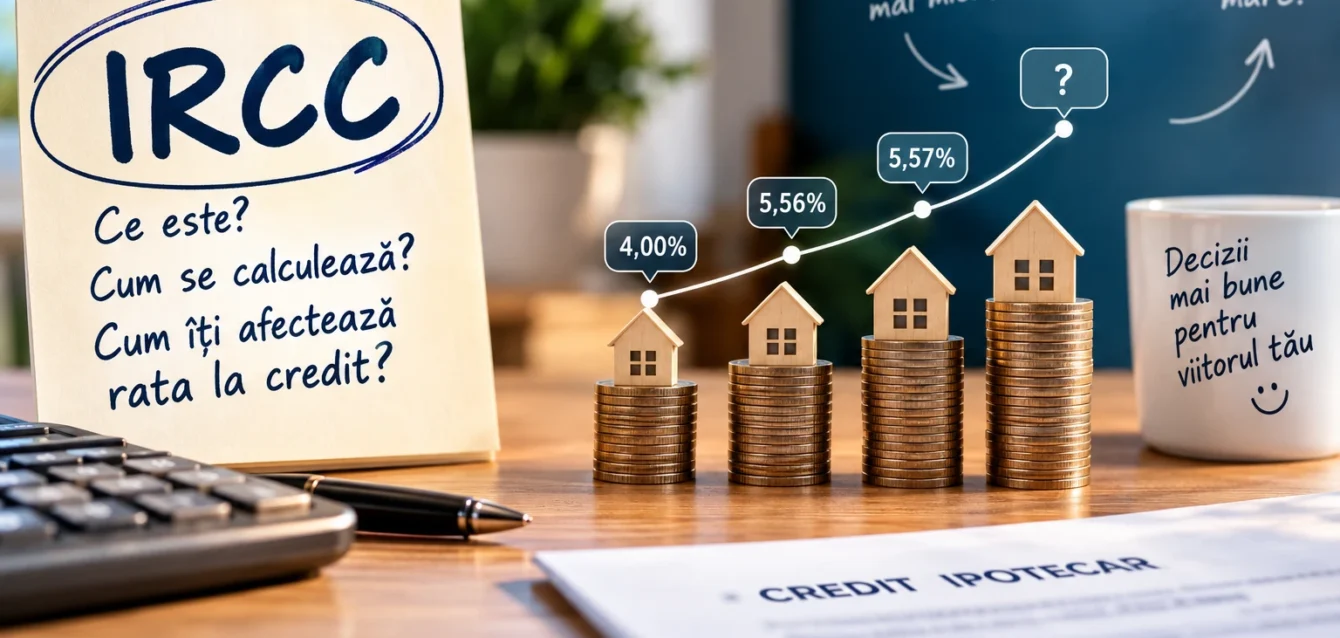
Ce este IRCC și de ce o modificare de câteva zecimi de procent poate schimba rata unui credit ipotecar cu zeci sau chiar sute de lei?
IRCC înseamnă Indicele de Referință pentru Creditele Consumatorilor și este unul dintre principalii indicatori utilizați în România pentru calcularea dobânzilor variabile la creditele în lei acordate populației.
Dacă într-un contract apare formula:
IRCC + marja fixă a băncii
atunci rata ta nu depinde doar de suma împrumutată și perioada creditului.
Depinde și de evoluția IRCC.
În perioada 1 iulie – 30 septembrie 2026, valoarea IRCC aplicabilă este:
5,56%
iar de la 1 octombrie 2026 valoarea va deveni:
5,57%.
Practic, aproape nicio schimbare.
Dar IRCC nu a fost întotdeauna la acest nivel, iar pentru cine are un credit pe 20–30 de ani este important să înțeleagă ce se întâmplă dacă indicele urcă sau coboară.
În acest articol explicăm simplu ce este IRCC, cum se calculează, ce legătură are cu rata creditului, care este diferența dintre IRCC și ROBOR și ce poți face dacă dobânda variabilă a devenit prea mare.
Ce este IRCC, explicat simplu
IRCC este un indice calculat pe baza tranzacțiilor efective realizate între băncile din România pe piața monetară interbancară.
Pe scurt, reflectă nivelul dobânzilor la care băncile se împrumută între ele.
Metodologia a fost introdusă în 2019, iar legislația prevede că pentru creditele în lei cu dobândă variabilă acordate consumatorilor dobânda poate fi formată din:
IRCC + marja fixă a băncii.
Regula este prevăzută prin OUG nr. 19/2019 privind introducerea noului indice de referință.
Important:
IRCC nu este dobânda finală a creditului.
Este doar o componentă.
Dacă banca are o marjă contractuală de:
2,00%
iar IRCC este:
5,56%
dobânda variabilă devine:
5,56% + 2,00% = 7,56% pe an.
Dacă IRCC scade la 4%:
4% + 2% = 6%.
Dacă IRCC crește la 7%:
7% + 2% = 9%.
Aici se vede imediat de ce IRCC contează.
Cum se calculează IRCC?
Există două noțiuni pe care oamenii le confundă frecvent:
IRCC zilnic
și
IRCC trimestrial.
IRCC zilnic
Este calculat folosind tranzacțiile efective dintre instituțiile de credit.
Ratele dobânzilor sunt ponderate cu volumele tranzacțiilor.
IRCC trimestrial
Pentru creditele populației contează valoarea trimestrială.
Aceasta este calculată ca medie aritmetică a valorilor zilnice aferente perioadei de referință și este apoi utilizată de bănci în trimestrul în care devine aplicabilă.
Mecanismul este prevăzut explicit în legislația privind creditele de consum.
Consecința este foarte importantă:
IRCC reacționează cu întârziere la schimbările din piață.
Dacă dobânzile interbancare încep să scadă astăzi, rata creditului tău nu scade neapărat luna viitoare.
Efectul poate apărea după mai multe luni.
Cât este IRCC în 2026?
La data redactării acestui articol, în septembrie 2026, valoarea aplicabilă este:
IRCC = 5,56%
Această valoare este utilizată pentru perioada:
1 iulie – 30 septembrie 2026.
Anterior, IRCC era:
5,58%.
Așadar, scăderea a fost de numai:
0,02 puncte procentuale.
De la:
1 octombrie 2026
valoarea calculată pentru următoarea perioadă devine:
5,57%.
Practic:
5,58% → 5,56% → 5,57%.
IRCC s-a stabilizat momentan în jurul valorii de 5,5–5,6%.
Asta explică de ce persoanele care așteaptă o scădere spectaculoasă a ratelor doar din modificarea IRCC nu au, cel puțin momentan, un astfel de semnal.
Cum influențează IRCC rata creditului?
Să luăm un exemplu simplu.
Presupunem:
Sold credit: 300.000 lei
Perioadă rămasă: 25 ani
Marja băncii: 2%
IRCC: 5,56%
Dobânda totală:
5,56% + 2% = 7,56%.
Pentru o simulare cu rate egale, rata ar fi aproximativ:
2.229 lei/lună.
Dacă IRCC devine 5,57%:
Dobânda:
7,57%.
Rata ar deveni aproximativ:
2.231 lei.
Diferența:
aproximativ 2 lei/lună.
De aceea, modificarea din octombrie 2026 este practic neglijabilă pentru majoritatea creditelor.
Exemplul este orientativ. Rata reală depinde de soldul exact, perioada rămasă, formula contractuală și data la care banca actualizează dobânda.
Dar ce se întâmplă dacă IRCC scade cu un punct procentual?
Aici diferența devine mult mai vizibilă.
Păstrăm:
300.000 lei sold
25 ani
marjă 2%.
La IRCC de:
5,56%
dobânda totală este:
7,56%.
Rată aproximativă:
2.229 lei.
Dacă IRCC ar coborî la:
4,56%
dobânda totală ar deveni:
6,56%.
Rata ar scădea considerabil.
Acesta este motivul pentru care nu trebuie să urmărești obsesiv modificări de:
0,01–0,02%.
Mișcările cu adevărat importante sunt cele mai mari și persistente.
IRCC și marja băncii: diferența esențială
Când ai un credit cu dobândă variabilă, formula poate arăta astfel:
IRCC + 2,2%
sau:
IRCC + 2,5%.
IRCC se modifică.
Marja contractuală rămâne, în principiu, fixă potrivit formulei stabilite prin contract și regulilor aplicabile creditului.
Exemplu:
Banca A
IRCC:
5,56%
Marjă:
2%
Dobândă:
7,56%.
Banca B
IRCC:
5,56%
Marjă:
2,8%
Dobândă:
8,36%.
Același IRCC.
Credit semnificativ mai scump.
De aceea, atunci când compari creditele nu este suficient să întrebi:
„Cât este IRCC?”
Trebuie să întrebi și:
„Care este marja băncii după perioada de dobândă fixă?”
Ce este IRCC și ce legătură are cu dobânda fixă?
Dacă ai un credit cu dobândă fixă, IRCC nu îți modifică rata în perioada în care dobânda este fixă.
Exemplu:
Primești un credit cu:
5,5% dobândă fixă în primii 5 ani.
În acești cinci ani, rata nu devine automat mai mare doar pentru că IRCC crește.
Problema apare după perioada fixă dacă în contract scrie:
IRCC + marja băncii.
Să presupunem:
Marjă:
2,2%
IRCC la acel moment:
5,56%.
Noua dobândă:
7,76%.
De aceea, când vezi o ofertă:
„Dobândă fixă 4,99%”
nu te opri acolo.
Verifică întotdeauna:
Ce dobândă voi avea după perioada fixă?
Pentru compararea costurilor, ghidul BOASIG despre ce este DAE la un credit și de ce contează mai mult decât dobânda explică de ce dobânda promoțională nu este suficientă pentru a compara două finanțări.
IRCC este același lucru cu DAE?
Nu.
Este o confuzie frecventă.
IRCC
Este un indice utilizat în formula dobânzii variabile.
Dobânda
Poate fi:
IRCC + marja băncii.
DAE
Este un indicator mai larg care încearcă să exprime costul total al creditului într-un procent anual și poate include și anumite costuri obligatorii asociate finanțării.
Pe scurt:
IRCC ≠ dobândă ≠ DAE.
Toate sunt importante, dar măsoară lucruri diferite.
IRCC sau ROBOR: care este diferența?
IRCC a fost introdus în 2019 pentru creditele noi acordate consumatorilor în lei.
Pentru multe credite mai vechi, dobânda variabilă a rămas legată de:
ROBOR.
La începutul lunii septembrie 2026:
IRCC = 5,56%
iar:
ROBOR 3M = aproximativ 5,84%.
Poate părea că IRCC este automat mai bun.
Dar comparația nu trebuie făcută doar între:
5,56% și 5,84%.
Un credit vechi poate avea:
ROBOR + marjă 1,5%
iar unul mai nou:
IRCC + marjă 2,5%.
Exemplu:
5,84 + 1,5 = 7,34%
față de:
5,56 + 2,5 = 8,06%.
De aceea, trebuie comparată dobânda finală, nu doar indicele.
Pot schimba ROBOR cu IRCC?
Nu poți decide pur și simplu într-o dimineață:
„De azi vreau IRCC.”
Prevederile privind IRCC se aplică creditelor acordate după intrarea în vigoare a modificărilor din 2019 și refinanțărilor, iar pentru anumite contracte mai vechi schimbarea poate presupune acordul părților sau refinanțarea.
Din acest motiv, dacă ai un credit vechi legat de ROBOR, analiza corectă este:
credit actual vs. ofertă reală de refinanțare.
Nu:
ROBOR vs. IRCC luate separat.
De ce crește sau scade IRCC?
IRCC este influențat de condițiile de pe piața monetară.
Printre factorii importanți se află:
- politica monetară a BNR;
- nivelul dobânzilor din economie;
- lichiditatea sistemului bancar;
- inflația și anticipațiile privind inflația;
- condițiile economice generale.
Legătura nu trebuie interpretată mecanic.
De exemplu:
BNR reduce dobânda astăzi → IRCC scade mâine.
Nu funcționează așa.
Pentru că IRCC este construit din date anterioare și actualizat trimestrial, efectul se transmite cu întârziere.
De ce IRCC poate continua să fie mare chiar dacă dobânzile încep să scadă?
Acesta este unul dintre cele mai importante lucruri despre ce este IRCC.
Indicele privește în urmă.
Dacă piața monetară începe să scadă puternic în septembrie, IRCC aplicat în septembrie nu se schimbă.
Valoarea lui este deja stabilită.
Din acest motiv, IRCC poate:
continua să crească după ce piața a început să scadă
sau:
continua să scadă după ce dobânzile din piață au început din nou să crească.
Este un efect normal al modului de calcul.
Ce poți face dacă IRCC îți face rata prea mare?
Ai câteva variante.
1. Compară o refinanțare cu dobândă fixă
Dacă dobânda variabilă este mare, poți verifica ofertele cu dobândă fixă pentru primii ani.
Important este să compari:
- rata;
- DAE;
- perioada;
- costurile refinanțării;
- suma totală;
- dobânda după perioada fixă.
BOASIG explică frecvent că o refinanțare nu trebuie făcută doar pentru o rată mai mică, deoarece prelungirea perioadei poate crește costul total.
2. Rambursează anticipat
O altă soluție este reducerea soldului.
Cu cât soldul este mai mic, cu atât dobânda este calculată asupra unei sume mai mici.
Chiar dacă articolul BOASIG despre rambursarea anticipată a unui credit de nevoi personale analizează în principal creditele de consum, principiul reducerii principalului este important și pentru înțelegerea modului în care dobânda produce costuri.
Pentru creditele ipotecare trebuie verificate separat contractul și regulile aplicabile rambursării anticipate.
3. Nu lua creditul maxim permis de bancă
Dacă rata este suportabilă doar când IRCC este foarte mic, creditul poate fi prea mare.
În ghidul BOASIG despre cât ar trebui să coste o casă ca să știi că ți-o permiți am explicat de ce suma maximă pe care banca este dispusă să o împrumute nu trebuie confundată cu suma pe care bugetul familiei o poate suporta confortabil.
Cum testezi un credit înainte să îl iei
Presupunem că banca îți oferă:
300.000 lei
pe:
30 ani.
După perioada fixă, dobânda devine:
IRCC + 2%.
Nu calcula doar rata folosind IRCC actual.
Testează mai multe scenarii.
Scenariu favorabil
IRCC:
4%
Dobândă:
6%.
Scenariu actual
IRCC:
5,56%
Dobândă:
7,56%.
Scenariu dificil
IRCC:
7%
Dobândă:
9%.
Apoi întreabă-te:
Aș putea plăti rata și în scenariul de 9%?
Dacă răspunsul este:
„nu, ar fi imposibil”
creditul poate fi prea aproape de limita bugetului.
Merită să aștepți să scadă IRCC înainte să iei un credit?
Nu există un răspuns universal.
Dacă IRCC scade, finanțarea variabilă poate deveni mai ieftină.
Dar în perioada în care aștepți se pot modifica:
- prețurile locuințelor;
- dobânzile fixe;
- marjele băncilor;
- veniturile tale;
- avansul disponibil;
- condițiile de creditare.
În septembrie 2026 știm deja că trecerea de la:
5,56%
la:
5,57%
de la 1 octombrie nu produce o schimbare relevantă a costului unui credit.
Prin urmare, o decizie importantă precum cumpărarea unei locuințe nu ar trebui luată doar pe baza unei diferențe de:
0,01 puncte procentuale.
Ce trebuie să verifici într-o ofertă cu IRCC?
Când primești oferta de credit, caută explicit:
Dobânda fixă inițială, dacă există.
Durata dobânzii fixe.
IRCC utilizat.
Marja fixă a băncii.
Formula după perioada fixă.
DAE.
Rata estimată.
Suma totală de rambursat.
Costurile suplimentare.
Condițiile de rambursare anticipată.
Nu semna doar pentru că reclama spune:
„dobândă de la 4,99%.”
Întrebarea importantă este:
4,99% pentru cât timp și ce se întâmplă după?
Întrebări frecvente despre ce este IRCC
Ce este IRCC?
IRCC este Indicele de Referință pentru Creditele Consumatorilor și este utilizat pentru calcularea dobânzii variabile la anumite credite în lei acordate populației.
Cât este IRCC în septembrie 2026?
IRCC aplicabil în perioada 1 iulie – 30 septembrie 2026 este 5,56%.
Cât va fi IRCC de la 1 octombrie 2026?
Valoarea va fi 5,57%, practic foarte apropiată de nivelul actual.
IRCC este dobânda creditului?
Nu.
Dobânda variabilă este de obicei calculată astfel:
IRCC + marja băncii.
IRCC se modifică lunar?
Nu. Valoarea trimestrială utilizată la credite se actualizează trimestrial.
Dacă IRCC scade, scade automat și rata?
În cazul unui credit legat contractual de IRCC, scăderea indicelui reduce componenta variabilă a dobânzii atunci când noua valoare devine aplicabilă conform contractului.
IRCC se aplică și creditelor cu dobândă fixă?
Nu pe durata perioadei fixe. Poate deveni relevant ulterior dacă formula contractului trece la dobândă variabilă de tip IRCC + marjă.
IRCC este mai bun decât ROBOR?
Nu neapărat. Trebuie comparată dobânda finală, inclusiv marja băncii, nu doar valorile celor doi indici.
Poate IRCC să ajungă din nou la 2%?
Teoretic, IRCC poate scădea semnificativ dacă dobânzile de pe piața monetară scad suficient. Nimeni nu poate garanta însă o anumită valoare viitoare.
Merită un credit cu dobândă fixă?
Poate oferi predictibilitate pentru o perioadă. Trebuie verificat însă ce dobândă se aplică după terminarea perioadei fixe și care este costul total al finanțării.
Concluzie: ce este IRCC și de ce trebuie să îl urmărești?
Dacă vrei să înțelegi simplu ce este IRCC, reține formula:
dobândă variabilă = IRCC + marja fixă a băncii.
În septembrie 2026:
IRCC = 5,56%.
De la 1 octombrie:
IRCC = 5,57%.
Diferența este foarte mică și nu va schimba semnificativ ratele.
Dar adevărata lecție nu este valoarea IRCC dintr-un singur trimestru.
Un credit ipotecar poate dura:
20, 25 sau 30 de ani.
Într-o perioadă atât de lungă, IRCC poate urca și poate coborî de mai multe ori.
De aceea, înainte să contractezi un credit, nu calcula dacă îți permiți rata doar la valoarea de astăzi.
Verifică:
IRCC + marja băncii
DAE
rata după perioada fixă
suma totală de rambursat
și, mai ales:
ce s-ar întâmpla cu bugetul tău dacă dobânda ar crește cu 1–2 puncte procentuale.
IRCC nu trebuie să fie un termen complicat ascuns într-un contract.
Este pur și simplu una dintre cifrele care pot decide cât vei plăti lunar pentru creditul tău.
Și dacă ai un credit pe 30 de ani, este o cifră pe care merită să o înțelegi înainte să semnezi, nu după ce începe să crească rata.