ETF-uri caută tot mai mulți români care vor să investească pe termen lung fără să aleagă individual fiecare companie din portofoliu. Printr-un singur instrument, un investitor poate obține expunere la zeci, sute sau chiar mii de acțiuni și obligațiuni.
Totuși, ETF-urile nu sunt depozite bancare și nu oferă un randament garantat. Valoarea lor poate crește, dar poate și scădea puternic în perioadele dificile.
Un ETF global poate pierde temporar 20%, 30% sau chiar mai mult. În plus, rezultatul final este influențat de comisioane, taxe, cursul valutar, momentul cumpărării și comportamentul investitorului.
Pe de altă parte, ETF-urile pot simplifica mult construirea unui portofoliu diversificat. Investitorul nu mai trebuie să analizeze separat sute de companii și nici să decidă în fiecare lună ce acțiune să cumpere.
Acest ghid explică pe înțelesul tuturor:
- ce sunt ETF-urile;
- cum funcționează;
- ce tipuri există;
- cum se obține randamentul;
- care sunt costurile;
- cum sunt impozitate în România;
- ce riscuri trebuie analizate;
- la ce sume se poate ajunge investind lunar;
- dacă ETF-urile merită pentru români în 2026.
Articolul include simulări pentru randamente medii ipotetice de 5%, 7% și 9% pe an. Aceste valori nu sunt promisiuni și nu reprezintă prognoze pentru un anumit ETF.
Calculele presupun reinvestirea integrală a randamentului, contribuții lunare realizate la sfârșitul fiecărei luni și păstrarea investiției pe întreaga perioadă. Comisioanele, taxele și inflația sunt prezentate separat.
Informațiile fiscale și legislative au fost verificate la 18 iulie 2026. Legislația se poate modifica, iar situația fiecărui investitor poate fi diferită. Articolul este educativ și nu reprezintă recomandare financiară personalizată.
Ce sunt ETF-urile?
ETF este abrevierea expresiei „Exchange-Traded Fund”, adică fond tranzacționat la bursă.
Un ETF colectează bani de la mai mulți investitori și îi investește într-un portofoliu de active. Portofoliul poate conține:
- acțiuni;
- obligațiuni;
- instrumente monetare;
- mărfuri;
- alte fonduri;
- instrumente derivate, în anumite situații.
Investitorul nu cumpără direct fiecare activ din portofoliu. El cumpără unități ale ETF-ului.
De exemplu, dacă un ETF urmărește un indice format din 500 de companii, cumpărarea unei unități oferă expunere indirectă la companiile respective, în ponderile stabilite de indice și de metodologia fondului.
Pentru o explicație mai amplă despre fonduri, unități de fond, administratori și depozitari poate fi consultat Ghidul investitorului în fonduri de investiții publicat de ASF.
Ce înseamnă că un ETF urmărește un indice
Un indice bursier măsoară evoluția unui grup de instrumente.
Indicele poate urmări:
- cele mai mari companii dintr-o țară;
- companii din întreaga lume;
- piețe emergente;
- un anumit sector;
- obligațiuni guvernamentale;
- companii care distribuie dividende;
- firme de dimensiuni mici;
- o strategie bazată pe factori.
ETF-ul încearcă să reproducă evoluția indicelui.
Totuși, randamentul ETF-ului nu va fi întotdeauna identic cu randamentul indicelui. Diferențele pot apărea din cauza comisioanelor, taxelor, metodei de replicare și modului de administrare.
ETF-ul nu este același lucru cu indicele
Indicele este un indicator matematic. Nu poate fi cumpărat direct.
ETF-ul este instrumentul financiar creat pentru a reproduce indicele. El poate fi cumpărat și vândut printr-un broker.
Astfel, două ETF-uri pot urmări același indice, dar pot avea:
- comisioane diferite;
- dimensiuni diferite;
- domicilii diferite;
- politici diferite pentru dividende;
- monede diferite de tranzacționare;
- rezultate ușor diferite.
ETF-ul nu este o singură acțiune
O acțiune reprezintă o participație într-o singură companie.
Un ETF poate deține participații în sute de companii. Prin urmare, falimentul unei singure societăți are, de regulă, un efect mai redus asupra întregului fond.
Totuși, diversificarea nu elimină riscul general al pieței. Dacă bursele scad, și un ETF foarte diversificat poate pierde valoare.
Cum funcționează ETF-urile la bursă
ETF-urile sunt tranzacționate prin intermediul burselor, asemănător acțiunilor.
Prețul lor se poate modifica pe parcursul ședinței în funcție de:
- valoarea activelor deținute;
- cerere și ofertă;
- evoluția piețelor;
- cursurile valutare;
- lichiditate;
- diferența de fus orar dintre piețe.
Investitorul poate folosi un ordin la piață sau un ordin limită.
Pentru un începător, ordinul limită poate oferi mai mult control asupra prețului maxim plătit. Totuși, ordinul nu este garantat să se execute.
ASF explică mecanismul general al tranzacționării și rolul intermediarilor în pagina Q&A despre piața de capital.
Valoarea activului net și prețul de bursă
Valoarea activului net arată valoarea activelor fondului după scăderea obligațiilor, raportată la numărul de unități.
Prețul de bursă este prețul la care investitorii cumpără și vând unitățile ETF-ului.
În mod normal, mecanismul de creare și răscumpărare a unităților ajută la menținerea prețului în apropierea valorii activelor. Totuși, în perioade cu volatilitate ridicată pot apărea diferențe.
Ce este spreadul
Spreadul este diferența dintre cel mai bun preț de cumpărare și cel mai bun preț de vânzare.
De exemplu:
- cel mai bun preț de cumpărare: 99,80 euro;
- cel mai bun preț de vânzare: 100 euro;
- spread: 0,20 euro.
Un spread mare crește costul tranzacției.
De aceea, nu trebuie analizat doar comisionul anual al fondului. Contează și lichiditatea instrumentului, bursa aleasă și momentul ordinului.
Cum produc randament ETF-urile
Un investitor poate obține randament din două surse principale:
- creșterea prețului unității;
- veniturile generate de activele fondului.
Dacă ETF-ul deține acțiuni, poate încasa dividende.
Dacă deține obligațiuni, poate încasa dobânzi.
Dacă valoarea companiilor sau obligațiunilor crește, valoarea unității poate crește la rândul ei.
Ce este randamentul total
Randamentul total include:
- modificarea prețului;
- dividendele;
- dobânzile;
- reinvestirea veniturilor;
- costurile fondului.
De aceea, simpla comparație între prețul de la începutul perioadei și cel de la final poate fi incompletă, mai ales în cazul ETF-urilor care distribuie venituri.
Articolul ce sunt dividendele explică mai detaliat modul în care companiile distribuie profitul către acționari.
Randament anual versus randament anualizat
Un ETF poate crește cu 20% într-un an și poate scădea cu 15% în anul următor.
Media simplă a celor două procente este 2,5%. Totuși, rezultatul real nu este o creștere de 5% după doi ani.
Dacă investești 10.000 de lei:
- după o creștere de 20% ajungi la 12.000 de lei;
- după o scădere de 15% ajungi la 10.200 de lei.
Randamentul total este de 2%, nu 5%.
De aceea, randamentul anualizat este mai util pentru compararea perioadelor lungi.
ETF-uri cu acumulare sau ETF-uri cu distribuire
Politica dividendelor este una dintre cele mai importante diferențe dintre ETF-uri.
ETF-uri cu acumulare
Un ETF cu acumulare reinvestește veniturile în interiorul fondului.
Investitorul nu primește periodic dividende în cont. În schimb, reinvestirea poate contribui la creșterea valorii unității.
Avantajele pot include:
- reinvestire automată;
- mai puține operațiuni;
- administrare simplificată;
- utilizarea mai eficientă a sumelor mici;
- potrivire pentru acumularea pe termen lung.
Totuși, existența acumulării nu garantează un randament mai mare. Rezultatul depinde de active, costuri și evoluția pieței.
ETF-uri cu distribuire
Un ETF cu distribuire transferă periodic investitorilor o parte din veniturile încasate.
Distribuirea poate fi:
- lunară;
- trimestrială;
- semestrială;
- anuală.
Acest tip poate fi analizat de persoanele care doresc un flux de numerar.
Totuși, plata nu este garantată și poate varia. În plus, distribuțiile pot genera obligații fiscale și costuri de reinvestire.
Ce variantă poate fi potrivită
Un investitor aflat în etapa de acumulare poate prefera simplitatea unui ETF cu acumulare.
Un investitor care dorește venit periodic poate prefera distribuirea.
Alegerea nu trebuie făcută doar după dividend. Trebuie analizate:
- fiscalitatea;
- costurile;
- domiciliul fondului;
- obiectivul;
- perioada;
- nevoia de venit;
- disciplina reinvestirii.
Ce sunt ETF-urile UCITS
Mulți investitori europeni întâlnesc denumirea UCITS în numele fondurilor.
UCITS este un cadru european aplicabil organismelor de plasament colectiv în valori mobiliare. Acesta stabilește reguli privind administrarea, diversificarea, informarea investitorilor și activele eligibile.
Cadrul este reglementat prin Directiva europeană UCITS.
Un ETF UCITS trebuie să respecte cerințele aplicabile fondurilor autorizate în Uniunea Europeană.
Totuși, eticheta UCITS nu înseamnă:
- că investiția este garantată;
- că fondul nu poate pierde bani;
- că prețul nu poate scădea;
- că toate ETF-urile UCITS au același risc;
- că produsul este potrivit pentru orice investitor.
Un ETF UCITS de obligațiuni pe termen scurt poate avea un profil foarte diferit de un ETF UCITS concentrat pe tehnologie sau piețe emergente.
Documentele pe care trebuie să le citești
Înainte de cumpărare trebuie verificate:
- documentul cu informații esențiale;
- prospectul;
- politica de investiții;
- indicatorul de risc;
- costurile;
- metoda de replicare;
- politica dividendelor;
- riscurile valutare;
- raportările fondului.
Un nume atractiv nu este suficient pentru a înțelege produsul.
Ce tipuri de ETF-uri există
Oferta de ETF-uri este foarte mare. Totuși, produsele pot fi împărțite în câteva categorii principale.
ETF-uri globale
Aceste fonduri oferă expunere la companii din mai multe țări.
Ele pot include piețe dezvoltate și, în funcție de indice, piețe emergente.
Un ETF global poate deține sute sau mii de companii. Totuși, ponderea Statelor Unite poate fi ridicată deoarece piața americană are o capitalizare foarte mare.
ETF-uri pe piața americană
Unele ETF-uri urmăresc indici ai companiilor mari din Statele Unite.
Acestea pot oferi expunere la companii cunoscute, dar nu reprezintă întreaga economie mondială.
Un portofoliu format doar dintr-un indice american rămâne concentrat geografic.
ETF-uri europene
Acestea urmăresc companii din Europa sau din zona euro.
Pot fi folosite pentru diversificare regională. Totuși, performanța poate diferi semnificativ față de piața americană.
ETF-uri pentru piețe emergente
Piețele emergente pot include economii cu potențial de creștere, dar și cu riscuri mai mari.
Riscurile pot include:
- instabilitate politică;
- curs valutar;
- guvernanță;
- lichiditate;
- reglementări;
- dependență de materii prime.
ETF-uri de obligațiuni
Aceste fonduri pot investi în:
- obligațiuni guvernamentale;
- obligațiuni corporative;
- obligațiuni cu maturități scurte;
- obligațiuni pe termen lung;
- obligațiuni cu randament ridicat;
- obligațiuni protejate împotriva inflației.
ETF-urile de obligațiuni pot scădea când dobânzile cresc. Prin urmare, nu trebuie confundate cu un depozit sau cu păstrarea unei obligațiuni individuale până la scadență.
ETF-uri sectoriale
Acestea investesc într-un singur domeniu, precum:
- tehnologie;
- energie;
- sănătate;
- bănci;
- industrie;
- utilități.
Potențialul poate fi ridicat, dar și concentrarea este mai mare.
ETF-uri tematice
ETF-urile tematice urmăresc idei precum:
- inteligență artificială;
- energie verde;
- robotică;
- apă;
- securitate cibernetică;
- mobilitate electrică.
Tema poate părea promițătoare. Totuși, companiile pot fi deja evaluate la prețuri foarte ridicate.
În plus, o industrie care crește nu garantează automat un randament bun pentru investitor.
ETF-uri cu levier și ETF-uri inverse
ETF-urile cu levier încearcă să multiplice evoluția zilnică a unui indice.
ETF-urile inverse încearcă să obțină rezultate pozitive când indicele scade.
Aceste produse sunt complexe și pot avea rezultate foarte diferite de așteptările unui investitor pe perioade mai lungi.
Ele nu sunt, în general, produse simple pentru acumulare lunară pe 20 sau 30 de ani.
Cum sunt replicate ETF-urile
Replicare fizică completă
Fondul cumpără toate sau aproape toate activele indicelui în ponderile corespunzătoare.
Această metodă este ușor de înțeles. Totuși, poate fi mai dificilă pentru indici cu foarte multe componente sau piețe greu accesibile.
Eșantionare optimizată
Fondul cumpără doar o selecție reprezentativă a activelor.
Metoda poate reduce costurile. În schimb, poate apărea o diferență mai mare față de indice.
Replicare sintetică
Fondul utilizează contracte derivate pentru a reproduce randamentul indicelui.
Această metodă poate urmări eficient anumite piețe. Totuși, adaugă riscul legat de contraparte și de structura contractelor.
Metoda de replicare trebuie verificată în prospect.
De ce pot fi interesante ETF-urile pentru români
Diversificare printr-o singură achiziție
Un ETF larg poate oferi expunere la sute de companii.
Astfel, investitorul reduce dependența de rezultatele unei singure firme.
Investiții cu sume relativ mici
Unele ETF-uri pot fi cumpărate cu câteva zeci sau sute de euro.
Anumiți brokeri oferă și unități fracționate. Totuși, trebuie verificat dacă fracțiunile sunt transferabile și cum este organizată custodia.
Administrare simplificată
Investitorul nu trebuie să aleagă în fiecare lună o altă companie.
Poate stabili o contribuție periodică și poate cumpăra același instrument în mod disciplinat.
Acces internațional
ETF-urile pot oferi expunere la companii care nu sunt listate în România.
Pentru persoanele interesate și de piața locală, ghidul despre investiții la BVB explică accesul la acțiuni, obligațiuni, titluri de stat și ETF-uri tranzacționate prin Bursa de Valori București.
Costuri potențial reduse
ETF-urile pasive pot avea comisioane mai mici decât unele fonduri administrate activ.
Totuși, costul total depinde și de broker, conversia valutară, spread și taxe.
Posibilitatea investițiilor automate
Anumiți brokeri permit cumpărări recurente.
Automatizarea poate reduce tentația de a amâna investiția sau de a încerca să ghicești permanent direcția pieței.
Care sunt riscurile ETF-urilor
Riscul de piață
Dacă activele din portofoliu scad, ETF-ul va scădea.
Diversificarea reduce riscul unei singure companii, dar nu elimină riscul întregii piețe.
Volatilitatea
Un ETF de acțiuni poate avea fluctuații puternice.
Investitorul poate vedea pierderi de zeci de procente chiar dacă fondul deține companii solide.
Riscul valutar
Un român poate investi lei într-un ETF ale cărui active sunt exprimate în dolari, euro, yeni sau alte monede.
Chiar dacă ETF-ul este cumpărat în euro, activele sale pot avea expunere în dolari sau în alte valute.
Moneda de tranzacționare nu elimină automat riscul valutar.
Riscul de concentrare
Un ETF poate conține multe companii, dar poate fi dominat de câteva dintre ele.
De exemplu, primele zece companii pot reprezenta o parte importantă din portofoliu.
Riscul sectorial
Un fond concentrat pe tehnologie sau energie poate scădea puternic dacă sectorul trece printr-o perioadă dificilă.
Riscul de tracking difference
ETF-ul poate rămâne în urma indicelui din cauza:
- comisionului;
- taxelor;
- costurilor tranzacțiilor;
- replicării;
- rebalansării;
- numerarului păstrat;
- tratamentului dividendelor.
Riscul de lichiditate
Un ETF cu volum redus poate avea spread mare.
În perioade de stres, diferența dintre prețul de cumpărare și cel de vânzare poate crește.
Riscul contrapărții
Acesta este mai important în cazul replicării sintetice și al anumitor operațiuni cu instrumente derivate.
Închiderea sau fuziunea fondului
Administratorul poate decide închiderea unui ETF care nu mai este rentabil.
Investitorul nu pierde automat întreaga investiție, dar poate fi obligat să vândă sau să primească numerar într-un moment nefavorabil fiscal ori comercial.
Riscul comportamental
Uneori, cel mai mare risc este comportamentul investitorului.
Greșelile frecvente sunt:
- cumpărarea după creșteri mari;
- vânzarea în panică;
- schimbarea strategiei frecvent;
- urmărirea zilnică a prețului;
- investiția banilor necesari pe termen scurt;
- folosirea creditului pentru investiții.
Cum alegi ETF-uri potrivite pentru analiză
Nu există un singur ETF potrivit pentru toți investitorii.
Totuși, înainte de cumpărare pot fi verificate câteva criterii.
Indicele urmărit
Trebuie să înțelegi:
- ce țări include;
- câte companii are;
- ce sectoare domină;
- cum sunt stabilite ponderile;
- cât de des este rebalansat;
- dacă include piețe emergente.
Politica de acumulare sau distribuire
Alege varianta în funcție de obiectiv și fiscalitate, nu doar după preferința pentru dividende.
Domiciliul fondului
Domiciliul poate influența:
- cadrul legal;
- tratamentul dividendelor;
- documentele;
- fiscalitatea internă a fondului;
- accesul investitorilor europeni.
Conformitatea UCITS
Pentru investitorii din Uniunea Europeană, ETF-urile UCITS sunt întâlnite frecvent.
Totuși, trebuie analizat produsul concret, nu doar eticheta.
TER
TER reprezintă rata totală a cheltuielilor curente ale fondului.
Un TER de 0,20% înseamnă aproximativ 20 de euro pe an la active de 10.000 de euro, presupunând că valoarea rămâne constantă.
Costul nu este retras printr-o factură separată. El este reflectat în valoarea fondului.
Tracking difference
Uneori, un ETF cu TER puțin mai mare poate urmări indicele mai bine decât unul cu TER mai mic.
De aceea, trebuie analizată diferența istorică față de indice, nu doar comisionul declarat.
Dimensiunea fondului
Un fond mai mare poate avea:
- lichiditate mai bună;
- spread mai redus;
- risc mai mic de închidere.
Totuși, dimensiunea mare nu garantează performanța.
Vechimea
Un istoric mai lung oferă mai multe informații despre comportamentul fondului.
Totuși, performanța trecută nu garantează randamentul viitor.
Lichiditatea și spreadul
Verifică volumul, ordinele disponibile și diferența dintre cumpărare și vânzare.
Administratorul
Analizează experiența, dimensiunea, documentele și politica administratorului.
Costurile totale
ESMA arată constant că taxele pot reduce rezultatul investitorilor. De aceea, este util să verifici raportul ESMA privind costurile fondurilor UCITS și AIF și toate costurile comunicate de broker.
Cât contează costurile ETF-urilor
Diferențele mici de cost par neimportante într-un singur an.
Pe 20 sau 30 de ani, efectul poate deveni foarte mare.
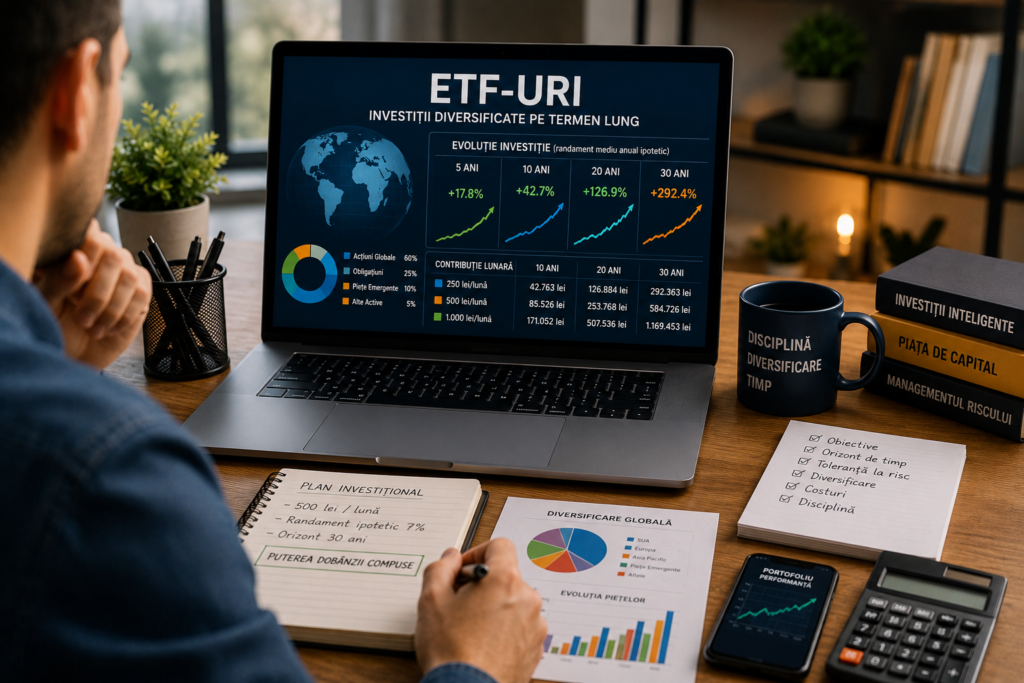
Presupunem că investești 500 de lei lunar timp de 30 de ani.
| Randament anual net ipotetic | Valoare estimată |
|---|---|
| 7% | 584.726 lei |
| 6,8% | 563.612 lei |
| 6% | 487.256 lei |
Diferența dintre 7% și 6% este de aproximativ 97.470 de lei.
Aceasta nu înseamnă că un comision de 1% explică singur întreaga diferență în toate situațiile. Totuși, simularea arată cât de important este randamentul net după costuri.
Costurile care trebuie verificate
- TER;
- comision de cumpărare;
- comision de vânzare;
- comision minim pe ordin;
- conversie valutară;
- custodie;
- spread;
- transferul portofoliului;
- retragerea banilor;
- taxe de bursă;
- impozite.
ETF-uri în euro sau în dolari: ce contează cu adevărat
Investitorii confundă frecvent trei lucruri:
- moneda de tranzacționare;
- moneda de bază a fondului;
- monedele activelor din portofoliu.
Un ETF poate fi tranzacționat în euro, dar poate deține în principal acțiuni americane evaluate în dolari.
În acest caz, cumpărarea în euro elimină conversia directă în dolari la tranzacționare, dar nu elimină expunerea economică la dolar.
ETF-uri cu protecție valutară
Unele fonduri folosesc hedging pentru a reduce efectul fluctuațiilor valutare.
Protecția poate reduce volatilitatea valutară, dar implică și costuri.
În plus, hedgingul nu garantează un rezultat mai bun pe termen lung.
Exemple concrete de calcul pentru ETF-uri
Următoarele simulări folosesc randamente medii ipotetice de 5%, 7% și 9% pe an.
Valorile sunt rotunjite și nu includ:
- taxe;
- comisioane;
- inflație;
- perioade fără contribuții;
- variații valutare;
- diferențe de preț.
În realitate, randamentul nu apare uniform în fiecare an. Pot exista ani cu creșteri mari și ani cu pierderi.
Calcul ETF-uri: investiție unică de 10.000 de lei
Presupunem că investești 10.000 de lei o singură dată și nu mai adaugi alte sume.
| Durata | Randament 5% | Randament 7% | Randament 9% |
|---|---|---|---|
| 5 ani | 12.763 lei | 14.026 lei | 15.386 lei |
| 10 ani | 16.289 lei | 19.672 lei | 23.674 lei |
| 20 de ani | 26.533 lei | 38.697 lei | 56.044 lei |
| 30 de ani | 43.219 lei | 76.123 lei | 132.677 lei |
La un randament ipotetic de 7%, suma aproape se dublează în aproximativ zece ani.
Totuși, drumul nu va fi liniar. Portofoliul poate fi pe minus în anumite momente.
Calcul ETF-uri: investiție lunară de 250 de lei
| Durata | Total depus | Randament 5% | Randament 7% | Randament 9% |
|---|---|---|---|---|
| 5 ani | 15.000 lei | 16.953 lei | 17.799 lei | 18.683 lei |
| 10 ani | 30.000 lei | 38.591 lei | 42.763 lei | 47.430 lei |
| 20 de ani | 60.000 lei | 101.451 lei | 126.884 lei | 159.713 lei |
| 30 de ani | 90.000 lei | 203.844 lei | 292.363 lei | 425.528 lei |
La 250 de lei pe lună și un randament ipotetic de 7%, valoarea estimată după 30 de ani ar fi de aproximativ 292.363 de lei.
Investitorul ar fi depus 90.000 de lei. Diferența de aproximativ 202.363 de lei ar proveni din randamentul acumulat înainte de costuri și taxe.
Calcul ETF-uri: investiție lunară de 500 de lei
| Durata | Total depus | Randament 5% | Randament 7% | Randament 9% |
|---|---|---|---|---|
| 5 ani | 30.000 lei | 33.907 lei | 35.598 lei | 37.366 lei |
| 10 ani | 60.000 lei | 77.182 lei | 85.526 lei | 94.859 lei |
| 15 ani | 90.000 lei | 132.412 lei | 155.552 lei | 183.319 lei |
| 20 de ani | 120.000 lei | 202.902 lei | 253.768 lei | 319.426 lei |
| 30 de ani | 180.000 lei | 407.688 lei | 584.726 lei | 851.056 lei |
Acesta este unul dintre cele mai utile exemple.
La 500 de lei pe lună și 7% pe an:
- după 10 ani: aproximativ 85.526 lei;
- după 20 de ani: aproximativ 253.768 lei;
- după 30 de ani: aproximativ 584.726 lei.
În primii zece ani, diferența față de contribuțiile totale este relativ mică.
În ultimii zece ani, dobânda compusă are un efect mult mai puternic.
Calcul ETF-uri: investiție lunară de 1.000 de lei
| Durata | Total depus | Randament 5% | Randament 7% | Randament 9% |
|---|---|---|---|---|
| 5 ani | 60.000 lei | 67.814 lei | 71.196 lei | 74.733 lei |
| 10 ani | 120.000 lei | 154.363 lei | 171.052 lei | 189.719 lei |
| 15 ani | 180.000 lei | 264.825 lei | 311.105 lei | 366.639 lei |
| 20 de ani | 240.000 lei | 405.804 lei | 507.536 lei | 638.852 lei |
| 30 de ani | 360.000 lei | 815.376 lei | 1.169.453 lei | 1.702.113 lei |
La 1.000 de lei pe lună și un randament ipotetic de 7%, portofoliul ar putea depăși un milion de lei după 30 de ani.
Totuși, un milion de lei peste 30 de ani nu va avea aceeași putere de cumpărare ca un milion de lei astăzi.
De aceea, inflația trebuie analizată separat.
Comparație ETF-uri: 250, 500 și 1.000 de lei lunar la 7%
| Durata | 250 lei/lună | 500 lei/lună | 1.000 lei/lună |
|---|---|---|---|
| 5 ani | 17.799 lei | 35.598 lei | 71.196 lei |
| 10 ani | 42.763 lei | 85.526 lei | 171.052 lei |
| 20 de ani | 126.884 lei | 253.768 lei | 507.536 lei |
| 30 de ani | 292.363 lei | 584.726 lei | 1.169.453 lei |
Tabelul arată că suma lunară contează. Totuși, durata este la fel de importantă.
Un investitor poate începe cu o sumă mai mică și o poate crește odată cu veniturile.
Calcul ETF-uri: 10.000 de lei inițial și 500 de lei lunar
Presupunem:
- investiție inițială: 10.000 de lei;
- contribuție lunară: 500 de lei;
- randament ipotetic: 7% pe an.
| Durata | Total depus | Valoare estimată | Câștig estimat |
|---|---|---|---|
| 10 ani | 70.000 lei | 105.197 lei | 35.197 lei |
| 20 de ani | 130.000 lei | 292.465 lei | 162.465 lei |
| 30 de ani | 190.000 lei | 660.849 lei | 470.849 lei |
Investiția inițială contribuie la rezultat deoarece începe să producă randament din prima zi.
Totuși, investiția integrală imediată poate avea și riscul unui moment nefavorabil.
Începi acum sau peste zece ani?
Comparam două persoane.
Persoana A
- investește 500 de lei lunar;
- investește timp de 30 de ani;
- total depus: 180.000 de lei;
- randament ipotetic: 7%;
- valoare estimată: 584.726 lei.
Persoana B
- așteaptă zece ani;
- apoi investește 1.000 de lei lunar timp de 20 de ani;
- total depus: 240.000 de lei;
- randament ipotetic: 7%;
- valoare estimată: 507.536 lei.
Deși persoana B depune cu 60.000 de lei mai mult, ajunge la o sumă estimată cu aproximativ 77.190 de lei mai mică.
Motivul este timpul.
Totuși, acest exemplu nu înseamnă că trebuie să investești fără fond de urgență sau fără să înțelegi riscurile. El arată doar efectul matematic al duratei.
Randamentul nominal și inflația
Presupunem că investești 500 de lei lunar timp de 30 de ani și obții un randament mediu ipotetic de 7%.
Valoarea nominală estimată este de aproximativ 584.726 de lei.
Dacă inflația medie ar fi de 3% pe an, valoarea echivalentă în banii de astăzi ar fi de aproximativ 240.900 de lei.
Această simulare este simplificată. Inflația nu este constantă și poate varia semnificativ.
Totuși, exemplul arată de ce obiectivele pe termen lung trebuie ajustate periodic.
Ce se întâmplă dacă ETF-ul scade cu 30%
Presupunem că portofoliul valorează 100.000 de lei.
După o scădere de 30%, rămân 70.000 de lei.
Pentru a reveni de la 70.000 la 100.000 de lei este necesară o creștere de aproximativ 42,9%.
Calculul este:
100.000 ÷ 70.000 − 1 = 42,9%
De aceea, pierderea și recuperarea nu sunt simetrice.
O scădere de 50% necesită o creștere de 100% pentru revenire.
Acest risc explică de ce banii necesari în următorii ani nu ar trebui plasați automat într-un ETF de acțiuni.
Investiție unică sau contribuții lunare în ETF-uri
Investiția unică
Avantajele pot fi:
- întreaga sumă este investită imediat;
- banii beneficiază mai repede de eventualele creșteri;
- mai puține tranzacții;
- administrare simplă.
Riscul este cumpărarea înaintea unei scăderi mari.
Contribuțiile lunare
Avantajele pot fi:
- disciplină;
- reducerea presiunii privind momentul;
- cumpărarea la prețuri diferite;
- potrivire cu veniturile lunare;
- reducerea riscului emoțional.
Totuși, contribuțiile lunare nu garantează profit și nu protejează complet de scăderi.
Dacă piața crește continuu, investiția imediată poate avea un rezultat mai bun decât păstrarea banilor în numerar.
Cum sunt impozitate ETF-urile în România în 2026
Fiscalitatea depinde de:
- intermediar;
- rezidența fiscală;
- tipul venitului;
- perioada de deținere;
- domiciliul fondului;
- existența distribuirilor;
- aplicarea convențiilor fiscale;
- nivelul celorlalte venituri.
Prin urmare, două persoane care cumpără același ETF prin intermediari diferiți pot avea obligații declarative diferite.
Tranzacții prin intermediari care rețin impozitul
Pentru transferurile realizate prin entitățile prevăzute de Codul fiscal, începând cu 1 ianuarie 2026 se aplică:
- 3% asupra fiecărui câștig pentru titluri deținute cel puțin 365 de zile;
- 6% asupra fiecărui câștig pentru titluri deținute mai puțin de 365 de zile.
Impozitul este calculat și reținut de intermediar.
În acest regim, pierderile aferente tranzacțiilor respective nu se compensează cu alte câștiguri și nu se reportează.
Modificările au fost introduse prin Legea nr. 239/2025.
Tranzacții care nu sunt efectuate prin intermediarii respectivi
În această situație, investitorul poate avea obligația de a calcula câștigul net anual și de a-l declara.
Impozitul este, în principiu, de 10% asupra câștigului net anual impozabil, conform regulilor aplicabile.
Pierderile pot avea un tratament diferit față de regimul cu reținere la sursă.
Pentru aplicarea corectă trebuie consultate Codul fiscal actualizat și instrucțiunile oficiale pentru Declarația unică.
Impozitul pe dividende în 2026
Cota de impozit pentru dividendele distribuite începând cu 1 ianuarie 2026 este de 16%.
În cazul ETF-urilor străine cu distribuire, tratamentul poate depinde de:
- domiciliul fondului;
- statul sursă;
- impozitul reținut în străinătate;
- convenția de evitare a dublei impuneri;
- documentele brokerului;
- creditul fiscal.
Nu trebuie presupus că impozitul este automat rezolvat integral de broker.
CASS pentru venituri din investiții
Veniturile din investiții se cumulează, unde este cazul, cu alte categorii relevante pentru verificarea CASS.
Plafoanele sunt stabilite la nivelul a:
- 6 salarii minime brute;
- 12 salarii minime brute;
- 24 de salarii minime brute.
CASS este de 10% aplicat bazei corespunzătoare plafonului.
Valoarea efectivă în lei depinde de salariul minim relevant pentru anul fiscal. De aceea, trebuie verificate regulile CASS pentru veniturile din investiții înainte de completarea declarației.
Ce documente trebuie păstrate
Este recomandată păstrarea:
- extraselor de cont;
- rapoartelor brokerului;
- confirmărilor tranzacțiilor;
- documentelor privind dividendele;
- comisioanelor;
- cursurilor valutare;
- documentelor privind impozitul reținut;
- declarațiilor fiscale;
- dovezilor de plată.
Fiscalitatea nu trebuie analizată abia după vânzare.
Cum poate cumpăra un român ETF-uri
1. Construiește fondul de urgență
Înainte de investiții, este utilă o rezervă pentru cheltuieli neprevăzute.
Fondul de urgență nu ar trebui să depindă de evoluția bursei.
2. Achită datoriile foarte costisitoare
Un credit cu dobândă mare poate consuma mai mult decât randamentul incert al unei investiții.
3. Stabilește obiectivul
Exemple:
- pensie;
- educația copiilor;
- acumulare pe termen lung;
- independență financiară;
- avans pentru o locuință.
Un obiectiv la trei ani necesită o abordare diferită de unul la 30 de ani.
4. Stabilește toleranța la risc
Întreabă-te cum ai reacționa la o scădere de 30%.
Dacă ai vinde în panică, portofoliul poate fi prea agresiv.
5. Alege un intermediar autorizat
Verifică entitatea în Registrul public SIIF al ASF sau în registrul autorității competente din statul în care este autorizată.
De asemenea, Investor Corner al ESMA oferă informații despre verificarea firmelor și evitarea fraudelor.
6. Compară brokerii
Analizează:
- autorizarea;
- entitatea contractuală;
- comisioanele;
- conversia valutară;
- custodia;
- piețele disponibile;
- raportarea fiscală;
- transferul portofoliului;
- autentificarea multifactor;
- suportul;
- schema de compensare aplicabilă.
7. Citește documentele ETF-ului
Nu cumpăra doar după nume, simbol sau randamentul din ultimul an.
8. Plasează ordinul
Verifică:
- simbolul;
- bursa;
- moneda;
- cantitatea;
- prețul;
- comisionul;
- tipul ordinului.
9. Stabilește o frecvență
Poți investi lunar, trimestrial sau în funcție de costurile brokerului.
10. Revizuiește periodic
Portofoliul nu trebuie modificat zilnic.
O analiză anuală poate fi suficientă pentru o strategie simplă, dacă obiectivele nu s-au schimbat.
Ce se întâmplă dacă brokerul intră în insolvență
Brokerul și ETF-ul sunt entități diferite.
Într-o structură corectă, instrumentele clienților trebuie evidențiate separat de activele proprii ale brokerului.
Totuși, pot exista:
- probleme operaționale;
- fraude;
- erori de evidență;
- întârzieri;
- limite ale schemelor de compensare;
- dificultăți privind transferul activelor.
Schema de compensare nu acoperă pierderile produse de scăderea pieței.
De aceea, trebuie verificate entitatea contractuală, custodia și autoritatea care o supraveghează.
ETF-uri versus acțiuni individuale
| Criteriu | ETF-uri | Acțiuni individuale |
|---|---|---|
| Diversificare | Poate fi ridicată | Depinde de numărul companiilor |
| Timp necesar | Mai redus | Mai mare |
| Risc specific | Mai redus prin diversificare | Ridicat pentru fiecare companie |
| Control | Redus asupra selecției | Investitorul alege companiile |
| Cost anual | ETF-ul are costuri interne | Nu există TER |
| Potențial | Urmărește piața sau strategia | Poate depăși sau rămâne mult sub piață |
ETF-urile pot fi mai simple pentru începători. Totuși, ele nu garantează profit.
ETF-uri versus titluri de stat
| Criteriu | ETF-uri de acțiuni | Titluri de stat |
|---|---|---|
| Randament | Variabil | Dobândă stabilită |
| Volatilitate | Poate fi ridicată | Mai redusă dacă sunt păstrate până la scadență |
| Scadență | Nu există | Există |
| Capital | Poate scădea | Rambursare conform condițiilor emisiunii |
| Orizont | De regulă lung | Depinde de emisiune |
| Risc | Piață, valutar, emitent | Risc suveran și risc de preț la vânzarea anticipată |
Ghidul ce sunt titlurile de stat explică diferențele dintre Tezaur și Fidelis, dobânda, scadența și riscul vânzării înainte de termen.
Cele două instrumente nu se exclud. Un portofoliu poate conține atât ETF-uri, cât și titluri de stat.
ETF-uri versus depozite bancare
Depozitul oferă o dobândă stabilită și protecție în limitele schemei de garantare aplicabile.
ETF-ul poate avea un randament mai mare pe termen lung, dar valoarea lui poate scădea.
Depozitele pot fi mai potrivite pentru:
- fondul de urgență;
- obiective apropiate;
- persoane care nu acceptă volatilitatea.
ETF-urile de acțiuni pot fi analizate pentru obiective mai îndepărtate.
ETF-uri versus fonduri mutuale
| Criteriu | ETF-uri | Fonduri mutuale clasice |
|---|---|---|
| Tranzacționare | În timpul ședinței bursiere | De regulă la valoarea calculată conform regulilor fondului |
| Preț | Se modifică pe bursă | Stabilit prin valoarea unitară |
| Comisioane | Pot fi reduse | Pot fi mai mari |
| Broker | De regulă necesar | Pot fi distribuite direct sau prin bănci |
| Strategie | Frecvent pasivă | Poate fi activă sau pasivă |
Nu toate fondurile mutuale sunt scumpe și nu toate ETF-urile sunt ieftine.
Trebuie comparat costul total.
ETF-uri versus Bitcoin
ETF-urile de acțiuni oferă expunere la companii care produc bunuri, servicii și fluxuri de numerar.
Bitcoin este un activ digital descentralizat și nu reprezintă o participație într-o companie.
Volatilitatea Bitcoin poate fi mult mai ridicată.
Articolul se mai merită să investești în Bitcoin în 2026 prezintă exemple concrete de scăderi și diferența dintre investiția unică și cumpărarea periodică.
Cele două active nu trebuie considerate echivalente doar pentru că sunt cumpărate printr-o aplicație.
Greșeli frecvente când investești în ETF-uri
- Alegerea unui ETF doar după randamentul ultimului an.
- Cumpărarea unei teme populare la evaluări foarte ridicate.
- Investirea fondului de urgență.
- Ignorarea taxelor.
- Ignorarea conversiei valutare.
- Confundarea monedei de tranzacționare cu expunerea valutară.
- Cumpărarea prea multor ETF-uri similare.
- Vânzarea în panică.
- Folosirea levierului fără experiență.
- Investirea banilor împrumutați.
- Alegerea unui broker neautorizat.
- Ignorarea spreadului.
- Presupunerea că UCITS înseamnă fără risc.
- Alegerea ETF-ului doar după prețul unei unități.
- Verificarea portofoliului de mai multe ori pe zi.
- Schimbarea strategiei după fiecare știre.
- Lipsa unui obiectiv.
- Lipsa unei perioade clare.
- Presupunerea că randamentul de 7% este garantat.
- Confundarea valorii nominale cu puterea reală de cumpărare.
Pentru cine pot fi potrivite ETF-urile
ETF-urile pot fi analizate de persoanele care:
- au fond de urgență;
- nu au datorii foarte costisitoare;
- investesc pe termen lung;
- acceptă volatilitatea;
- vor diversificare;
- pot contribui regulat;
- înțeleg că vor exista pierderi temporare;
- nu urmăresc profit garantat;
- pot respecta o strategie.
Pentru cine pot fi nepotrivite ETF-urile
ETF-urile de acțiuni pot fi nepotrivite pentru persoanele care:
- au nevoie de bani în curând;
- nu acceptă scăderile;
- investesc bani împrumutați;
- caută venit garantat;
- nu au rezervă de urgență;
- cumpără după recomandări neverificate;
- nu înțeleg produsul;
- urmăresc rezultate rapide;
- ar vinde la prima scădere.
Merită românii să investească în ETF-uri în 2026?
ETF-urile pot merita pentru românii care vor un portofoliu diversificat și au un orizont lung.
Ele oferă acces simplificat la piețe internaționale și pot reduce dependența de o singură companie.
În plus, investițiile periodice pot transforma sume lunare moderate într-un portofoliu important.
Totuși, ETF-urile nu reprezintă o metodă sigură de îmbogățire.
Rezultatul depinde de:
- durata investiției;
- randamentul pieței;
- costuri;
- taxe;
- valută;
- disciplină;
- comportament;
- alegerea fondului;
- momentul retragerii.
Un investitor care are nevoie de bani peste doi sau trei ani nu ar trebui să folosească automat un ETF de acțiuni.
În schimb, o persoană care investește pentru următorii 20 sau 30 de ani poate beneficia mai mult de diversificare și dobândă compusă.
Verdictul echilibrat este că ETF-urile pot fi un instrument util, dar nu sunt potrivite automat pentru toată lumea.
Întrebări frecvente despre ETF-uri
Ce sunt ETF-urile?
ETF-urile sunt fonduri tranzacționate la bursă. Ele pot deține acțiuni, obligațiuni sau alte active și pot urmări evoluția unui indice.
Cu ce sumă poți începe să investești în ETF-uri?
Poți începe cu valoarea unei unități sau cu suma minimă permisă de broker. Totuși, trebuie analizate comisionul minim și conversia valutară.
Sunt ETF-urile garantate?
Nu. Valoarea ETF-urilor poate crește sau scădea, iar investitorul poate înregistra pierderi.
Poți pierde toți banii într-un ETF?
Într-un ETF foarte diversificat, pierderea integrală ar presupune un scenariu extrem. Totuși, scăderi mari sunt posibile. ETF-urile concentrate, cu levier sau pe active riscante pot avea pierderi mult mai severe.
Ce înseamnă ETF UCITS?
Înseamnă că fondul este organizat în cadrul european UCITS. Acesta impune reguli privind administrarea, diversificarea și informarea, dar nu garantează capitalul.
Este mai bun un ETF cu acumulare?
Poate fi mai simplu pentru investițiile pe termen lung, deoarece reinvestește veniturile. Totuși, alegerea depinde de obiectiv și fiscalitate.
Cât poți acumula cu 500 de lei lunar?
La un randament mediu ipotetic de 7%, aproximativ 85.526 de lei după 10 ani, 253.768 de lei după 20 de ani și 584.726 de lei după 30 de ani, înainte de taxe și costuri.
Cât poți acumula cu 1.000 de lei lunar?
La un randament mediu ipotetic de 7%, aproximativ 171.052 de lei după 10 ani, 507.536 de lei după 20 de ani și 1.169.453 de lei după 30 de ani.
Este garantat randamentul de 7%?
Nu. Procentul este folosit doar pentru simulare. Randamentele reale pot fi mai mici, mai mari sau negative.
Ce taxe plătesc românii pentru ETF-uri în 2026?
În funcție de intermediar, se pot aplica 3% pentru câștigurile aferente deținerilor de cel puțin 365 de zile și 6% pentru dețineri mai scurte. În alte situații poate fi aplicabil impozitul de 10% asupra câștigului net anual.
Trebuie depusă Declarația unică?
Depinde de intermediar, tipul venitului, dividende, venituri din străinătate și obligația CASS. Situația trebuie verificată anual.
Se plătește CASS pentru ETF-uri?
Veniturile din investiții pot intra în calculul plafoanelor CASS de 6, 12 și 24 de salarii minime.
Ce înseamnă TER?
TER reprezintă cheltuielile curente anuale ale fondului, reflectate în valoarea ETF-ului.
Ce înseamnă spread?
Spreadul este diferența dintre cel mai bun preț de cumpărare și cel mai bun preț de vânzare.
Este suficient un singur ETF?
Un ETF global foarte diversificat poate oferi o expunere largă. Totuși, răspunsul depinde de obiective, risc și activele deja deținute.
Merită un ETF care urmărește piața americană?
Poate oferi expunere la companii importante, dar rămâne concentrat într-o singură țară. Trebuie comparat cu un ETF global.
Poți cumpăra ETF-uri în lei?
Există instrumente tranzacționate în lei, inclusiv pe piața locală. Pentru ETF-uri internaționale poate fi necesară conversia în euro sau dolari.
Ce se întâmplă când piața scade?
Valoarea portofoliului scade. Investitorul trebuie să decidă conform strategiei și obiectivelor, nu doar pe baza emoțiilor din momentul respectiv.
Care este perioada minimă recomandată?
Nu există o perioadă universală. Pentru ETF-urile de acțiuni este analizat frecvent un orizont lung, de cel puțin zece ani, dar nici acesta nu garantează profitul.
Poți trăi din ETF-uri?
Este posibil doar dacă portofoliul este suficient de mare și retragerile sunt sustenabile. Randamentul și distribuțiile nu sunt garantate.
Concluzie
ETF-urile pot reprezenta una dintre cele mai simple metode prin care românii obțin acces la un portofoliu diversificat.
Prin investiții periodice, chiar și sumele moderate pot crește semnificativ pe perioade de 20 sau 30 de ani.
La un randament ipotetic de 7%, o contribuție de 500 de lei lunar ar putea ajunge la aproximativ 584.726 de lei după 30 de ani. O contribuție de 1.000 de lei ar putea depăși 1,16 milioane de lei.
Totuși, aceste valori nu sunt garantate.
ETF-urile pot scădea puternic, iar rezultatul final este influențat de inflație, comisioane, taxe, valută și comportamentul investitorului.
Înainte de prima investiție, construiește un fond de urgență, verifică intermediarul, citește documentele și stabilește o perioadă realistă.
Nu cumpăra un ETF doar pentru că a avut un randament bun în ultimul an.
În final, ETF-urile pot merita pentru românii care investesc disciplinat, acceptă fluctuațiile și urmăresc obiective pe termen lung. Pentru banii necesari în viitorul apropiat, sunt necesare instrumente mai predictibile și cu un risc adaptat obiectivului.