Titlurile de stat sunt instrumente prin care împrumuți bani statului pentru o perioadă stabilită. În schimb, primești o dobândă, iar la scadență îți este rambursată valoarea nominală a investiției. Pentru persoanele fizice din România, cele mai cunoscute programe sunt Tezaur și Fidelis.
În ultimii ani, titlurile de stat au devenit populare deoarece oferă dobânzi fixe, venituri neimpozabile și un nivel de risc considerat mai redus decât în cazul acțiunilor sau criptomonedelor. Totuși, ele nu sunt potrivite pentru orice persoană și pentru orice obiectiv financiar.
Titlurile de stat pot merita dacă ai deja un fond de urgență, nu ai datorii scumpe și îți poți bloca banii pentru o perioadă clară. În schimb, pot fi nepotrivite dacă vei avea nevoie rapid de economii, dacă urmărești o creștere mare a capitalului sau dacă dobânda obținută rămâne sub rata inflației.
Acest articol are rol informativ și nu reprezintă consultanță financiară personalizată. Informațiile despre emisiunile disponibile au fost verificate la 13 iulie 2026. Dobânzile, perioadele de subscriere și condițiile programelor se pot modifica de la o ediție la alta.
Ce sunt titlurile de stat și cum funcționează
Atunci când statul are nevoie de finanțare, poate împrumuta bani de la bănci, investitori instituționali sau populație. Una dintre metode este emiterea de titluri de stat.
Practic, cumpărătorul oferă statului o sumă de bani. Statul se obligă să plătească o dobândă și să restituie valoarea nominală la data stabilită.
De exemplu, dacă investești 10.000 de lei într-o emisiune cu o dobândă anuală de 6,5%, vei primi o dobândă de 650 de lei pe an. La scadență, primești înapoi și cei 10.000 de lei, dacă titlurile sunt păstrate până la final.
Totuși, suma pe care o câștigi efectiv depinde de mai mulți factori:
- rata dobânzii;
- durata investiției;
- inflație;
- moneda emisiunii;
- prețul de cumpărare;
- momentul vânzării;
- eventualele comisioane;
- reinvestirea dobânzii.
Termeni importanți pentru investiția în titluri de stat
Emitent
Emitentul este entitatea care împrumută banii și emite instrumentul financiar. În cazul programelor Tezaur și Fidelis, emitentul este Ministerul Finanțelor.
Valoare nominală
Valoarea nominală este suma înscrisă pentru un titlu. La Tezaur, valoarea nominală este de un leu. La Fidelis, valoarea nominală este, în mod obișnuit, de 100 de lei sau 100 de euro.
Dobândă sau cupon
Dobânda reprezintă venitul plătit investitorului. În cazul emisiunilor destinate populației, rata este stabilită la lansare și rămâne fixă pe durata titlului.
Maturitate
Maturitatea arată durata investiției. Poate fi de un an, doi ani, trei ani, cinci ani sau chiar zece ani, în funcție de program și emisiune.
Scadență
Scadența este data la care statul rambursează valoarea nominală.
Randament
Randamentul arată câștigul obținut în raport cu prețul plătit. În cazul Fidelis, randamentul poate fi diferit de dobânda înscrisă pe titlu dacă acesta este cumpărat de la bursă la un preț diferit de 100%.
Piață primară
Piața primară este perioada în care cumperi titlurile direct în cadrul ofertei lansate de Ministerul Finanțelor.
Piață secundară
Pe piața secundară se tranzacționează titlurile Fidelis după închiderea ofertei. Prețul poate fi mai mare sau mai mic decât valoarea nominală.
Ce tipuri de titluri de stat pot cumpăra românii
Persoanele fizice pot investi în principal prin două programe: Tezaur și Fidelis. Ambele sunt emise de statul român, însă funcționează diferit.
Ce sunt titlurile de stat Tezaur
Programul Tezaur este destinat persoanelor fizice care vor să investească în lei, printr-o procedură relativ simplă.
Titlurile Tezaur au o valoare nominală de un leu și sunt emise în formă dematerializată. Nu primești un document fizic pentru fiecare titlu. Deținerea este înregistrată în evidențele sistemului prin care ai subscris.
Dobânda este fixă. De regulă, aceasta este plătită anual, iar valoarea nominală este restituită la scadență.
Titlurile Tezaur nu sunt tranzacționate la Bursa de Valori București. Prin urmare, nu le poți vinde zilnic altui investitor, așa cum poți proceda cu Fidelis.
Răscumpărarea înainte de scadență poate fi posibilă în condițiile prospectului. Totuși, aceasta poate duce la pierderea dobânzii aferente și poate presupune răscumpărarea întregii subscrieri, în funcție de canalul utilizat.
Dobânzile Tezaur din iulie 2026
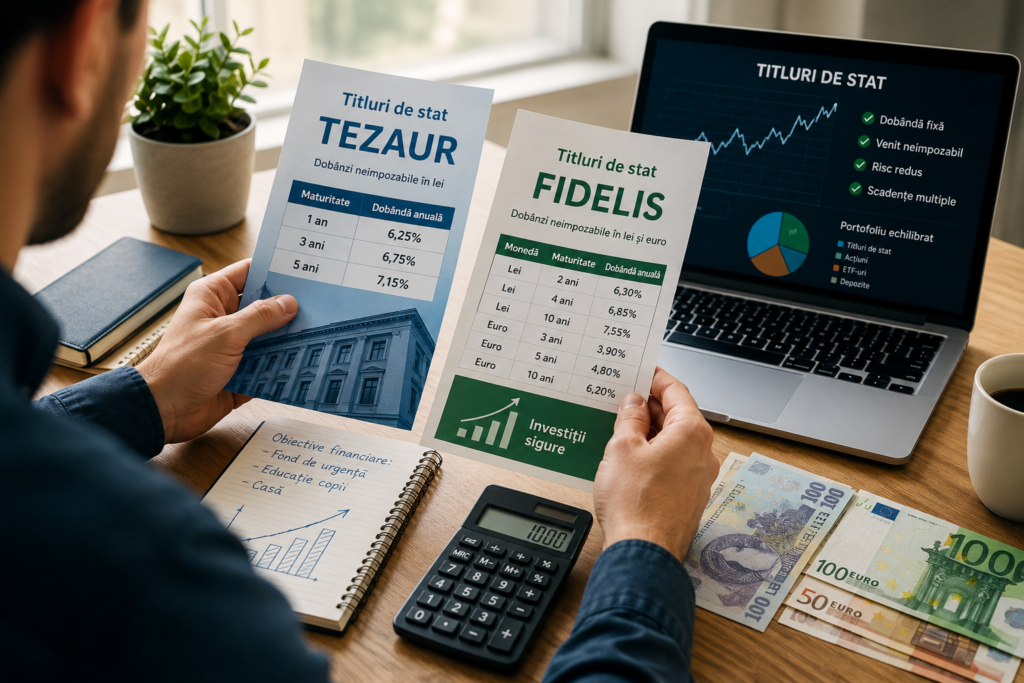
Ediția desfășurată în perioada 6 iulie–7 august 2026 are următoarele maturități și dobânzi:
| Maturitate | Dobândă anuală |
|---|---|
| 1 an | 6,25% |
| 3 ani | 6,75% |
| 5 ani | 7,15% |
Veniturile obținute sunt neimpozabile. Titlurile au valoarea nominală de un leu, iar subscrierile se pot realiza prin canalele anunțate de Ministerul Finanțelor. Unele canale pot avea termene de închidere cu una sau două zile mai devreme decât perioada generală.
Dobânzile de mai sus sunt valabile doar pentru ediția menționată. O emisiune viitoare poate avea alte rate, chiar dacă maturitățile rămân similare.
Ce sunt titlurile de stat Fidelis
Programul Fidelis este tot o formă de împrumut acordat statului. Totuși, aceste instrumente sunt listate la Bursa de Valori București.
Fidelis oferă emisiuni în lei și în euro. Astfel, poate fi relevant atât pentru persoanele care economisesc în moneda națională, cât și pentru cele care au obiective exprimate în euro.
În oferta primară, titlurile sunt cumpărate la valoarea nominală. După listare, prețul lor poate crește sau scădea.
Deținătorul are două variante:
- păstrează titlurile până la scadență;
- le vinde la bursă înainte de scadență.
Posibilitatea vânzării oferă mai multă flexibilitate. Totuși, nu garantează recuperarea integrală a banilor dacă prețul din piață a scăzut.
Dobânzile Fidelis din iulie 2026
Cea mai recentă ofertă Fidelis s-a desfășurat între 3 și 10 iulie 2026. Oferta a inclus patru emisiuni în lei și trei emisiuni în euro:
| Monedă | Maturitate | Dobândă anuală | Subscriere minimă |
|---|---|---|---|
| Lei – donatori de sânge | 2 ani | 7,30% | 500 lei |
| Lei | 2 ani | 6,30% | 5.000 lei |
| Lei | 4 ani | 6,85% | 5.000 lei |
| Lei | 10 ani | 7,55% | 5.000 lei |
| Euro | 3 ani | 3,90% | 1.000 euro |
| Euro | 5 ani | 4,80% | 1.000 euro |
| Euro | 10 ani | 6,20% | 1.000 euro |
Valoarea nominală este de 100 de lei pentru emisiunile în lei și de 100 de euro pentru emisiunile în euro. Oferta primară s-a încheiat, însă titlurile pot fi cumpărate sau vândute prin bursă după listare, la prețul disponibil în piață.
Tranșa pentru donatorii de sânge a avut o investiție minimă mai mică și o dobândă mai ridicată decât tranșa standard cu aceeași maturitate. Condițiile pentru dovedirea calității de donator sunt stabilite prin documentele fiecărei oferte.
Tezaur sau Fidelis: care sunt diferențele
| Caracteristică | Tezaur | Fidelis |
|---|---|---|
| Emitent | Ministerul Finanțelor | Ministerul Finanțelor |
| Monedă | Lei | Lei și euro |
| Valoare nominală | 1 leu | 100 lei sau 100 euro |
| Investiție minimă | Foarte accesibilă | Stabilită prin ofertă |
| Tranzacționare la bursă | Nu | Da |
| Vânzare înainte de scadență | Răscumpărare în condițiile programului | Vânzare la prețul pieței |
| Fluctuație de preț | Nu există preț bursier | Prețul poate fluctua |
| Cont de tranzacționare | Nu este obligatoriu | Necesar pentru tranzacții la bursă |
| Emisiuni în euro | Nu | Da |
| Potrivit pentru | Simplitate și sume mici | Flexibilitate și diversificare valutară |
Tezaur poate fi mai simplu pentru o persoană care investește pentru prima dată și vrea să păstreze banii până la scadență.
În schimb, Fidelis poate fi mai potrivit pentru cine dorește acces la euro și posibilitatea de a vinde înainte de termen. Totuși, această flexibilitate vine cu riscul fluctuației de preț.
Cum se calculează câștigul din titluri de stat
Calculul de bază este simplu:
Dobânda anuală = suma investită × rata dobânzii
Dacă investești 10.000 de lei la o dobândă anuală de 6,25%, calculul este:
10.000 × 6,25% = 625 de lei pe an
Dobânda afișată este anuală. Prin urmare, o dobândă de 7% la un titlu pe cinci ani nu înseamnă un câștig total de doar 7%. Înseamnă, de regulă, 7% pentru fiecare an, calculat asupra valorii nominale.
Exemplu pentru 1.000 de lei
La o dobândă de 6,25%:
- sumă investită: 1.000 de lei;
- dobândă anuală: 62,50 lei;
- valoare nominală rambursată la scadență: 1.000 de lei.
Pentru o emisiune pe un an, încasarea totală ar fi de 1.062,50 lei.
Exemplu pentru 10.000 de lei
La o dobândă de 6,75% și o maturitate de trei ani:
- dobândă anuală: 675 de lei;
- dobândă totală în trei ani: 2.025 de lei;
- valoare nominală restituită: 10.000 de lei;
- încasări totale: 12.025 de lei.
Calculul presupune păstrarea până la scadență și nu include reinvestirea dobânzilor.
Exemplu pentru 50.000 de lei
La o dobândă de 7,15%:
- dobândă anuală: 3.575 de lei;
- dobândă totală în cinci ani: 17.875 de lei;
- valoare nominală rambursată: 50.000 de lei;
- încasări totale: 67.875 de lei.
Totuși, 67.875 de lei încasați pe parcursul perioadei nu vor avea aceeași putere de cumpărare ca astăzi. Din acest motiv, trebuie analizată și inflația.
Dobânda nu este același lucru cu randamentul real
Dobânda nominală arată câți lei primești. Randamentul real arată dacă puterea de cumpărare a banilor a crescut.
O formulă simplificată este:
randament real aproximativ = dobândă nominală − inflație
De exemplu, dacă dobânda este de 6,5%, iar inflația anuală ajunge la 5%, câștigul real aproximativ este de 1,5%.
Dacă inflația este de 8%, aceeași investiție are un randament real negativ. Primești mai mulți lei, însă aceștia pot cumpăra mai puține bunuri și servicii.
Formula exactă este puțin diferită, dar această aproximare este suficientă pentru a înțelege problema.
Veniturile din titluri de stat sunt impozitate
Pentru persoanele fizice, veniturile obținute prin programele Tezaur și Fidelis beneficiază de un regim fiscal favorabil.
În cazul Fidelis, atât dobânzile, cât și câștigurile de capital obținute din tranzacționare sunt neimpozabile, potrivit informațiilor publicate pentru ofertele programului.
Acesta este un avantaj important față de produsele pentru care dobânda sau câștigul este impozitat.
Totuși, regimul fiscal poate fi modificat prin legislație. De aceea, trebuie verificat din nou înaintea unei investiții viitoare.
Avantajele investiției în titluri de stat
1. Dobânda este cunoscută de la început
În cazul unei subscrieri în oferta primară, știi rata dobânzii, maturitatea și valoarea nominală.
Această predictibilitate este utilă dacă economisești pentru un obiectiv clar, precum avansul pentru o locuință, educația unui copil sau o rezervă pentru pensionare.
2. Veniturile sunt neimpozabile
Dobânda netă este mai ușor de calculat. Astfel, nu trebuie să scazi impozitul aplicat unor produse bancare sau altor investiții.
De exemplu, o dobândă neimpozabilă de 6,5% îți lasă integral venitul calculat conform emisiunii.
3. Titlurile de stat au un risc mai redus decât acțiunile
Acțiunile pot pierde procente importante într-o perioadă scurtă. Criptomonedele pot avea fluctuații și mai mari.
În schimb, dacă păstrezi instrumentul până la scadență, nu ești influențat de fluctuațiile zilnice ale prețului bursier.
Totuși, acest avantaj se aplică în special strategiei de păstrare până la scadență. Dacă vinzi Fidelis mai devreme, prețul pieței devine important.
4. Tezaur este accesibil și pentru sume mici
Valoarea nominală de un leu permite construirea treptată a unei economii. Nu este necesar să ai zeci de mii de lei pentru a începe.
În schimb, Fidelis are praguri minime mai mari în oferta standard.
5. Fidelis poate fi cumpărat în euro
Această variantă este utilă dacă ai deja economii în euro sau dacă obiectivul tău financiar este exprimat în euro.
De exemplu, o persoană care economisește pentru o locuință evaluată în euro poate evita schimbarea banilor în lei doar pentru a obține o dobândă nominală mai mare.
6. Fidelis poate fi vândut înainte de scadență
Titlurile Fidelis pot fi tranzacționate la bursă. Prin urmare, nu ești obligat să aștepți întotdeauna maturitatea.
Totuși, lichiditatea nu trebuie confundată cu recuperarea garantată a întregii sume. Poți găsi cumpărători doar la un preț mai mic decât cel plătit.
7. Titlurile de stat pot diversifica economiile
O persoană poate împărți banii între:
- cont curent;
- fond de urgență;
- depozite;
- titluri de stat;
- acțiuni;
- fonduri sau ETF-uri;
- alte active potrivite profilului său.
Astfel, nu depinde de evoluția unui singur instrument.
Dezavantajele și riscurile titlurilor de stat
1. Inflația poate depăși dobânda
Acesta este principalul risc pentru investitorul conservator.
Poți primi dobânda promisă și totuși să pierzi putere de cumpărare. O dobândă de 6% nu reprezintă un câștig real dacă prețurile cresc cu 8%.
Prin urmare, titlurile de stat nu trebuie prezentate ca o metodă sigură de protecție completă împotriva inflației.
2. Banii pot fi greu de accesat înainte de termen
Tezaur nu se tranzacționează la bursă. Răscumpărarea anticipată trebuie realizată conform procedurii programului și poate afecta dobânda.
Fidelis se poate vinde, dar numai dacă există cumpărători și dacă accepți prețul disponibil.
De aceea, fondul de urgență nu ar trebui investit integral în titluri cu maturități lungi.
3. Prețul Fidelis poate scădea
Dobânda fixă nu înseamnă preț fix pe bursă.
Să presupunem că ai cumpărat un titlu la 100 de lei. Dacă dobânzile noilor emisiuni cresc, titlul tău cu o dobândă mai mică poate deveni mai puțin atractiv. În acest caz, prețul său poate scădea la 97 sau 95 de lei.
Dacă îl păstrezi până la scadență, primești valoarea nominală conform condițiilor emisiunii. Dacă îl vinzi mai devreme, poți încasa mai puțin decât ai investit.
4. Maturitățile lungi cresc incertitudinea
O perioadă de zece ani este lungă. În acest interval se pot schimba:
- inflația;
- dobânzile;
- cursul valutar;
- veniturile familiei;
- legislația;
- nevoile personale;
- oportunitățile de investiție.
O dobândă atractivă astăzi poate deveni mai puțin competitivă peste câțiva ani.
5. Există risc de emitent
Titlurile sunt obligații ale statului român. Prin urmare, rambursarea depinde de capacitatea statului de a-și respecta obligațiile financiare.
Riscul suveran este considerat, în general, mai redus decât riscul unei companii individuale. Totuși, nu este corect să spunem că orice investiție este complet lipsită de risc.
6. Titlurile de stat nu sunt garantate de FGDB
Titlurile nu sunt depozite bancare și nu intră în schema de garantare administrată de Fondul de Garantare a Depozitelor Bancare.
Dacă banca prin care au fost cumpărate intră în lichidare, evidența titlurilor poate fi transferată către un alt custode. Deținerea nu devine automat parte din depozitele băncii.
În schimb, depozitele eligibile sunt protejate în limita echivalentului a 100.000 de euro pentru fiecare deponent la fiecare bancă participantă, conform condițiilor legale.
7. Poate exista un cost de oportunitate
Banii investiți într-o emisiune cu dobândă fixă nu mai sunt disponibili pentru alte oportunități.
Dacă peste un an apar emisiuni cu dobânzi mai mari, nu poți muta simplu banii din Tezaur fără să analizezi efectul răscumpărării anticipate.
În cazul Fidelis, poți vinde, dar prețul poate fi nefavorabil.
Sunt garantate titlurile de stat
Expresia „garantate de stat” poate crea confuzie.
Ministerul Finanțelor este emitentul și are obligația de a plăti dobânda și valoarea nominală conform documentelor emisiunii. Totuși, aceste instrumente nu sunt depozite protejate de FGDB.
În plus, obligația de rambursare a sumei nominale nu garantează:
- recuperarea aceleiași puteri de cumpărare;
- un preț de 100% dacă vinzi Fidelis mai devreme;
- absența riscului valutar;
- posibilitatea accesării imediate a banilor;
- un câștig mai mare decât alte investiții.
Formularea corectă este că titlurile de stat sunt instrumente cu risc suveran, considerate de regulă investiții cu risc redus, nu investiții fără niciun risc.
Titluri de stat în lei sau în euro
Alegerea monedei trebuie făcută în funcție de obiectiv, nu doar de dobânda afișată.
Când pot fi potrivite emisiunile în lei
Titlurile în lei pot fi potrivite dacă:
- veniturile tale sunt în lei;
- cheltuielile viitoare vor fi în lei;
- nu ai economii în euro;
- vrei să eviți costurile schimbului valutar;
- urmărești dobânzi nominale mai mari.
Totuși, o dobândă mai mare în lei poate reflecta inflația și riscul monedei.
Când pot fi potrivite emisiunile în euro
Fidelis în euro poate avea sens dacă:
- ai deja euro;
- economisești pentru o locuință evaluată în euro;
- ai cheltuieli viitoare în euro;
- vrei diversificare valutară;
- nu dorești să schimbi euro în lei.
Dobânzile în euro sunt, de regulă, mai mici decât cele în lei. Totuși, comparația nu trebuie făcută fără a lua în calcul cursul de schimb.
De ce nu trebuie să schimbi valuta doar pentru dobândă
Presupunem că ai 10.000 de euro. Îi schimbi în lei pentru o dobândă mai mare, iar peste câțiva ani vrei să cumperi din nou euro.
Rezultatul va depinde de:
- cursul de la schimbarea inițială;
- cursul de la final;
- costurile de conversie;
- dobânda încasată;
- evoluția leului;
- scopul economiei.
O diferență de două sau trei puncte procentuale între dobânzi nu garantează că schimbarea monedei va fi profitabilă.
Titluri de stat sau depozit bancar
Ambele variante sunt folosite pentru economii conservatoare, dar funcționează diferit.
| Criteriu | Titluri de stat | Depozit bancar |
|---|---|---|
| Emitent | Statul român | Banca |
| Dobândă | Fixată prin emisiune | Fixată prin contract |
| Impozit | Regim neimpozabil pentru programele populației | Dobânda este impozitată conform legii |
| Protecție FGDB | Nu | Da, în limitele legale |
| Acces înainte de termen | Diferă între Tezaur și Fidelis | Posibil, de regulă cu pierderea dobânzii |
| Tranzacționare | Fidelis se tranzacționează | Depozitul nu se tranzacționează |
| Monedă | Lei și euro prin Fidelis | Lei și mai multe valute |
| Complexitate | Redusă sau medie | Redusă |
Un depozit poate fi mai potrivit pentru o perioadă foarte scurtă sau pentru o persoană care vrea o procedură simplă.
Titlurile de stat pot oferi un venit net mai bun, mai ales datorită regimului fiscal. Totuși, trebuie comparate ofertele disponibile în același moment și pentru aceeași perioadă.
Titluri de stat sau rambursarea unui credit
Înainte să investești, compară randamentul titlurilor cu costul datoriilor.
Dacă ai un credit de consum cu o dobândă anuală efectivă de 15%, iar investiția produce 6,5%, rambursarea datoriei poate aduce un beneficiu financiar mai mare.
Articolul ce este DAE la un credit și de ce contează mai mult decât dobânda explică de ce trebuie analizat costul total al împrumutului, nu doar rata nominală.
Totuși, rambursarea anticipată trebuie evaluată în funcție de comisioane, lichiditate și condițiile contractului.
Titluri de stat sau acțiuni cu dividende
Titlurile oferă o dobândă stabilită. În schimb, dividendele depind de profitul și deciziile companiei.
O companie poate reduce sau suspenda plata. În același timp, prețul acțiunii poate crește sau scădea.
Ghidul ce sunt dividendele explică modul în care acestea sunt calculate, distribuite și impozitate.
Titlurile de stat pot fi mai previzibile. Acțiunile pot avea un potențial mai mare pe termen lung, dar vin și cu fluctuații mai mari.
Titluri de stat sau Bitcoin
Cele două instrumente au roluri foarte diferite.
Titlurile oferă dobândă fixă și rambursarea valorii nominale la scadență, conform condițiilor emisiunii. Bitcoin nu plătește dobândă și poate avea variații mari de preț.
Articolul se mai merită să investești în Bitcoin în 2026 prezintă volatilitatea, riscurile și scenariile care trebuie analizate înainte de cumpărare.
Pentru un investitor conservator, titlurile pot ocupa o parte mai mare din portofoliu. Pentru o persoană care acceptă un risc ridicat, Bitcoin poate reprezenta cel mult o componentă separată, nu un înlocuitor pentru fondul de urgență.
Cum cumperi titluri de stat Tezaur
Programul Tezaur poate fi accesat prin mai multe canale, în perioadele anunțate de Ministerul Finanțelor.
Prin Trezoreria Statului
Persoana se prezintă la unitatea Trezoreriei cu documentul de identitate și parcurge procedura de deschidere a contului de subscriere.
Banii pot fi depuși sau transferați conform instrucțiunilor unității.
Prin Poșta Română
În edițiile care includ acest canal, subscrierea poate fi realizată la subunitățile poștale stabilite.
Termenele pot fi diferite pentru mediul urban și rural. Prin urmare, trebuie verificat calendarul fiecărei ediții.
Prin Ghișeul.ro
Persoanele eligibile pot cumpăra online prin platformă, în perioada anunțată.
Plata și limita tranzacției pot depinde de regulile platformei și ale cardului folosit.
Prin Spațiul Privat Virtual
Persoanele înregistrate în SPV pot folosi serviciile online puse la dispoziție pentru deschiderea contului, transferarea banilor și subscriere.
Procedura trebuie urmată conform ghidului actualizat al Ministerului Finanțelor.
Ce se întâmplă după subscriere
Dobânda este plătită conform calendarului emisiunii. La scadență, valoarea nominală este restituită în contul asociat investiției.
Nu este necesar să vinzi titlurile pentru a primi banii la scadență.
Cum cumperi titluri de stat Fidelis
Fidelis poate fi cumpărat în oferta primară sau de la bursă.
Cumpărarea în oferta primară
În perioada ofertei, investitorul alege un intermediar participant și depune suma necesară.
Pașii generali sunt:
- Alegi emisiunea în lei sau euro.
- Verifici maturitatea și dobânda.
- Verifici pragul minim.
- Transferi suma în contul indicat.
- Plasezi ordinul de subscriere.
- Primești titlurile după alocare și decontare.
În oferta primară, prețul este, de regulă, 100% din valoarea nominală.
Cumpărarea de la Bursa de Valori București
După listare, ai nevoie de un cont de tranzacționare deschis la un intermediar autorizat.
Înainte de cumpărare trebuie să verifici:
- simbolul emisiunii;
- prețul;
- dobânda;
- scadența;
- randamentul până la maturitate;
- dobânda acumulată;
- volumul disponibil;
- comisionul brokerului.
Nu cumpăra doar pentru că vezi un cupon de 7%. Dacă prețul este mult peste valoarea nominală, randamentul tău efectiv poate fi mai mic.
Cum vinzi Fidelis înainte de scadență
Plasezi un ordin de vânzare prin contul de tranzacționare.
Suma obținută depinde de:
- prețul din piață;
- numărul titlurilor;
- dobânda acumulată;
- comision;
- existența cumpărătorilor.
Dacă prețul este sub valoarea plătită, poți înregistra o pierdere de capital.
Când merită să investești în titluri de stat
Aceste instrumente pot fi potrivite atunci când:
- ai deja un fond de urgență;
- nu ai datorii cu dobândă foarte mare;
- îți cunoști obiectivul financiar;
- poți păstra banii până la scadență;
- preferi venituri previzibile;
- accepți un potențial de creștere mai redus;
- alegi maturitatea potrivită;
- înțelegi riscul inflației;
- nu investești toate economiile într-o singură emisiune.
De exemplu, o persoană care va avea nevoie de bani peste trei ani poate alege o maturitate apropiată de acel termen.
În schimb, nu este logic să alegi o emisiune pe zece ani dacă ai nevoie de avansul pentru locuință peste doi ani.
Când nu merită să investești în titluri de stat
Investiția poate fi nepotrivită dacă:
- folosești banii pentru urgențe;
- nu ai o rezervă lichidă;
- ai datorii foarte scumpe;
- vei avea nevoie de bani în câteva luni;
- urmărești câștiguri rapide;
- nu înțelegi prețul Fidelis;
- alegi doar cea mai mare dobândă;
- schimbi valuta fără un calcul complet;
- investești bani împrumutați;
- accepți o maturitate prea lungă;
- te aștepți ca dobânda să depășească sigur inflația.
Titlurile nu sunt o soluție universală. Ele trebuie integrate într-un plan financiar mai larg.
Cum construiești o strategie cu titluri de stat
Împarte banii între mai multe scadențe
În loc să investești întreaga sumă pe cinci sau zece ani, poți crea o scară de maturități.
De exemplu:
- 30% pe un an;
- 30% pe doi sau trei ani;
- 40% pe cinci ani.
Astfel, o parte din bani ajunge periodic la scadență.
Nu investi fondul de urgență
Păstrează separat o sumă ușor accesibilă. Pentru multe familii, aceasta poate reprezenta între trei și șase luni de cheltuieli esențiale.
Persoanele cu venituri instabile pot avea nevoie de o rezervă mai mare.
Alege moneda obiectivului
Dacă vei cheltui în lei, emisiunile în lei pot fi mai naturale. Dacă obiectivul este exprimat în euro, Fidelis în euro poate reduce riscul schimbului valutar.
Reinvestește dobânda când are sens
Dobânda primită anual poate fi:
- cheltuită;
- păstrată în cont;
- depusă într-un depozit;
- reinvestită într-o emisiune nouă.
Reinvestirea poate crește câștigul total prin efectul de compunere. Totuși, viitoarele dobânzi nu sunt cunoscute dinainte.
Diversifică
Nu este necesar să alegi între titluri de stat și toate celelalte investiții.
Un portofoliu poate include o componentă conservatoare și una orientată spre creștere, în funcție de vârstă, venit, obiective și toleranță la risc.
Greșeli frecvente când cumperi titluri de stat
Investirea tuturor economiilor
Chiar și un instrument cu risc redus poate deveni o problemă dacă nu mai ai bani pentru urgențe.
Alegerea celei mai lungi maturități doar pentru dobândă
Diferența de dobândă poate fi prea mică pentru a justifica blocarea banilor încă cinci sau șapte ani.
Confundarea cuponului cu randamentul
Această greșeală apare mai ales la Fidelis cumpărat de la bursă. Cuponul rămâne fix, dar randamentul depinde de prețul plătit.
Ignorarea inflației
Un câștig nominal nu garantează creșterea puterii de cumpărare.
Presupunerea că Fidelis se vinde întotdeauna la 100%
Prețul poate fi 95%, 98%, 101% sau altă valoare stabilită de cerere și ofertă.
Schimbarea economiilor din euro în lei fără calcul
Dobânda mai mare poate fi anulată de evoluția cursului și de costurile conversiei.
Cumpărarea fără verificarea datei scadenței
Două emisiuni pot avea dobânzi apropiate, dar termene foarte diferite.
Investirea banilor împrumutați
În mod normal, costul creditului poate depăși randamentul investiției. În plus, apare un risc suplimentar dacă veniturile scad.
Merită titlurile de stat pentru români în 2026
Pentru mulți români, răspunsul este da, dar numai pentru o parte din economii și numai în condițiile potrivite.
Titlurile pot merita pentru persoanele care:
- caută venit previzibil;
- acceptă un randament moderat;
- vor să păstreze banii până la scadență;
- au un fond de urgență;
- nu au datorii scumpe;
- înțeleg efectul inflației;
- vor să investească în lei sau euro;
- urmăresc diversificarea economiilor.
În schimb, pot să nu merite pentru cine are nevoie de acces imediat la bani sau urmărește o creștere mare a capitalului pe termen lung.
O dobândă de 7% poate părea atractivă. Totuși, decizia trebuie luată în funcție de termen, inflație, monedă și alternativele disponibile.
Tezaur este mai simplu și mai accesibil. Fidelis oferă mai multă flexibilitate, dar necesită înțelegerea pieței bursiere.
Prin urmare, cea mai bună alegere nu este programul cu cea mai mare dobândă. Este instrumentul care se potrivește cu momentul în care vei avea nevoie de bani.
Întrebări frecvente despre titluri de stat
Ce sunt titlurile de stat pe înțelesul tuturor?
Titlurile de stat sunt împrumuturi acordate statului. Investești o sumă pentru o perioadă stabilită, primești dobândă, iar la scadență îți este restituită valoarea nominală. Pentru populație, cele mai cunoscute programe din România sunt Tezaur și Fidelis.
Cât câștigi dacă investești 10.000 de lei?
La o dobândă anuală de 6,5%, câștigul este de 650 de lei pe an. Dacă maturitatea este de trei ani și dobânda se plătește anual, venitul total din dobândă este de 1.950 de lei, fără a include reinvestirea.
Poți pierde bani din titluri de stat?
Da, în anumite situații. Poți pierde putere de cumpărare dacă inflația depășește dobânda. De asemenea, poți pierde bani dacă vinzi Fidelis sub prețul plătit. În cazul Tezaur, răscumpărarea anticipată poate duce la pierderea dobânzii.
Titlurile de stat sunt garantate de FGDB?
Nu. Titlurile nu sunt depozite bancare și nu intră în schema Fondului de Garantare a Depozitelor Bancare. Ele sunt obligații emise de Ministerul Finanțelor și sunt evidențiate separat de depozitele deținute la bancă.
Ce este mai bun, Tezaur sau Fidelis?
Tezaur poate fi mai bun pentru sume mici, simplitate și păstrarea până la scadență. Fidelis poate fi mai potrivit pentru investiții în euro și pentru persoanele care vor posibilitatea de a vinde la bursă. Alegerea depinde de termen și lichiditate.
Poți retrage banii din Tezaur înainte de scadență?
Răscumpărarea anticipată poate fi posibilă conform procedurii programului. Totuși, aceasta poate duce la pierderea dobânzii și poate avea condiții diferite în funcție de modalitatea prin care ai cumpărat titlurile.
Poți vinde Fidelis înainte de scadență?
Da. Fidelis poate fi vândut prin Bursa de Valori București, folosind un cont deschis la un intermediar autorizat. Prețul poate fi mai mare sau mai mic decât valoarea nominală, iar brokerul poate percepe comision.
Dobânda se plătește lunar?
În mod obișnuit, dobânda este plătită anual, conform calendarului emisiunii. Nu trebuie presupus că vei primi bani în fiecare lună. Datele exacte de plată sunt menționate în prospect și în termenii finali.
Veniturile sunt impozitate?
Pentru programele Tezaur și Fidelis destinate populației, veniturile din dobânzi sunt neimpozabile în condițiile actuale. La Fidelis, sunt neimpozabile și câștigurile de capital obținute din tranzacționare.
Poți cumpăra titluri de stat în euro?
Da, prin programul Fidelis. Tezaur este emis în lei. Emisiunile Fidelis în euro au maturități și dobânzi proprii, stabilite prin fiecare ofertă.
Care este suma minimă necesară?
Pentru Tezaur, valoarea nominală este de un leu. La Fidelis, investiția minimă este stabilită prin ofertă. În ediția din iulie 2026, pragul standard a fost de 5.000 de lei sau 1.000 de euro.
Merită dacă inflația este mare?
Depinde de diferența dintre dobândă și inflație. Titlurile pot limita pierderea de putere de cumpărare față de păstrarea banilor fără dobândă. Totuși, dacă inflația depășește dobânda, randamentul real rămâne negativ.
Sunt mai bune decât un depozit bancar?
Nu există un răspuns universal. Titlurile pot avea un avantaj fiscal și uneori o dobândă netă mai bună. Depozitul poate oferi o procedură mai simplă și protecție prin schema de garantare, în limitele legale.
Poți investi toate economiile în titluri de stat?
Nu este recomandat să investești fondul de urgență sau banii necesari în viitorul apropiat. O parte din economii trebuie să rămână accesibilă. Restul poate fi împărțit între scadențe, monede și instrumente diferite.
Concluzie
Titlurile de stat pot fi potrivite pentru românii care vor un randament previzibil, venituri neimpozabile și un nivel de risc mai redus decât în cazul activelor volatile.
Tezaur oferă simplitate și accesibilitate. Fidelis adaugă emisiuni în euro și posibilitatea tranzacționării la bursă. Totuși, ambele variante trebuie analizate în funcție de inflație, maturitate, lichiditate și obiectivul financiar.
Înainte de investiție, păstrează un fond de urgență, analizează datoriile și stabilește când vei avea nevoie de bani. Nu alege o maturitate de zece ani doar pentru că oferă cea mai mare dobândă și nu presupune că un venit nominal pozitiv înseamnă automat un câștig real.
Pentru mulți români, titlurile de stat pot reprezenta o componentă utilă a economiilor. Rareori ar trebui însă să reprezinte singurul instrument din planul financiar.