Credit punte pentru fonduri europene: ce este și cum funcționează?
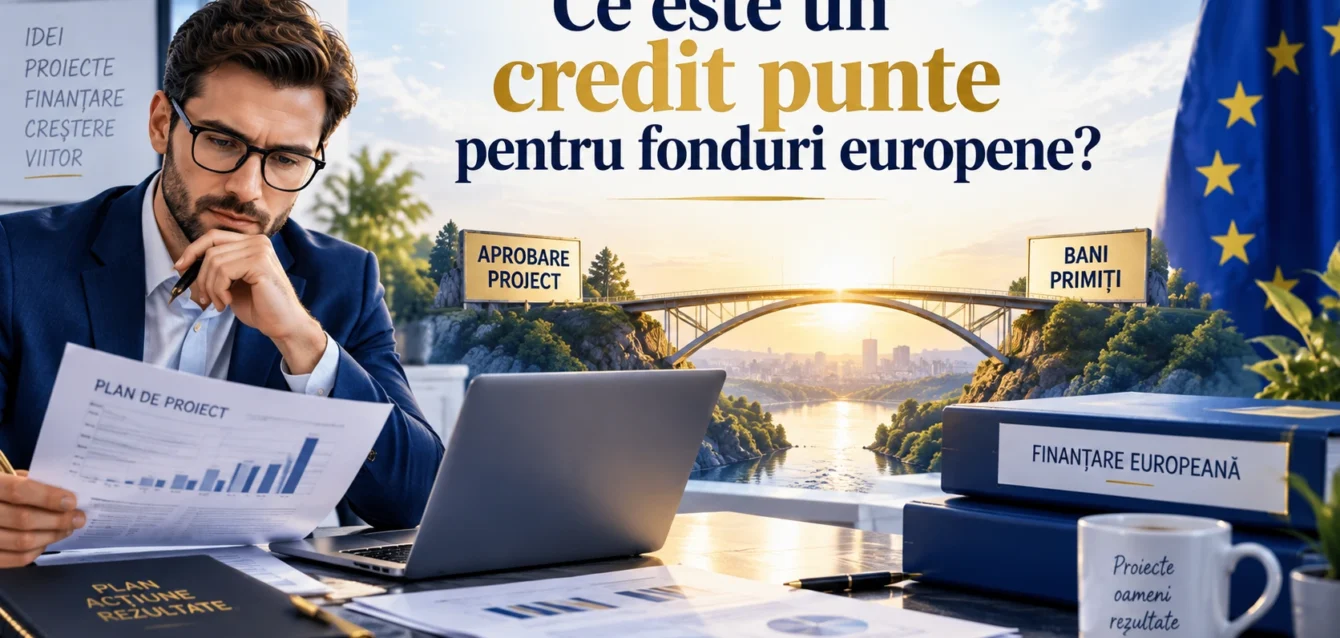
Un credit punte pentru fonduri europene este o finanțare temporară prin care banca îți pune la dispoziție banii necesari pentru implementarea proiectului până când primești efectiv grantul nerambursabil de la autoritatea care gestionează programul.
Pe scurt:
ai proiectul aprobat → trebuie să plătești investiția → banii europeni nu au ajuns încă → banca finanțează temporar diferența → primești grantul → rambursezi creditul punte.
Această situație apare deoarece aprobarea unui proiect de 100.000 sau 500.000 de euro nu înseamnă obligatoriu că întreaga sumă nerambursabilă este transferată imediat în contul firmei.
În funcție de program, beneficiarul poate lucra prin:
- prefinanțare;
- cereri de plată;
- cereri de rambursare;
- combinații ale acestor mecanisme.
Cadrul general pentru programele 2021–2027 permite atât mecanismul cererilor de plată, cât și rambursarea cheltuielilor efectuate, iar pentru anumite categorii de proiecte există și posibilitatea solicitării unei prefinanțări. Regulile sunt prevăzute în OUG nr. 133/2021 privind gestionarea financiară a fondurilor europene 2021–2027.
Problema apare atunci când furnizorul trebuie plătit acum, iar grantul intră în cont după verificarea documentelor.
Exact aici intervine creditul punte pentru fonduri europene.
Ce este un credit punte pentru fonduri europene, explicat simplu?
Imaginează-ți că firma ta a câștigat un proiect.
Valoarea investiției este:
1.000.000 lei
Finanțarea nerambursabilă:
70% = 700.000 lei
Contribuția firmei:
30% = 300.000 lei
Ai semnat contractul de finanțare.
Comanzi echipamentele.
Furnizorul emite factura și trebuie să primească banii.
Problema este că cei:
700.000 lei de grant
nu sunt neapărat deja disponibili integral în contul tău.
Banca poate acorda un credit punte care finanțează temporar partea care urmează să fie recuperată din grant.
După ce autoritatea verifică cheltuielile și virează suma nerambursabilă, banii sunt utilizați pentru stingerea totală sau parțială a creditului.
ING descrie exact această funcție: creditul punte pentru fonduri europene finanțează grantul până la momentul încasării sumelor de la Autoritatea de Management.
De ce ai nevoie de credit dacă ai câștigat bani nerambursabili?
Aceasta este una dintre cele mai frecvente confuzii.
Antreprenorul aude:
„Ai câștigat 200.000 euro.”
Și presupune că a doua zi are 200.000 euro în cont.
În realitate, finanțarea nerambursabilă este acordată conform mecanismului prevăzut de program și contract.
În unele proiecte trebuie mai întâi să existe:
factură → achiziție → plată sau cerere de plată → verificare → decontare.
Pentru cererile de plată, legislația permite beneficiarului să depună documentele după primirea facturilor pentru bunuri, servicii sau lucrări recepționate și acceptate la plată. Alte proiecte funcționează prin rambursarea cheltuielilor deja efectuate.
Asta înseamnă că între momentul în care trebuie efectuată investiția și momentul în care intră grantul poate exista un gol de cash-flow.
Creditul punte acoperă tocmai acel gol.
Exemplu concret de credit punte
Să presupunem că ai un proiect de:
500.000 lei
Grant:
70% = 350.000 lei
Contribuție proprie:
30% = 150.000 lei
Prima factură pentru echipamente:
200.000 lei.
Partea aferentă grantului este:
140.000 lei.
Partea ta:
60.000 lei.
Firma poate acoperi cei 60.000 lei din surse proprii sau, dacă banca și programul permit, printr-un credit separat de cofinanțare.
Pentru cei:
140.000 lei
care urmează să fie recuperați din fondurile nerambursabile, poate fi utilizat creditul punte.
După efectuarea și autorizarea cheltuielii, autoritatea virează cei 140.000 lei.
Acești bani sting finanțarea temporară.
Urmează factura următoare și ciclul poate fi reluat în funcție de structura creditului.
Unele bănci oferă inclusiv facilități revolving. Patria Bank precizează că sumele rambursate din ajutorul nerambursabil pot reîntregi facilitatea și pot fi utilizate din nou în perioada de valabilitate a creditului.
Credit punte versus credit de cofinanțare
Sunt două lucruri complet diferite.
Presupunem din nou:
Proiect = 1.000.000 lei
Grant = 700.000 lei
Contribuție proprie = 300.000 lei
Creditul punte
Finanțează temporar cei:
700.000 lei
sau partea din grant care trebuie avansată până la decontare.
Creditul de cofinanțare
Te ajută să finanțezi:
cei 300.000 lei care sunt responsabilitatea ta.
Creditul punte se stinge în principal din încasarea grantului.
Creditul de cofinanțare trebuie rambursat din:
activitatea și cash-flow-ul firmei.
Diferența este esențială.
BCR oferă separat, pentru proiectele cu finanțare nerambursabilă, atât credit de prefinanțare/credit punte, cât și credit pentru cofinanțarea contribuției beneficiarului.
Credit punte versus prefinanțarea primită prin program
Nici acestea nu sunt același lucru.
Prefinanțarea programului
Este o parte din finanțarea proiectului acordată în avans prin mecanismul programului.
Creditul punte
Sunt bani împrumutați de la bancă.
Pentru anumite proiecte finanțate în cadrul perioadei 2021–2027, legislația permite acordarea prefinanțării în tranșe de până la 30% din valoarea eligibilă, în condițiile prevăzute de OUG 133/2021. Pentru beneficiarii de ajutor de stat sau de minimis pot exista tranșe de până la 40% din valoarea ajutorului, cu constituirea garanției prevăzute de lege.
Aceste procente nu înseamnă că orice program oferă automat 30% sau 40%.
Ghidul solicitantului și contractul de finanțare decid mecanismul aplicabil proiectului tău.
În anumite programe poate fi suficientă prefinanțarea.
În altele poate exista în continuare un deficit de lichiditate.
Atunci poate deveni util creditul punte.
Cât poate acoperi un credit punte pentru fonduri europene?
Nu există un procent universal.
Depinde de:
- bancă;
- program;
- proiect;
- valoarea grantului;
- riscul beneficiarului;
- garanții;
- structura finanțării.
Există însă produse bancare care pot ajunge până la:
100% din valoarea grantului aprobat.
De exemplu, BCR prezintă pentru anumite programe posibilitatea acordării unei finanțări punte de maximum 100% din grantul aprobat, iar Patria Bank publică de asemenea posibilitatea finanțării până la 100% din valoarea fondurilor nerambursabile obținute.
Asta nu înseamnă că orice firmă va primi automat finanțarea integrală.
Banca face propria analiză de risc.
Ce verifică banca înainte să acorde creditul punte?
Faptul că proiectul a fost aprobat pentru fonduri europene nu obligă banca să îți acorde creditul.
Banca poate analiza:
firma
proiectul
contractul de finanțare
valoarea grantului
contribuția proprie
fluxurile financiare
istoricul companiei
capacitatea de implementare
garanțiile disponibile
calendarul proiectului.
Pot fi solicitate, în funcție de bancă și proiect:
- contractul de finanțare;
- cererea de finanțare aprobată;
- bugetul proiectului;
- graficul de implementare;
- situațiile financiare;
- documentele firmei;
- certificatul fiscal;
- ofertele sau contractele cu furnizorii;
- documentele privind contribuția proprie;
- documentele garanțiilor.
Banca trebuie să ia în calcul și un scenariu foarte important:
ce se întâmplă dacă autoritatea întârzie sau refuză rambursarea unei cheltuieli?
Ce costuri are un credit punte?
Creditul punte nu este parte din grant.
Este un credit bancar.
Prin urmare pot exista:
dobândă
comision de analiză
comision de acordare
comision de administrare
costul garanțiilor
evaluări
costuri cu conturile dedicate
eventuale comisioane pentru suma neutilizată.
Structura diferă foarte mult între bănci și programe.
Nu analiza doar:
„dobânda este X%.”
Întreabă banca:
Cât mă costă creditul în lei dacă rambursarea grantului vine în 3, 6 sau 12 luni?
Asta îți oferă o imagine mult mai utilă.
Pentru o perspectivă mai largă asupra finanțărilor disponibile companiilor, articolul BOASIG Credite pentru firme în 2026: 5 oferte de comparat explică diferența dintre capital de lucru, investiții și alte soluții de finanțare.
Ce se întâmplă dacă grantul întârzie?
Aici apare principalul risc al creditului punte.
Presupunem că banca a estimat rambursarea peste:
6 luni.
Autoritatea solicită clarificări.
Verificările durează mai mult.
Grantul intră după:
10 luni.
Creditul continuă să genereze costuri conform contractului.
De aceea trebuie analizat scenariul:
Ce se întâmplă dacă decontarea întârzie 3–6 luni?
Nu construi proiectul financiar presupunând că fiecare rambursare va veni în cea mai optimistă zi posibilă.
Ce se întâmplă dacă o cheltuială nu mai este eligibilă?
Aceasta este o situație și mai importantă.
Ai plătit din creditul punte:
100.000 lei.
Dar în urma verificărilor:
20.000 lei nu sunt acceptați la rambursare.
Autoritatea virează doar:
80.000 lei.
Banca însă ți-a împrumutat:
100.000 lei.
Diferența de:
20.000 lei
nu dispare.
Trebuie suportată de firmă.
Acesta este unul dintre motivele pentru care procedurile de achiziție, documentele și respectarea bugetului aprobat sunt esențiale.
Dacă încă nu ai depus proiectul, verifică mai întâi ghidul BOASIG Află dacă ești eligibil pentru fonduri nerambursabile, deoarece eligibilitatea firmei nu înseamnă automat că orice cheltuială propusă este și ea eligibilă.
Creditul punte plătește și contribuția proprie?
În mod normal, trebuie separate cele două surse.
Credit punte → partea nerambursabilă care urmează să fie încasată
Credit de cofinanțare → contribuția beneficiarului
Dar banca poate structura mai multe facilități în același proiect.
BCR oferă, de exemplu, pentru anumite programe:
credit punte + credit de cofinanțare + credit pentru cheltuieli neeligibile și TVA.
Aceasta este diferența dintre a spune:
„am un proiect de 500.000 euro”
și:
„am construit finanțarea completă a proiectului.”
A doua variantă trebuie să răspundă clar la întrebările:
Cine finanțează grantul până la rambursare?
Cine finanțează contribuția proprie?
Cine plătește TVA?
Cine plătește cheltuielile neeligibile?
Din ce plătim funcționarea firmei?
TVA-ul poate necesita finanțare separată
TVA-ul trebuie analizat separat în funcție de:
- statutul fiscal al beneficiarului;
- program;
- eligibilitatea TVA;
- mecanismul proiectului.
Nu presupune că, pentru că ai un grant de 70%, programul îți acoperă automat și TVA-ul.
Unele bănci oferă finanțări dedicate tocmai pentru TVA și cheltuieli neeligibile.
Aceasta poate fi o componentă importantă a cash-flow-ului unui proiect mare.
Când merită un credit punte pentru fonduri europene?
Poate fi foarte util atunci când:
ai proiectul aprobat
grantul este sigur contractual, dar se plătește ulterior
nu vrei sau nu poți bloca integral banii firmei
furnizorii trebuie plătiți înainte de decontare
proiectul are mai multe etape și rambursări
ai suficientă contribuție proprie și capacitate financiară pentru costurile creditului.
Un credit punte poate permite unei firme cu:
200.000 lei lichidități
să implementeze un proiect de:
1.000.000 lei
fără să fie obligată să dețină în numerar întreaga valoare a investiției.
Dar finanțarea trebuie dimensionată corect.
Când poate deveni periculos?
Atunci când firma pornește proiectul fără rezervă.
De exemplu:
grant mare
dar:
zero lichidități
zero bani pentru cofinanțare
zero bani pentru TVA
zero rezervă pentru întârzieri
zero capital de lucru după deschidere.
Fondurile europene pot finanța investiția.
Nu garantează că firma va putea funcționa după ce utilajele sunt instalate.
Exact de aceea, în ghidurile BOASIG despre afaceri cu fonduri europene insistăm și asupra cofinanțării, TVA-ului, cheltuielilor neeligibile și capitalului necesar după finalizarea investiției.
Credit punte sau bani proprii?
Dacă firma are lichidități suficiente, antreprenorul poate decide să nu utilizeze credit.
Avantajul:
nu plătește dobândă.
Dar apare altă întrebare:
ce se întâmplă cu firma dacă blochează 500.000 lei timp de șase luni?
Acei bani poate că erau necesari pentru:
- salarii;
- furnizori;
- stocuri;
- marketing;
- alte investiții.
De aceea, costul creditului trebuie comparat și cu valoarea lichidității păstrate în companie.
Uneori creditul este mai scump decât utilizarea banilor proprii.
Alteori, blocarea tuturor banilor firmei este riscul mai mare.
Cum alegi banca pentru un credit punte?
Nu compara doar dobânda.
Solicită minimum două-trei oferte și verifică:
procentul din grant finanțat
dobânda și indicele de referință
comisioanele
garanțiile
perioada maximă
posibilitatea prelungirii
modul de rambursare
posibilitatea reutilizării creditului
costul cofinanțării
creditarea TVA și a cheltuielilor neeligibile.
Unele bănci au echipe specializate în proiecte europene, iar această experiență poate conta mult atunci când finanțarea trebuie corelată cu calendarul cererilor de plată sau rambursare.
Întrebări frecvente despre credit punte fonduri europene
Ce este un credit punte pentru fonduri europene?
Este un credit temporar prin care banca finanțează partea nerambursabilă a proiectului până la încasarea grantului de la autoritatea de management.
Creditul punte trebuie rambursat?
Da.
Este un credit bancar. Rambursarea se face, de regulă, din sumele nerambursabile încasate pentru cheltuielile finanțate.
Pot primi 100% din valoarea grantului prin credit punte?
Există produse bancare care permit finanțarea până la 100% din grantul aprobat, dar valoarea efectiv acordată depinde de program, bancă și analiza proiectului.
Creditul punte acoperă contribuția proprie?
Nu aceasta este funcția principală. Contribuția proprie poate fi finanțată separat printr-un credit de cofinanțare.
Creditul punte poate finanța TVA?
TVA-ul poate necesita o facilitate separată, în funcție de eligibilitatea lui și de structura proiectului.
Este necesar creditul punte pentru orice proiect?
Nu.
Unele proiecte pot fi implementate din surse proprii, prin prefinanțare sau prin mecanismul cererilor de plată fără să fie nevoie de un astfel de credit.
Pot cere creditul înainte să fie aprobat proiectul?
Băncile pot analiza proiectul și pot emite în anumite situații documente privind capacitatea de finanțare, dar acordarea efectivă a creditului punte este legată de condițiile proprii ale băncii și de existența finanțării nerambursabile aprobate.
Concluzie: ce înseamnă credit punte pentru fonduri europene?
Un credit punte pentru fonduri europene este, în esență, podul financiar dintre:
momentul în care trebuie să plătești investiția
și
momentul în care primești banii nerambursabili.
Nu trebuie confundat cu:
grantul
prefinanțarea
sau
creditul pentru contribuția proprie.
Exemplul simplu este acesta:
Proiect = 1.000.000 lei
Grant = 700.000 lei
Contribuție proprie = 300.000 lei
Banca poate finanța temporar partea din cei:
700.000 lei
care urmează să fie decontată.
Când grantul este plătit:
creditul punte se reduce sau se stinge.
Dar proiectul trebuie să aibă o structură financiară completă.
Înainte să începi trebuie să știi exact:
de unde vine contribuția proprie
cum plătești TVA-ul
cine acoperă cheltuielile neeligibile
cât costă creditul punte
ce faci dacă rambursarea întârzie
și:
ce se întâmplă dacă o parte din cheltuieli nu este acceptată la decontare.
Fondurile nerambursabile pot reduce enorm costul unei investiții.
Dar un proiect bun nu este doar unul care obține finanțarea.
Este unul care are suficient cash-flow pentru a ajunge de la contractul de finanțare până la ultima cerere de rambursare fără să rămână fără bani pe drum.