Cele mai bune ETF-uri nu sunt automat fondurile care au avut cel mai mare randament în ultimele 12 luni. Un ETF potrivit trebuie ales în funcție de obiectiv, perioadă, toleranța la risc, costuri, diversificare și fiscalitate.
Pentru un investitor, cel mai bun ETF poate fi un fond global care deține mii de companii. Pentru altul, poate fi un ETF care urmărește piața românească. În schimb, o persoană apropiată de momentul în care va avea nevoie de bani poate prefera un ETF de obligațiuni sau o combinație mai prudentă.
Prin urmare, nu există un câștigător universal.
Un ETF popular poate fi foarte bun pentru un anumit portofoliu, dar nepotrivit pentru altul. De exemplu, un ETF care urmărește S&P 500 oferă expunere la companii americane mari, însă nu include întreaga piață mondială. Un ETF BET oferă acces la companiile importante de la Bursa de Valori București, dar rămâne concentrat într-o singură țară și în câteva sectoare.
În plus, alegerea fondului reprezintă doar o parte din decizie. Contează și brokerul prin care este cumpărat, comisionul minim pe ordin, costul conversiei valutare, posibilitatea transferului portofoliului și obligațiile fiscale.
Acest ghid prezintă:
- cele mai importante ETF-uri listate la BVB;
- exemple de ETF-uri globale și internaționale;
- diferența dintre BET, BET-TR și BET-TRN;
- ETF-uri pentru S&P 500, piețe dezvoltate și emergente;
- exemple de brokeri din România și din străinătate;
- costurile care trebuie comparate;
- fiscalitatea aplicabilă în 2026;
- modele educative de portofoliu;
- simulări pentru investiții lunare;
- riscurile și greșelile frecvente.
Informațiile au fost verificate la 20 iulie 2026. Comisioanele, documentele fondurilor și legislația se pot modifica. De aceea, prospectul, documentul KID, oferta brokerului și regulile fiscale trebuie verificate înaintea fiecărei investiții.
Articolul are scop educativ și nu reprezintă consultanță financiară personalizată, recomandare de cumpărare sau promisiune de randament.
Ce înseamnă cele mai bune ETF-uri pentru un investitor român?
Expresia cele mai bune ETF-uri trebuie raportată la un obiectiv clar.
Un fond poate fi analizat pentru:
- acumulare pe termen lung;
- diversificare globală;
- expunere la România;
- expunere la Statele Unite;
- venit prin distribuții;
- reducerea volatilității;
- investiții în obligațiuni;
- completarea unui portofoliu existent;
- investiții lunare cu sume reduse.
Înainte de alegerea unui fond, investitorul trebuie să răspundă la câteva întrebări:
- Pentru ce investesc?
- Când voi avea nevoie de bani?
- Ce scădere temporară pot accepta?
- Vreau să investesc doar în România sau global?
- Prefer acumularea sau distribuirea veniturilor?
- Cât voi plăti brokerului?
- În ce monedă voi alimenta contul?
- Cum va fi impozitat câștigul?
- Pot continua să investesc în perioade de scădere?
- Înțeleg indicele urmărit?
O persoană care investește pentru următorii 25 de ani poate accepta fluctuații mai mari decât cineva care va folosi banii peste trei ani.
De aceea, fondul trebuie ales după obiectiv, nu după un clasament general.
Pentru explicația de bază privind fondurile tranzacționate la bursă, articolul ce sunt ETF-urile prezintă modul de funcționare, diferența față de acțiuni și efectul investițiilor periodice.
Cum identifici cele mai bune ETF-uri
Un ETF trebuie analizat după mai multe criterii, nu doar după randamentul trecut.
Indicele urmărit
Indicele stabilește activele pe care fondul încearcă să le reproducă.
Acesta poate include:
- companii din România;
- companii americane;
- piețe dezvoltate;
- piețe emergente;
- întreaga piață globală;
- obligațiuni;
- un anumit sector;
- companii care distribuie dividende;
- companii mici;
- o temă investițională.
Două fonduri pot avea costuri apropiate, dar expuneri complet diferite.
Diversificarea
Diversificarea trebuie analizată din mai multe perspective:
- numărul companiilor;
- țările;
- sectoarele;
- monedele;
- dimensiunea companiilor;
- tipurile de active.
Un ETF care deține 500 de companii nu este neapărat global dacă toate sunt din Statele Unite.
De asemenea, un fond cu 20 de companii poate fi foarte concentrat, chiar dacă firmele aparțin mai multor sectoare.
TER
TER reprezintă rata anuală a cheltuielilor curente ale fondului.
De exemplu, un TER de 0,20% înseamnă un cost anual teoretic de aproximativ 20 de euro pentru active de 10.000 de euro, dacă valoarea rămâne constantă.
Costul nu este facturat separat. El este reflectat în valoarea fondului.
Totuși, TER nu reprezintă întregul cost suportat de investitor.
Tracking difference
Tracking difference arată diferența dintre randamentul ETF-ului și randamentul indicelui urmărit.
Diferența poate fi influențată de:
- TER;
- taxe;
- tranzacții;
- replicare;
- împrumutul de titluri;
- tratamentul dividendelor;
- numerarul păstrat;
- rebalansare.
Un ETF cu TER foarte mic poate urmări indicele mai slab decât alt fond cu un TER ușor mai mare.
Dimensiunea fondului
Un fond cu active mai mari poate avea:
- lichiditate mai bună;
- spread mai redus;
- mai mulți participanți;
- risc comercial mai mic de închidere.
Totuși, dimensiunea nu garantează randamentul.
Lichiditatea și spreadul
Spreadul este diferența dintre cel mai bun preț de cumpărare și cel mai bun preț de vânzare.
Un spread mare crește costul tranzacției.
De aceea, trebuie verificate:
- volumul;
- market makerul;
- ordinele existente;
- bursa aleasă;
- ora plasării ordinului;
- diferența față de valoarea activului net.
Acumulare sau distribuire
Un ETF cu acumulare reinvestește veniturile în fond.
Un ETF cu distribuire plătește periodic investitorilor o parte din veniturile încasate.
Pentru acumularea pe termen lung, varianta cu acumulare poate fi mai simplă. În schimb, distribuirea poate fi analizată de persoanele care doresc un flux periodic de numerar.
Articolul ce sunt dividendele explică modul în care veniturile distribuite pot influența randamentul total.
Metoda de replicare
ETF-ul poate folosi:
- replicare fizică integrală;
- eșantionare;
- replicare sintetică.
Replicarea fizică presupune cumpărarea activelor din indice.
Replicarea sintetică folosește instrumente derivate pentru reproducerea performanței.
Ambele metode pot fi eficiente, însă au structuri și riscuri diferite.
Domiciliul fondului
Domiciliul influențează:
- cadrul juridic;
- tratamentul fiscal intern al fondului;
- documentele;
- protecția investitorului;
- tratamentul dividendelor;
- accesibilitatea pentru investitorii europeni.
Multe ETF-uri utilizate de investitorii din Uniunea Europeană sunt domiciliate în Irlanda sau Luxemburg.
UCITS și documentul KID
ETF-urile UCITS respectă un cadru european privind administrarea, diversificarea și informarea investitorilor.
Totuși, UCITS nu înseamnă că fondul este lipsit de risc.
Investitorii de retail din Uniunea Europeană trebuie să primească documentul cu informații esențiale. Regulamentul PRIIPs privind documentul cu informații esențiale explică obligația furnizării KID-ului.
Acesta este unul dintre motivele pentru care mulți investitori europeni cumpără variante UCITS, nu ETF-uri domiciliate direct în Statele Unite.
ISIN, ticker și bursă
ISIN-ul identifică instrumentul sau clasa de unități.
Tickerul este simbolul folosit pe o anumită bursă.
Același ETF poate avea:
- un singur ISIN;
- mai multe tickere;
- mai multe burse;
- mai multe monede de tranzacționare.
De exemplu, același fond poate apărea cu un ticker în Londra și cu altul pe Xetra.
Prin urmare, căutarea trebuie făcută după ISIN, nu doar după simbol.
Cele mai bune ETF-uri din România disponibile la BVB
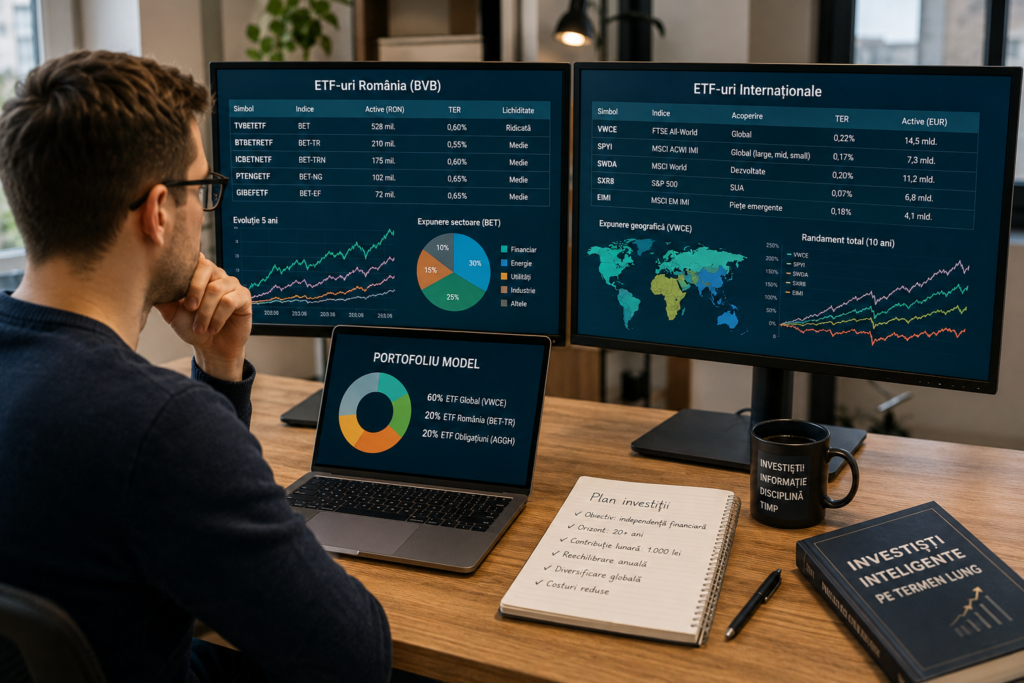
La 20 iulie 2026, lista ETF-urilor tranzacționate la Bursa de Valori București include nouă instrumente clasificate drept ETF sau ETF internațional.
Acestea oferă expunere la:
- indicele BET;
- indicele BET-TR;
- indicele BET-TRN;
- energie;
- energie și sector financiar;
- obligațiuni de stat românești în euro;
- piața din Slovenia;
- piața din Croația.
| Simbol | Denumire | Expunere principală |
|---|---|---|
| TVBETETF | ETF BET Patria–TradeVille | Indicele BET |
| PTENGETF | ETF Energie Patria–TradeVille | Indicele BET-NG |
| BTBETRETF | BT Index România ETF BET-TR | Indicele BET-TR |
| GIBEFETF | Globinvest Energy & Financials ETF | Indicele BET-EF |
| ICBETNETF | InterCapital BET-TRN UCITS ETF | Indicele BET-TRN |
| ICSLOETF | InterCapital SBITOP TR UCITS ETF | Piața din Slovenia |
| BKBETETF | ETF BET BRK | Indicele BET |
| ICCROETF | InterCapital CROBEX10TR UCITS ETF | Piața din Croația |
| ICGROETF | InterCapital EUR Romania Govt Bond 5–10yr UCITS ETF | Obligațiuni românești în euro |
Prezența mai multor fonduri nu înseamnă că investitorul trebuie să le cumpere pe toate.
Multe dintre ETF-urile românești au expuneri care se suprapun.
ETF BET Patria–TradeVille – TVBETETF
TVBETETF urmărește indicele BET.
Indicele include unele dintre cele mai lichide și reprezentative companii listate la BVB.
Fondul poate fi analizat de investitorii care vor:
- expunere la piața românească;
- tranzacționare în lei;
- un singur instrument în locul cumpărării fiecărei acțiuni;
- administrare simplificată;
- reinvestirea veniturilor în cadrul fondului.
Totuși, portofoliul rămâne concentrat într-o singură țară.
În plus, BET are o expunere importantă către:
- bănci;
- energie;
- utilități;
- companii controlate parțial de stat.
Prin urmare, TVBETETF poate fi o componentă locală, dar nu oferă singur diversificare globală.
BT Index România ETF BET-TR – BTBETRETF
BTBETRETF a fost lansat la BVB în aprilie 2026.
Lansarea ETF-ului BT Index România ETF BET-TR a adus pe piața locală un fond care urmărește indicele BET-TR.
BET-TR include:
- evoluția prețurilor companiilor din BET;
- dividendele brute reinvestite;
- alte ajustări prevăzute de metodologia indicelui.
Acest lucru îl diferențiază de un ETF care urmărește doar indicele de preț BET.
Avantajele pot include:
- tranzacționare în lei;
- expunere la companii românești;
- includerea dividendelor brute în indicele de referință;
- acces prin intermediari locali;
- structură simplă pentru investitor.
Riscurile includ:
- istoric scurt;
- concentrare geografică;
- concentrare sectorială;
- dependență de evoluția economiei și legislației din România;
- lichiditate care trebuie urmărită în timp.
Un fond nou nu trebuie ales doar pentru că a avut o perioadă bună după lansare.
InterCapital BET-TRN UCITS ETF – ICBETNETF
ICBETNETF urmărește indicele BET-TRN.
Indicele BET-TRN reflectă evoluția companiilor și reinvestirea dividendelor nete, conform metodologiei sale.
Fondul poate fi analizat pentru:
- expunere la piața românească;
- structură UCITS;
- indice total return net;
- tranzacționare la BVB;
- diversificare față de alegerea unei singure acțiuni.
Totuși, domiciliul, moneda, costurile și documentele trebuie verificate înainte de cumpărare.
De asemenea, trebuie analizat spreadul efectiv în momentul ordinului.
ETF BET BRK – BKBETETF
BKBETETF urmărește indicele BET.
Prin urmare, are o expunere apropiată ca direcție de TVBETETF.
Înainte de alegerea dintre cele două trebuie comparate:
- TER;
- tracking difference;
- activele administrate;
- lichiditatea;
- spreadul;
- market makerul;
- documentele fondului;
- condițiile brokerului.
Nu este obligatoriu ca investitorul să dețină două ETF-uri care urmăresc aproape aceeași piață.
Suprapunerea poate adăuga complexitate fără să aducă diversificare reală.
ETF Energie Patria–TradeVille – PTENGETF
PTENGETF urmărește indicele BET-NG, care include companii din energie și utilități.
Fondul poate oferi expunere la:
- producători de energie;
- distribuitori;
- transportatori;
- companii de utilități;
- firme legate de sectorul energetic.
Acest ETF poate fi analizat ca o poziție sectorială.
Totuși, nu este un înlocuitor direct pentru un ETF global.
Principalele riscuri sunt:
- concentrarea;
- influența prețurilor energiei;
- schimbările fiscale;
- reglementarea;
- deciziile statului;
- dependența de câteva companii mari.
O creștere spectaculoasă într-un an nu garantează repetarea rezultatului.
Globinvest Energy & Financials ETF – GIBEFETF
GIBEFETF urmărește indicele BET-EF.
Fondul combină companii din:
- energie;
- utilități;
- sectorul financiar.
Comparativ cu PTENGETF, include și expunere financiară.
Totuși, concentrarea rămâne ridicată.
Fondul poate completa un portofoliu, însă investitorul trebuie să verifice dacă aceleași companii nu sunt deja deținute printr-un ETF BET.
InterCapital EUR Romania Govt Bond 5–10yr UCITS ETF – ICGROETF
ICGROETF oferă expunere la obligațiuni de stat românești denominate în euro, cu maturități aflate în intervalul urmărit de fond.
Acesta nu trebuie confundat cu deținerea directă a unei obligațiuni până la scadență.
Valoarea ETF-ului poate fluctua în funcție de:
- dobânzile din piață;
- randamentele obligațiunilor;
- riscul suveran;
- durata portofoliului;
- lichiditate;
- percepția investitorilor.
Când randamentele obligațiunilor cresc, prețurile celor existente pot scădea.
Pentru comparația cu instrumentele cumpărate direct de persoane fizice, articolul ce sunt titlurile de stat explică diferențele dintre Tezaur, Fidelis și alte investiții cu venit fix.
ETF-urile regionale ICSLOETF și ICCROETF
ICSLOETF urmărește piața din Slovenia, iar ICCROETF urmărește un indice al pieței din Croația.
Aceste fonduri pot oferi expunere regională în Europa Centrală și de Sud-Est.
Totuși, piețele respective sunt:
- mai mici;
- mai puțin diversificate;
- mai concentrate;
- mai puțin lichide decât piețele globale.
Ele pot avea un rol complementar, dar nu reprezintă automat baza unui portofoliu diversificat.
BET, BET-TR sau BET-TRN: care este diferența?
Diferența dintre indici este importantă atunci când comparăm cele mai bune ETF-uri locale.
| Indice | Ce reflectă | Tratamentul dividendelor |
|---|---|---|
| BET | Evoluția prețurilor | Nu include dividendele în randamentul indicelui |
| BET-TR | Randament total brut | Include dividendele brute reinvestite |
| BET-TRN | Randament total net | Include dividendele nete reinvestite |
Un indice total return poate arăta mai bine pe termen lung deoarece include efectul dividendelor.
Totuși, investitorul trebuie să analizeze fondul real, nu doar numele indicelui.
Contează și:
- costurile;
- taxele interne;
- tracking difference;
- lichiditatea;
- modul de reinvestire;
- spreadul;
- data lansării.
Avantajele ETF-urilor din România
ETF-urile locale pot avea mai multe avantaje.
Tranzacționare în lei
Investitorul nu trebuie să convertească automat banii în euro sau dolari pentru cumpărare.
Astfel, poate evita un cost valutar direct.
Acces la companii cunoscute
Investitorul poate deține indirect companii românești importante fără să cumpere fiecare acțiune separat.
Acces prin brokeri locali
Mai mulți intermediari români oferă acces la BVB și rapoarte adaptate pieței locale.
Administrare simplificată
Un ordin poate oferi expunere la mai multe companii.
Posibilitatea reținerii impozitului
În funcție de intermediar și de condițiile legale, impozitul poate fi calculat și reținut la sursă.
Totuși, investitorul trebuie să verifice și obligația CASS sau alte venituri declarabile.
Dezavantajele ETF-urilor din România
Principalele limite sunt:
- numărul redus de companii;
- concentrarea în bănci și energie;
- dependența de economia românească;
- riscul politic și fiscal;
- lichiditatea mai mică;
- spreadurile;
- suprapunerea între fonduri;
- diversificarea internațională redusă.
O persoană care are:
- salariul în România;
- locuința în România;
- pensia în România;
- afacerea în România;
- investițiile doar în România;
poate deveni foarte dependentă de o singură economie.
De aceea, o componentă globală poate reduce concentrarea geografică.
Cele mai bune ETF-uri internaționale pentru diversificare globală
Pentru investitorii români, ETF-urile internaționale UCITS pot oferi acces la mii de companii.
Următoarele exemple nu reprezintă recomandări individuale. Ele sunt fonduri cunoscute care pot fi analizate și comparate.
Vanguard FTSE All-World UCITS ETF – VWCE
Vanguard FTSE All-World UCITS ETF este unul dintre cele mai cunoscute fonduri globale disponibile investitorilor europeni.
Varianta cu acumulare are:
- ISIN: IE00BK5BQT80;
- ticker VWCE pe mai multe burse europene;
- expunere la piețe dezvoltate și emergente;
- companii mari și medii;
- replicare fizică;
- reinvestirea dividendelor;
- cost anual redus raportat la multe fonduri active.
Avantajele principale sunt:
- un singur ETF;
- diversificare geografică;
- mii de companii;
- includerea piețelor emergente;
- administrare simplă;
- acumulare automată.
Totuși, investitorul trebuie să înțeleagă că:
- Statele Unite au o pondere ridicată;
- companiile foarte mici nu sunt acoperite complet;
- valoarea poate scădea puternic;
- riscul valutar rămâne;
- randamentele trecute nu sunt garantate.
VWCE poate fi analizat de persoanele care vor un portofoliu global simplu.
State Street SPDR MSCI ACWI IMI UCITS ETF – SPYI
State Street SPDR MSCI ACWI IMI UCITS ETF urmărește un indice foarte larg.
Fondul include:
- piețe dezvoltate;
- piețe emergente;
- companii mari;
- companii medii;
- companii mici.
Are ISIN-ul IE00B3YLTY66 și poate apărea cu simbolul SPYI pe Xetra sau cu alte tickere pe alte burse.
Indicele de referință acoperă aproximativ 9.000 de titluri din zeci de țări, deși fondul poate utiliza un portofoliu reprezentativ mai restrâns.
Avantajele sunt:
- diversificare foarte largă;
- includerea companiilor mici;
- piețe dezvoltate și emergente;
- variantă cu acumulare;
- cost anual competitiv.
Comparativ cu VWCE, SPYI adaugă expunere mai clară la small caps.
Totuși, diferența nu garantează un randament superior.
iShares Core MSCI World UCITS ETF – SWDA, IWDA sau EUNL
iShares Core MSCI World UCITS ETF urmărește indicele MSCI World.
Fondul poate apărea sub simboluri precum:
- SWDA;
- IWDA;
- EUNL.
Acesta are ISIN-ul IE00B4L5Y983.
MSCI World include companii mari și medii din piețe dezvoltate.
Totuși, numele „World” poate crea confuzie.
Fondul nu include direct toate piețele emergente.
Prin urmare, investitorul care dorește expunere și la:
- China;
- India;
- Taiwan;
- Brazilia;
- alte economii emergente;
poate analiza completarea cu un ETF separat.
Avantajele fondului sunt:
- dimensiune mare;
- istoric lung;
- lichiditate;
- diversificare în piețele dezvoltate;
- acumulare;
- cost anual competitiv.
iShares Core S&P 500 UCITS ETF – SXR8 sau CSPX
iShares Core S&P 500 UCITS ETF urmărește indicele S&P 500.
Fondul are:
- ISIN: IE00B5BMR087;
- ticker CSPX pe London Stock Exchange;
- ticker SXR8 pe Xetra;
- domiciliu în Irlanda;
- acumulare;
- replicare fizică;
- TER de 0,07%.
S&P 500 include aproximativ 500 dintre cele mai mari companii americane.
Avantajele pot include:
- cost foarte redus;
- lichiditate mare;
- companii cunoscute;
- istoric lung al indicelui;
- acces simplu la piața americană.
Totuși, fondul este concentrat în:
- Statele Unite;
- companii cu capitalizare mare;
- o pondere importantă a sectorului tehnologic;
- câteva companii foarte mari.
Un ETF S&P 500 nu este identic cu un ETF global.
Dacă piața americană a avut performanțe foarte bune în trecut, acest lucru nu garantează că va depăși toate celelalte regiuni în viitor.
iShares Core MSCI EM IMI UCITS ETF – EIMI sau IS3N
iShares Core MSCI EM IMI UCITS ETF oferă expunere la piețele emergente.
Fondul include companii mari, medii și mici.
Poate apărea sub tickere precum:
- EIMI;
- IS3N.
Are ISIN-ul IE00BKM4GZ66.
Poate fi utilizat pentru completarea unui ETF care urmărește doar piețele dezvoltate.
Riscurile includ:
- volatilitate;
- instabilitate politică;
- riscuri valutare;
- guvernanță;
- tensiuni geopolitice;
- concentrarea în câteva țări;
- intervenții ale autorităților.
Piețele emergente pot avea potențial de creștere, dar și perioade lungi de rezultate slabe.
iShares Core Global Aggregate Bond UCITS ETF – AGGH sau EUNA
iShares Core Global Aggregate Bond UCITS ETF oferă expunere la obligațiuni globale cu rating investițional.
Varianta protejată în euro poate apărea sub simboluri precum:
- AGGH;
- EUNA.
Fondul are ISIN-ul IE00BDBRDM35.
Acesta poate include:
- obligațiuni guvernamentale;
- obligațiuni corporative;
- obligațiuni emise de instituții;
- mai multe valute;
- protecție valutară către euro.
Avantajele pot include:
- diversificarea componentei de obligațiuni;
- reducerea riscului valutar prin hedging;
- expunere globală;
- cost anual redus.
Totuși, valoarea fondului poate scădea.
Un ETF de obligațiuni este influențat de:
- dobânzi;
- durată;
- calitatea emitenților;
- spreadurile de credit;
- inflație;
- costul protecției valutare.
ETF global sau ETF S&P 500?
Aceasta este una dintre cele mai frecvente comparații.
| Criteriu | ETF global | ETF S&P 500 |
|---|---|---|
| Țări | Mai multe | Statele Unite |
| Piețe emergente | Poate include | Nu |
| Număr de companii | De regulă mai mare | Aproximativ 500 |
| Diversificare geografică | Mai ridicată | Mai redusă |
| Cost | Redus | Poate fi foarte redus |
| Concentrare SUA | Ridicată, dar nu exclusivă | 100% |
| Administrare | Simplă | Simplă |
Un ETF global conține deja o pondere mare de companii americane.
Prin urmare, combinarea unui ETF global cu un ETF S&P 500 mărește și mai mult expunerea către Statele Unite.
Acest lucru poate fi intenționat, dar trebuie înțeles.
ETF cu acumulare sau ETF cu distribuire?
ETF cu acumulare
Poate fi analizat pentru:
- investiții pe termen lung;
- reinvestire automată;
- administrare simplă;
- acumularea capitalului;
- reducerea operațiunilor manuale.
ETF cu distribuire
Poate fi analizat pentru:
- venit periodic;
- cheltuieli curente;
- retrageri;
- investitori aflați în etapa de consum a portofoliului.
Totuși, distribuirea nu este un câștig suplimentar gratuit.
În momentul distribuirii, o parte din valoarea economică părăsește fondul.
În plus, pot exista obligații fiscale.
ETF-uri tematice și sectoriale: sunt printre cele mai bune ETF-uri?
ETF-urile tematice pot urmări domenii precum:
- inteligență artificială;
- robotică;
- semiconductori;
- apărare;
- energie verde;
- securitate cibernetică;
- biotehnologie;
- apă;
- mobilitate electrică.
Aceste fonduri pot părea atractive deoarece urmăresc industrii aflate în atenția publicului.
Totuși, au mai multe riscuri:
- evaluări ridicate;
- concentrare;
- costuri mai mari;
- companii mici;
- schimbarea rapidă a temei;
- volatilitate;
- suprapunere cu ETF-uri globale;
- lansare după o perioadă de creștere.
O industrie poate crește puternic, dar investitorul poate obține un randament slab dacă a cumpărat companiile la prețuri exagerate.
Prin urmare, ETF-urile tematice nu trebuie considerate automat nucleul portofoliului.
Cei mai cunoscuți brokeri din România pentru ETF-uri
Alegerea brokerului trebuie realizată la fel de atent precum alegerea fondului.
Un intermediar potrivit trebuie analizat după:
- autorizare;
- piețe disponibile;
- ETF-uri oferite;
- comision;
- comision minim;
- conversie valutară;
- custodie;
- transfer;
- raportare fiscală;
- suport;
- securitate.
Exemplele următoare nu reprezintă un clasament.
TradeVille
TradeVille oferă acces la:
- Bursa de Valori București;
- ETF-uri locale;
- piețe internaționale;
- acțiuni și alte instrumente;
- o platformă pentru mai multe piețe.
Avantajele pot include:
- suport în limba română;
- acces la BVB;
- raportare adaptată investitorilor locali;
- reținerea impozitului în condițiile legii;
- acces la ETF-uri internaționale eligibile.
Totuși, trebuie verificate comisioanele TradeVille pentru fiecare piață.
Un comision minim poate avea un efect important asupra investițiilor mici.
BT Capital Partners
BT Capital Partners oferă acces la BVB și piețe externe prin BT Trade.
Poate fi analizat de investitorii care vor:
- ETF-uri listate la BVB;
- acces la acțiuni;
- integrarea cu servicii financiare ale grupului;
- suport local;
- documente în limba română.
Înainte de deschiderea contului trebuie consultate taxele și comisioanele BT Capital Partners.
Comisioanele pot varia în funcție de instrument, piață, tipul contului și promoțiile existente.
BRK Financial Group
BRK Financial Group este un intermediar român activ pe piața locală.
Acesta oferă acces la:
- BVB;
- ETF-uri locale;
- piețe externe;
- mai multe categorii de instrumente;
- tranzacționare online.
Trebuie comparate separat:
- comisioanele BRK Financial Group pentru piața internă;
- costurile pentru piețele externe;
- custodia;
- conversia valutară;
- transferul instrumentelor.
Goldring
Goldring oferă servicii de tranzacționare la BVB și acces la produse de investiții.
Poate fi analizat de investitorii care preferă:
- un intermediar român;
- suport local;
- acces la BVB;
- servicii execution-only sau asistate;
- materiale educaționale.
Trebuie verificate suma minimă, comisioanele și condițiile contului înainte de contractare.
Brokeri internaționali pentru ETF-uri
Brokerii internaționali pot oferi o selecție mai mare de piețe și fonduri.
Totuși, investitorul trebuie să verifice entitatea juridică, fiscalitatea și schema de protecție aplicabilă.
Interactive Brokers
Interactive Brokers oferă acces la numeroase burse, monede, acțiuni și ETF-uri.
Avantajele pot include:
- selecție mare de piețe;
- conversie valutară competitivă;
- instrumente profesionale;
- posibilitatea transferului de portofoliu;
- ordine avansate;
- conturi în mai multe monede.
În schimb, platforma poate fi mai complexă pentru începători.
Pentru bursele europene, comisioanele Interactive Brokers pentru ETF-uri europene depind de piață și de structura tarifară aleasă.
Un comision de aproximativ 3 euro poate fi rezonabil pentru o tranzacție mare, dar scump pentru una de 50 de euro.
XTB
XTB oferă acces la acțiuni și ETF-uri internaționale cu deținere, precum și planuri de investiții.
La data verificării, XTB nu oferea acces direct la acțiunile și ETF-urile listate la BVB.
Oferta poate fi potrivită pentru:
- investiții internaționale;
- contribuții periodice;
- unități fracționate;
- utilizarea unei aplicații simple.
Totuși, trebuie diferențiate clar:
- ETF-urile cu deținere;
- ETF CFD;
- fracțiunile;
- moneda contului;
- costul conversiei;
- transferul portofoliului.
Comisionul declarat drept 0% nu înseamnă cost total zero. Conversia valutară și alte taxe pot influența rezultatul.
Saxo Bank
Saxo Bank oferă acces la mii de ETF-uri listate pe numeroase burse.
Avantajele pot include:
- selecție mare;
- platforme avansate;
- acces la mai multe piețe;
- rapoarte;
- instrumente de analiză.
Totuși, trebuie verificate:
- oferta de ETF-uri Saxo Bank;
- comisionul minim;
- custodia;
- conversia valutară;
- nivelul contului;
- entitatea contractuală.
Saxo poate fi mai potrivit pentru portofolii mai mari decât pentru ordine foarte mici și frecvente.
Trading 212
Trading 212 oferă acces la acțiuni, ETF-uri și unități fracționate.
Platforma poate fi analizată pentru:
- contribuții periodice;
- portofolii automate;
- sume mici;
- conturi în mai multe monede;
- interfață simplă.
Totuși, investitorul trebuie să verifice condițiile de tranzacționare Trading 212, în special:
- entitatea juridică;
- costul FX;
- transferul instrumentelor;
- tratamentul fracțiunilor;
- raportarea fiscală;
- protecția aplicabilă.
Comparație între brokerii români și internaționali
| Criteriu | Broker român | Broker internațional |
|---|---|---|
| Acces la BVB | De regulă, da | De regulă, nu |
| ETF-uri internaționale | Selecție variabilă | Selecție adesea mai mare |
| Suport în română | Frecvent | Depinde de broker |
| Fiscalitate | Poate reține impozitul | Poate necesita declarare anuală |
| Conversie valutară | Cost variabil | Cost variabil |
| Unități fracționate | Mai rar | Mai frecvent |
| Comision minim | Trebuie verificat | Trebuie verificat |
| Transferul portofoliului | Posibil, cu condiții | Posibil, cu condiții |
| Rapoarte fiscale românești | Mai accesibile | Pot necesita prelucrare |
Un broker străin nu este automat mai ieftin.
Un broker român nu este automat mai simplu în toate situațiile.
Alegerea depinde de:
- suma investită;
- piețele dorite;
- frecvența ordinelor;
- costul valutar;
- fiscalitate;
- suport;
- nivelul de experiență.
Cum verifici brokerul
Înainte de alimentarea contului trebuie verificate:
- denumirea completă a entității;
- autoritatea de supraveghere;
- numărul autorizației;
- țara;
- schema de compensare;
- custodia;
- segregarea activelor;
- dreptul de transfer;
- termenii contractuali;
- procedura de reclamație.
Pentru intermediarii locali trebuie consultată lista cu brokerii autorizați de ASF.
Pentru un broker european trebuie verificat registrul autorității din statul în care este autorizat.
Nu transfera bani către:
- conturi personale;
- persoane care promit randamente;
- platforme fără entitate identificabilă;
- brokeri găsiți prin apeluri nesolicitate;
- site-uri care imită firme cunoscute.
Comisionul minim poate schimba complet costul
Presupunem că brokerul percepe un comision minim de 3 euro.
| Valoarea ordinului | Comision | Cost procentual |
|---|---|---|
| 50 euro | 3 euro | 6% |
| 100 euro | 3 euro | 3% |
| 500 euro | 3 euro | 0,6% |
| 1.000 euro | 3 euro | 0,3% |
Pentru un comision minim de 5 euro:
| Valoarea ordinului | Comision | Cost procentual |
|---|---|---|
| 50 euro | 5 euro | 10% |
| 100 euro | 5 euro | 5% |
| 500 euro | 5 euro | 1% |
| 1.000 euro | 5 euro | 0,5% |
Prin urmare, un investitor care economisește o sumă mică poate analiza gruparea banilor și plasarea unui ordin la două sau trei luni.
Totuși, această strategie înseamnă că o parte din bani rămâne temporar neinvestită.
Costul conversiei valutare
Presupunem că investitorul schimbă lei în euro în fiecare lună.
500 de lei lunar timp de 20 de ani
Contribuția totală este de 120.000 de lei.
- cost FX de 0,25%: aproximativ 300 de lei;
- cost FX de 0,50%: aproximativ 600 de lei.
1.000 de lei lunar timp de 20 de ani
Contribuția totală este de 240.000 de lei.
- cost FX de 0,25%: aproximativ 600 de lei;
- cost FX de 0,50%: aproximativ 1.200 de lei.
Aceste calcule arată doar costul direct.
Nu includ randamentul pe care sumele respective l-ar fi putut genera.
Impactul TER-ului pe termen lung
Presupunem:
- investiție lunară: 1.000 de lei;
- randament brut ipotetic: 7%;
- perioadă: 20 sau 30 de ani;
- contribuții la sfârșitul lunii;
- fără taxe.
| TER ipotetic | Randament net simplificat | Valoare după 20 ani | Valoare după 30 ani |
|---|---|---|---|
| 0,07% | 6,93% | 516.522 lei | 1.203.254 lei |
| 0,19% | 6,81% | 509.073 lei | 1.175.206 lei |
| 1,00% | 6,00% | 462.041 lei | 1.004.515 lei |
Diferența dintre un cost foarte redus și unul de 1% poate depăși 198.000 de lei după 30 de ani în această simulare.
Calculul este simplificat.
În realitate, tracking difference, taxele, împrumutul de titluri și alte elemente pot modifica rezultatul.
Fiscalitatea ETF-urilor în România în 2026
Fiscalitatea depinde de intermediar și de tipul venitului.
Tranzacții prin intermediari care rețin impozitul
Pentru transferurile realizate prin entitățile prevăzute de Codul fiscal, Legea nr. 239/2025 stabilește:
- impozit de 3% asupra fiecărui câștig pentru titluri deținute cel puțin 365 de zile;
- impozit de 6% asupra fiecărui câștig pentru titluri deținute mai puțin de 365 de zile.
Intermediarul calculează și reține impozitul.
Perioada se determină folosind regula FIFO pentru fiecare simbol.
În acest regim, pierderile nu sunt compensate în același mod precum în sistemul câștigului net anual.
Tranzacții pentru care investitorul declară câștigul anual
În situațiile în care nu se aplică reținerea la sursă din România, investitorul poate avea obligația să determine și să declare câștigul net anual.
Pentru veniturile aferente anului 2026, cota aplicată câștigului net anual impozabil este de 16%, potrivit regulilor aplicabile.
Procedura trebuie verificată în materialele ANAF privind modificările fiscale din 2026 și în instrucțiunile Declarației unice.
Distribuțiile primite de la ETF-uri
Plățile realizate de un ETF cu distribuire pot avea un tratament fiscal influențat de:
- domiciliul fondului;
- statul sursă;
- broker;
- impozitul reținut în străinătate;
- convenția de evitare a dublei impuneri;
- natura venitului;
- documentele primite.
Cota pentru dividendele distribuite începând cu 2026 este de 16%, însă tratamentul unei distribuții străine trebuie analizat concret.
CASS
Veniturile din investiții pot intra în calculul plafoanelor pentru contribuția de asigurări sociale de sănătate.
Plafoanele sunt raportate la:
- 6 salarii minime;
- 12 salarii minime;
- 24 de salarii minime.
Valoarea în lei trebuie verificată pentru anul fiscal aplicabil.
Chiar dacă brokerul reține impozitul pe câștig, investitorul poate avea obligații separate privind CASS.
Exemple educative de portofolii cu ETF-uri
Următoarele modele nu reprezintă recomandări.
Ele arată cum pot fi combinate diferite tipuri de fonduri.
Portofoliu simplu cu un singur ETF global
Exemplu:
- 100% ETF global UCITS cu acumulare.
Avantajele sunt:
- administrare simplă;
- diversificare;
- un singur ordin;
- reechilibrare inutilă între mai multe fonduri.
Riscurile sunt:
- expunere completă la acțiuni;
- scăderi mari;
- pondere ridicată a SUA;
- lipsa unei componente defensive.
Portofoliu global cu expunere la România
Exemplu:
- 80% ETF global;
- 20% ETF care urmărește BET, BET-TR sau BET-TRN.
Avantajele pot include:
- diversificare internațională;
- componentă locală;
- tranzacționare parțială în lei;
- acces la companii românești.
Riscul este supraponderarea României față de ponderea sa în economia și piața globală.
Portofoliu cu piețe dezvoltate și emergente
Exemplu:
- 85% ETF MSCI World;
- 15% ETF pentru piețe emergente.
Avantajele sunt:
- control asupra ponderii emergentelor;
- fonduri separate;
- reechilibrare flexibilă.
Dezavantajele sunt:
- două ordine;
- comisioane;
- necesitatea reechilibrării;
- posibilitatea abaterii de la plan.
Portofoliu echilibrat
Exemplu:
- 60% ETF global de acțiuni;
- 20% ETF local;
- 20% ETF de obligațiuni.
Acest model poate avea o volatilitate mai mică decât un portofoliu format exclusiv din acțiuni.
Totuși, obligațiunile pot scădea, iar componenta locală adaugă concentrare geografică.
Simulare: 500 de lei investiți lunar
Calculele presupun:
- contribuții la sfârșitul fiecărei luni;
- randament constant ipotetic;
- reinvestirea randamentului;
- fără taxe și comisioane;
- fără perioade în care investiția este întreruptă.
| Durata | Total depus | Randament 5% | Randament 7% | Randament 9% |
|---|---|---|---|---|
| 10 ani | 60.000 lei | 77.641 lei | 86.542 lei | 96.757 lei |
| 20 ani | 120.000 lei | 205.517 lei | 260.463 lei | 333.943 lei |
| 30 ani | 180.000 lei | 416.129 lei | 609.985 lei | 915.372 lei |
La un randament ipotetic de 7%, 500 de lei lunar ar putea ajunge la aproximativ 609.985 de lei după 30 de ani.
Totuși, randamentul nu va fi constant.
Pot exista ani cu scăderi importante.
Simulare: 1.000 de lei investiți lunar
| Durata | Total depus | Randament 5% | Randament 7% | Randament 9% |
|---|---|---|---|---|
| 10 ani | 120.000 lei | 155.282 lei | 173.085 lei | 193.514 lei |
| 20 ani | 240.000 lei | 411.034 lei | 520.927 lei | 667.887 lei |
| 30 ani | 360.000 lei | 832.259 lei | 1.219.971 lei | 1.830.743 lei |
La 7%, investitorul ar depune 360.000 de lei și ar putea ajunge teoretic la aproximativ 1,22 milioane de lei după 30 de ani.
Inflația va reduce însă puterea de cumpărare a sumei finale.
Simulare: 2.000 de lei investiți lunar
| Durata | Total depus | Randament 5% | Randament 7% | Randament 9% |
|---|---|---|---|---|
| 10 ani | 240.000 lei | 310.565 lei | 346.170 lei | 387.029 lei |
| 20 ani | 480.000 lei | 822.067 lei | 1.041.853 lei | 1.335.774 lei |
| 30 ani | 720.000 lei | 1.664.517 lei | 2.439.942 lei | 3.661.487 lei |
Aceste valori nu sunt prognoze.
Ele arată efectul matematic al:
- duratei;
- contribuției;
- reinvestirii;
- randamentului compus.
Cum cumperi primul ETF
1. Construiește fondul de urgență
Banii necesari pentru cheltuieli neprevăzute nu trebuie să depindă de evoluția bursei.
2. Stabilește obiectivul
Poate fi:
- pensie;
- acumulare;
- educație;
- independență financiară;
- venit viitor;
- diversificare.
3. Alege perioada
Pentru un ETF de acțiuni este necesar, de regulă, un orizont lung.
Nici zece ani nu garantează profitul.
4. Verifică brokerul
Confirmă autorizarea și entitatea contractuală.
5. Compară costurile
Analizează:
- comisionul;
- minimul;
- FX;
- custodia;
- transferul;
- spreadul;
- taxele fondului.
6. Identifică ETF-ul prin ISIN
Nu cumpăra doar după ticker.
7. Verifică bursa și moneda
Același fond poate fi tranzacționat în euro, dolari sau lire.
8. Citește documentul KID
Verifică:
- obiectivul;
- riscul;
- costurile;
- scenariile;
- perioada recomandată;
- politica veniturilor.
9. Folosește un ordin potrivit
Un ordin limită poate oferi control asupra prețului.
Totuși, este posibil să nu fie executat.
10. Păstrează documentele
Salvează:
- extrase;
- tranzacții;
- comisioane;
- conversii;
- distribuții;
- rapoarte fiscale;
- declarații.
Riscurile celor mai bune ETF-uri
Chiar și cele mai bune ETF-uri pot pierde bani.
Riscul de piață
Când piețele scad, ETF-ul poate scădea.
Riscul valutar
Un ETF cumpărat în euro poate avea active în dolari, yeni sau alte monede.
Moneda de tranzacționare nu elimină expunerea economică.
Riscul de concentrare
Un fond poate avea o pondere mare în:
- Statele Unite;
- tehnologie;
- energie;
- câteva companii;
- o singură țară.
Riscul de lichiditate
Spreadul poate crește în perioade dificile.
Riscul de dobândă
ETF-urile de obligațiuni pot scădea când dobânzile cresc.
Riscul de închidere
Administratorul poate închide sau uni un fond cu active reduse.
Riscul brokerului
Pot apărea:
- insolvență;
- fraude;
- erori;
- întârzieri;
- probleme de custodie;
- dificultăți de transfer.
Riscul comportamental
Investitorul poate cumpăra după creșteri și poate vinde după scăderi.
Uneori, comportamentul produce pierderi mai mari decât fondul ales.
Greșeli de evitat când alegi cele mai bune ETF-uri
- Alegerea după randamentul ultimului an.
- Cumpărarea mai multor ETF-uri cu aceleași companii.
- Confundarea unui ETF global cu unul american.
- Confundarea tickerului cu ISIN-ul.
- Ignorarea bursei.
- Ignorarea spreadului.
- Ignorarea conversiei valutare.
- Alegerea brokerului doar după mesajul „zero comision”.
- Confundarea ETF-ului cu ETF CFD.
- Cumpărarea unui ETF tematic drept întregul portofoliu.
- Folosirea levierului.
- Investirea fondului de urgență.
- Investirea banilor împrumutați.
- Vânzarea în panică.
- Ignorarea fiscalității.
- Alegerea unui fond doar după prețul unității.
- Investirea exclusivă în România fără analizarea concentrării.
- Supraponderarea S&P 500 fără înțelegerea expunerii.
- Schimbarea portofoliului în fiecare lună.
- Presupunerea că randamentul trecut se va repeta.
Investitorii atrași de active cu volatilitate foarte mare pot compara separat riscurile în articolul se mai merită să investești în Bitcoin în 2026.
Care sunt cele mai bune ETF-uri din România?
Pentru expunere generală la piața locală pot fi analizate fondurile care urmăresc:
- BET;
- BET-TR;
- BET-TRN.
TVBETETF și BKBETETF urmăresc indicele BET.
BTBETRETF urmărește BET-TR.
ICBETNETF urmărește BET-TRN.
Alegerea trebuie făcută după:
- indice;
- costuri;
- active;
- lichiditate;
- spread;
- tracking difference;
- documente;
- broker.
Pentru energie pot fi analizate PTENGETF și GIBEFETF, însă acestea sunt fonduri mai concentrate.
Pentru obligațiuni românești în euro poate fi analizat ICGROETF.
Nu există un singur fond local potrivit pentru toată lumea.
Care sunt cele mai bune ETF-uri internaționale?
Pentru un portofoliu global simplu pot fi analizate:
- VWCE;
- SPYI.
Pentru piețe dezvoltate poate fi analizat:
- SWDA, IWDA sau EUNL.
Pentru S&P 500 poate fi analizat:
- SXR8 sau CSPX.
Pentru completarea piețelor emergente poate fi analizat:
- EIMI sau IS3N.
Pentru obligațiuni globale protejate în euro poate fi analizat:
- AGGH sau EUNA.
Alegerea depinde de portofoliul complet.
Nu trebuie cumpărate toate aceste fonduri simultan.
De exemplu, VWCE și SPYI includ deja piețe dezvoltate și emergente. Adăugarea SWDA, S&P 500 și EIMI poate crea suprapuneri importante.
Merită să investească românii în ETF-uri?
ETF-urile pot merita pentru românii care:
- au fond de urgență;
- investesc pe termen lung;
- acceptă scăderile;
- vor diversificare;
- contribuie regulat;
- urmăresc costurile;
- înțeleg fiscalitatea;
- folosesc un broker autorizat;
- nu caută profit garantat.
Ele pot fi nepotrivite pentru persoanele care:
- au nevoie rapid de bani;
- nu acceptă volatilitatea;
- au datorii costisitoare;
- investesc bani împrumutați;
- urmăresc câștiguri rapide;
- nu înțeleg instrumentul;
- ar vinde la prima scădere.
Ghidul despre investiții la BVB explică și alte instrumente disponibile investitorilor români, inclusiv acțiuni, obligațiuni și titluri de stat.
Întrebări frecvente despre cele mai bune ETF-uri
Care este cel mai bun ETF din România?
Nu există un singur ETF potrivit pentru toți. Pentru expunere largă la companiile importante de la BVB pot fi comparate fondurile care urmăresc BET, BET-TR și BET-TRN.
Care este cel mai bun ETF global?
VWCE și SPYI sunt două exemple cunoscute. VWCE urmărește companii mari și medii din piețe dezvoltate și emergente, iar SPYI include și segmentul companiilor mici.
Este suficient un singur ETF?
Un ETF global foarte diversificat poate fi suficient pentru un portofoliu simplu de acțiuni. Totuși, nu oferă o componentă defensivă și poate scădea puternic.
VWCE sau S&P 500?
VWCE oferă expunere globală, iar un ETF S&P 500 este concentrat pe companii americane mari. Alegerea depinde de nivelul de diversificare dorit.
BET, BET-TR sau BET-TRN?
BET urmărește prețurile, BET-TR include dividendele brute reinvestite, iar BET-TRN include dividendele nete reinvestite.
Care ETF local include dividendele în indice?
BTBETRETF urmărește BET-TR, iar ICBETNETF urmărește BET-TRN. Fondurile trebuie analizate și după costuri și tracking difference.
Este mai sigur un ETF global?
Este mai diversificat decât un ETF concentrat într-o singură țară. Totuși, poate pierde o parte importantă din valoare în perioadele de scădere globală.
Ce broker poate fi folosit pentru BVB?
Exemplele includ TradeVille, BT Capital Partners, BRK Financial Group și Goldring. Oferta și comisioanele trebuie comparate.
Ce broker poate fi folosit pentru ETF-uri internaționale?
Pot fi analizate TradeVille, BT Capital Partners, BRK, Interactive Brokers, XTB, Saxo Bank și Trading 212, în funcție de piață și produs.
Este mai bun un broker român sau unul străin?
Brokerul român poate simplifica accesul la BVB și fiscalitatea. Brokerul internațional poate oferi mai multe piețe și costuri diferite. Alegerea depinde de strategie.
Ce taxe se plătesc în 2026?
Pentru intermediarii care aplică reținerea la sursă se pot aplica 3% sau 6% asupra fiecărui câștig, în funcție de perioada de deținere. În alte situații, câștigul net anual poate fi impozitat cu 16%.
Ce este TER?
TER este rata anuală a cheltuielilor curente ale fondului, reflectată în valoarea ETF-ului.
Ce este tracking difference?
Este diferența dintre randamentul ETF-ului și randamentul indicelui urmărit.
Ce este spreadul?
Este diferența dintre cel mai bun preț de cumpărare și cel mai bun preț de vânzare.
Ce înseamnă UCITS?
UCITS este un cadru european aplicabil fondurilor de investiții. Acesta stabilește reguli privind administrarea și informarea, dar nu garantează capitalul.
ETF cu acumulare sau distribuire?
Acumularea poate fi potrivită pentru creșterea portofoliului, iar distribuirea pentru obținerea unui flux periodic. Fiscalitatea și obiectivul trebuie analizate.
Cum verific ETF-ul corect?
Verifică ISIN-ul, indicele, politica dividendelor, bursa, moneda, TER-ul și documentul KID.
Poți investi lunar 500 de lei?
Da, dacă brokerul permite și comisionul nu este prea mare raportat la ordin. Uneori, gruparea sumelor poate reduce costul procentual.
Cât poți acumula cu 500 de lei lunar?
La un randament ipotetic de 7%, aproximativ 86.542 de lei după 10 ani, 260.463 de lei după 20 de ani și 609.985 de lei după 30 de ani, înainte de taxe și costuri.
Ce se întâmplă dacă brokerul intră în insolvență?
Instrumentele clienților ar trebui să fie evidențiate separat de activele brokerului, conform regulilor aplicabile. Totuși, pot apărea întârzieri, erori sau probleme de transfer. Schema de compensare nu acoperă pierderile de piață.
Pot cumpăra ETF-uri americane direct?
Investitorii de retail din Uniunea Europeană nu au întotdeauna acces la ETF-uri domiciliate în SUA dacă nu există documentul KID necesar. De aceea, sunt folosite frecvent variante UCITS europene.
Care este perioada potrivită pentru un ETF de acțiuni?
Pentru ETF-urile de acțiuni este utilizat frecvent un orizont de cel puțin zece ani. Totuși, nici această perioadă nu garantează profitul.
Concluzie
Cele mai bune ETF-uri sunt cele care se potrivesc obiectivului, perioadei și nivelului de risc al investitorului.
Pentru piața românească pot fi analizate ETF-urile care urmăresc BET, BET-TR și BET-TRN.
Pentru diversificare internațională, fonduri precum VWCE, SPYI, SWDA sau CSPX oferă expuneri diferite și nu trebuie considerate produse identice.
Un ETF global poate fi o bază simplă pentru un portofoliu pe termen lung. În schimb, un ETF local poate adăuga expunere la România, iar un ETF de obligațiuni poate reduce dependența de acțiuni.
Totuși, fondul nu trebuie ales doar după randament.
Investitorul trebuie să verifice:
- indicele;
- diversificarea;
- TER-ul;
- tracking difference;
- spreadul;
- ISIN-ul;
- politica veniturilor;
- brokerul;
- conversia valutară;
- fiscalitatea.
De asemenea, comisionul minim poate transforma o investiție mică într-o tranzacție foarte scumpă.
O contribuție de 500 de lei lunar ar putea ajunge, într-o simulare cu randament mediu de 7%, la aproximativ 609.985 de lei după 30 de ani. Totuși, rezultatul nu este garantat, iar inflația, taxele și costurile vor influența valoarea finală.
În final, cele mai bune ETF-uri nu sunt fondurile care promit cel mai mult. Sunt instrumentele pe care investitorul le înțelege, le poate păstra în perioade dificile și le integrează într-un plan financiar realist.