Refinanțare credit de nevoi personale în 2026: când merită și cât poți economisi?
O refinanțare a creditului de nevoi personale poate reduce rata lunară, dobânda și chiar costul total al împrumutului. Dacă ai contractat un credit cu dobândă de 13–15% și găsești o ofertă cu dobândă de 8–9%, diferența poate însemna câteva mii de lei economisiți.
Dar nu orice refinanțare este avantajoasă.
Poți obține o rată cu 300 lei mai mică și, cu toate acestea, să ajungi să plătești mai mult în total dacă prelungești prea mult perioada creditului.
În 2026, mai multe bănci din România oferă soluții de refinanțare pentru creditele de nevoi personale, inclusiv produse care permit consolidarea cardurilor de credit și a descoperiturilor de cont.
În acest ghid explicăm cum funcționează refinanțarea, care sunt costurile, ce comisioane trebuie verificate și cât poți economisi pentru credite de 30.000, 50.000 sau 80.000 lei.
Ce înseamnă refinanțare credit de nevoi personale?
Refinanțarea presupune înlocuirea unuia sau mai multor credite existente cu un credit nou, acordat în condiții diferite.
De regulă, banii obținuți prin noul împrumut sunt utilizați pentru închiderea datoriilor vechi.
Poți refinanța la aceeași bancă, dacă instituția oferă această posibilitate, sau poți transfera creditul către o altă bancă.
Obiectivele pot fi diferite:
- Obținerea unei dobânzi mai mici.
- Reducerea ratei lunare.
- Scurtarea perioadei de rambursare.
- Unificarea mai multor credite într-unul singur.
- Trecerea de la dobândă variabilă la dobândă fixă.
- Obținerea unei sume suplimentare, dacă banca aprobă.
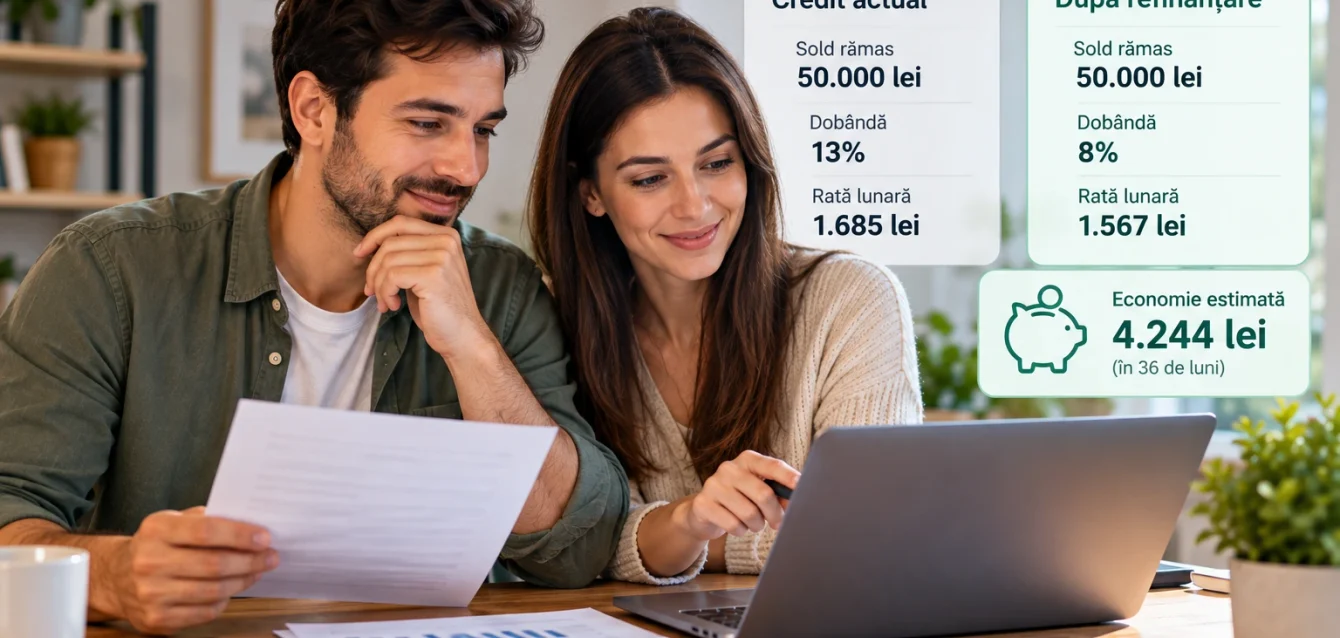
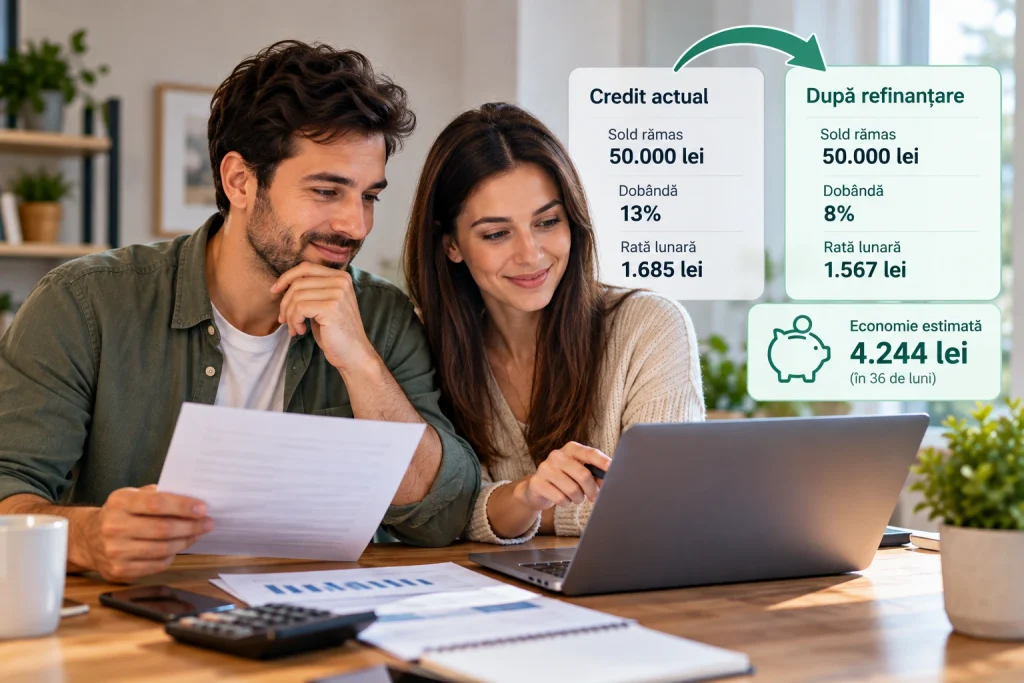
De exemplu, dacă ai un credit cu sold de 50.000 lei și dobândă de 13%, poți solicita refinanțarea la o bancă ce oferă o dobândă mai mică.
Noul credit stinge vechea datorie, iar tu începi să plătești rate conform unui nou grafic.
Important: refinanțarea nu șterge datoria. O înlocuiește cu o finanțare nouă, care poate avea condiții mai bune sau mai puțin avantajoase.
Când merită refinanțarea unui credit de nevoi personale?
O refinanțare poate merita atunci când economia obținută prin dobânda mai mică depășește costurile operațiunii.
Cele mai favorabile situații apar atunci când ai un sold important, o dobândă ridicată și suficient timp rămas până la închiderea creditului.
Să presupunem că ai:
Sold credit → 50.000 lei
Dobândă actuală → 13%
Perioadă rămasă → 36 luni
Primești o ofertă de refinanțare cu dobândă fixă de 8% și păstrezi aceeași perioadă de 36 de luni.
Diferența dintre cele două variante poate fi semnificativă.
Exemplu: refinanțare de la 13% la 8%
| Caracteristică | Credit actual | Credit refinanțat |
|---|---|---|
| Sold / sumă refinanțată | 50.000 lei | 50.000 lei |
| Dobândă anuală | 13% | 8% |
| Perioadă rămasă | 36 luni | 36 luni |
| Rată lunară | 1.685 lei | 1.567 lei |
| Dobândă viitoare | 10.649 lei | 6.405 lei |
În această simulare matematică:
Reducere rată → aproximativ 118 lei/lună
Economie brută de dobândă → aproximativ 4.244 lei
Calculele presupun rate egale, dobânzi fixe și lipsa altor costuri contractuale.
Dar economia reală trebuie calculată după scăderea comisioanelor.
Presupunem că ai:
Compensație rambursare anticipată → 500 lei
Costuri suplimentare nou credit → 300 lei
Economia netă estimată devine:
4.244 − 500 − 300 = 3.444 lei
Asta înseamnă că, în acest exemplu, refinanțarea poate economisi aproximativ 3.400 lei și poate reduce rata lunară.
Valorile sunt orientative, nu reprezintă o ofertă bancară și presupun că nu există alte costuri.
Refinanțare credit de nevoi personale în 2026: ce oferte există?
În România, mai multe instituții oferă refinanțarea creditelor de consum.
Dobânzile diferă în funcție de venit, suma refinanțată, istoricul de credit, asigurări și relația cu banca.
ING Bank
ING Personal permite refinanțarea creditelor de nevoi personale și oferă dobânzi fixe diferențiate în funcție de valoarea finanțării și condițiile clientului.
În octombrie 2026, ING a anunțat și posibilitatea refinanțării online, prin Home’Bank, pentru anumite produse de credit deținute la alte instituții.
Pot fi incluse credite de nevoi personale, carduri de credit, overdrafturi și alte produse eligibile, în condițiile băncii.
Dobânda finală poate depinde inclusiv de încasarea venitului și contractarea unei asigurări.
Raiffeisen Bank
**Raiffeisen Bank** oferă produse dedicate refinanțării creditelor fără ipotecă.
Documentația publicată în aprilie 2026 prevede dobânzi fixe și reduceri condiționate, inclusiv pentru încasarea salariului sau pensiei în cont.
Durata maximă poate diferi în funcție de data acordării creditelor refinanțate.
Garanti BBVA
**Garanti BBVA** prezintă o ofertă de refinanțare a creditelor de nevoi personale, cu condiții privind soldul, veniturile și durata finanțării.
Pentru anumite credite acordate înainte de 8 iulie 2020 pot exista posibilități de refinanțare pe perioade mai lungi, în condițiile legale și comerciale aplicabile.
BCR
**BCR** oferă produse de creditare și refinanțare cu dobânzi diferențiate în funcție de profilul clientului și de condițiile îndeplinite.
Este important să soliciți o ofertă personalizată, deoarece dobânda minimă afișată nu este garantată tuturor solicitanților.
Nu compara băncile exclusiv după cea mai mică dobândă din reclamă. Verifică DAE, asigurările, comisioanele și suma totală de rambursat.
Cât poți economisi dacă refinanțezi 80.000 lei?
Pentru un credit mai mare, diferența dintre dobânzi poate produce economii semnificative.
Presupunem:
Sold credit → 80.000 lei
Perioadă rămasă → 48 luni
Dobândă veche → 14%
Dobândă nouă → 9%
Cu rate egale și fără alte costuri, rezultatele sunt:
Rată actuală → aproximativ 2.186 lei
Rată refinanțată → aproximativ 1.991 lei
Reducere lunară → aproximativ 195 lei
Dobânda viitoare a creditului vechi ar fi de aproximativ 24.934 lei.
La noua dobândă, pentru aceeași perioadă, dobânda ar fi aproximativ 15.559 lei.
Economie brută → aproximativ 9.375 lei
Dacă operațiunea generează costuri totale de 1.000 lei, economia netă estimată scade la aproximativ 8.375 lei.
Acest exemplu demonstrează de ce o reducere de câteva puncte procentuale poate conta foarte mult când soldul este ridicat.
Dar există o condiție importantă: trebuie să compari aceeași perioadă de rambursare.
Capcana refinanțării: rată mai mică, dar credit mai scump
Să analizăm o situație diferită.
Ai un credit cu:
Sold → 30.000 lei
Dobândă → 14%
Perioadă rămasă → 24 luni
Rata lunară este de aproximativ 1.440 lei.
Primești o ofertă de refinanțare cu dobândă de 9%, dar alegi o perioadă nouă de 48 de luni.
Noua rată devine aproximativ 747 lei.
La prima vedere, oferta pare excelentă.
Rata scade cu aproximativ 693 lei lunar.
Totuși, costul total spune altceva.
| Fără refinanțare | Cu refinanțare | |
|---|---|---|
| Dobândă | 14% | 9% |
| Perioadă | 24 luni | 48 luni |
| Rată | 1.440 lei | 747 lei |
| Dobândă viitoare | 4.569 lei | 5.834 lei |
În acest caz, noul credit generează aproximativ 1.265 lei în plus la dobândă, înainte de comisioane.
Prin urmare, refinanțarea îți reduce presiunea lunară, dar nu economisește bani în total.
Aceasta nu înseamnă că operațiunea este întotdeauna greșită.
Dacă rata de 1.440 lei îți pune în pericol capacitatea de plată, reducerea ei poate fi mai importantă decât economia totală.
Dar trebuie să înțelegi diferența dintre:
Refinanțare pentru economie → plătești mai puțin în total.
Refinanțare pentru buget → plătești mai puțin lunar, posibil mai mult în total.
Ce comisioane plătești la refinanțarea unui credit de nevoi personale?
Înainte să refinanțezi, trebuie să identifici toate costurile operațiunii.
Acestea pot include compensația pentru rambursarea anticipată a vechiului credit, analiza noului dosar, administrarea contului și asigurările asociate.
Comisionul de rambursare anticipată
Potrivit **OUG nr. 50/2010 privind contractele de credit pentru consumatori**, rambursarea anticipată poate genera o compensație atunci când creditul are dobândă fixă și sunt îndeplinite condițiile legale.
Limitele sunt:
- Maximum 1% din suma rambursată anticipat, dacă mai este peste un an până la încheierea contractului.
- Maximum 0,5%, dacă mai este cel mult un an până la final.
- Fără această compensație când rambursarea intervine într-o perioadă cu dobândă nefixă, precum și în alte situații exceptate de lege.
De exemplu, pentru un sold rambursat de 50.000 lei și o perioadă rămasă de trei ani, compensația maximă de 1% ar fi 500 lei.
Aceasta este o limită legală, nu un comision obligatoriu la toate băncile.
Costurile noului credit
Pe lângă închiderea vechii finanțări, verifică dacă noua bancă percepe:
- Comision de analiză.
- Costuri de administrare.
- Asigurare de viață sau de șomaj.
- Costuri ale contului curent.
- Alte cheltuieli contractuale.
O ofertă cu dobândă nominală mai mică poate deveni mai puțin atractivă dacă necesită o asigurare costisitoare.
Pentru comparația ofertelor, explicăm în ghidul BOASIG ce este DAE și de ce contează mai mult decât simpla dobândă.
Cum calculezi dacă refinanțarea merită?
Ai nevoie de câteva informații din graficul actual și din oferta nouă.
Primul pas este să afli soldul principal, nu suma ratelor pe care le mai ai de achitat.
Apoi calculezi totalul plăților viitoare pentru ambele variante.
Formula simplificată este:
Economie netă = plățile viitoare ale creditului vechi − plățile viitoare ale noului credit − costurile suplimentare ale refinanțării
De exemplu:
Plăți viitoare credit vechi → 60.649 lei
Plăți viitoare credit nou → 56.405 lei
Costuri suplimentare → 800 lei
Economie netă → 3.444 lei
Pentru o comparație corectă, trebuie să incluzi toate costurile viitoare relevante. Cheltuielile inițiale deja plătite pentru vechiul credit nu trebuie adăugate din nou.
Dacă perioadele diferă, verifică și valoarea banilor în timp, dar mai ales dacă noul grafic se potrivește bugetului tău.
Calculator simplu: câți bani economisești lunar?
Poți face o verificare rapidă.
Să presupunem:
Rată veche → 1.800 lei
Rată nouă → 1.550 lei
Reducere lunară → 250 lei
Pe 36 de luni, diferența ratelor ar însuma 9.000 lei.
Dar această valoare nu este automat economia finală.
Trebuie să verifici dacă ambele credite se încheie după aceleași 36 de luni și dacă noua finanțare nu implică alte costuri.
Dacă noul credit durează 60 de luni, comparația celor 36 de rate devine incompletă.
Refinanțarea creditului de nevoi personale sau rambursarea anticipată?
Cele două strategii urmăresc reducerea costurilor, dar funcționează diferit.
Prin refinanțare înlocuiești creditul existent cu unul nou.
Prin rambursare anticipată reduci principalul datorat din bani proprii, fără să fie obligatoriu să contractezi alt împrumut.
Dacă ai economii, poți analiza mai întâi dacă o rambursare anticipată este mai avantajoasă.
În articolul BOASIG despre rambursarea anticipată a creditului de nevoi personale explicăm cum poți reduce rata sau perioada și câtă dobândă poate fi economisită.
Există și o strategie combinată:
Refinanțare cu dobândă mai mică → păstrezi un buget lunar similar → rambursezi anticipat diferența.
Să presupunem că rata scade de la 1.685 lei la 1.567 lei.
În loc să cheltuiești diferența de 118 lei, o folosești lunar pentru rambursări suplimentare, conform condițiilor noului contract.
Astfel poți reduce mai repede soldul și dobânda viitoare.
Această strategie este utilă dacă îți permiți în continuare nivelul vechi al plății și ai o rezervă financiară adecvată.
Poți refinanța mai multe credite într-unul singur?
Da. Unele bănci permit consolidarea mai multor datorii într-o singură finanțare.
De exemplu, ai:
Credit personal → 35.000 lei
Card de credit utilizat → 10.000 lei
Overdraft utilizat → 5.000 lei
Totalul datoriilor este de 50.000 lei.
Dacă instituția acceptă toate cele trei produse, poți obține un credit nou pentru stingerea lor.
Avantajul este simplificarea administrării și, eventual, reducerea costurilor.
Acest lucru poate conta în special când cardul de credit sau overdraftul are o dobândă ridicată.
Dar trebuie să verifici dacă limitele vechi sunt închise sau rămân disponibile.
Dacă refinanțezi un card de credit și apoi îl folosești din nou, poți ajunge să ai două datorii.
De asemenea, un credit nou pe cinci ani nu reprezintă automat o economie față de mai multe datorii pe care le-ai fi putut stinge mai repede.
Poți refinanța și obține bani în plus?
Unele produse permit acordarea unei sume suplimentare față de soldurile refinanțate.
De exemplu, ai un sold de 40.000 lei și soliciți o refinanțare de 50.000 lei.
Diferența de 10.000 lei poate fi disponibilă pentru alte nevoi, dacă banca aprobă finanțarea și sunt respectate condițiile produsului.
Dar acești 10.000 lei reprezintă o datorie nouă.
Nu trebuie prezentați drept bani economisiți prin refinanțare.
În plus, suma suplimentară poate crește rata, costul total și gradul de îndatorare.
Pentru o comparație corectă a economiei, calculează separat partea care stinge vechiul credit și partea destinată cheltuielilor noi.
Ce condiții trebuie să îndeplinești pentru refinanțare?
Banca analizează o cerere de refinanțare asemănător unei noi solicitări de credit.
Sunt importante:
- Veniturile eligibile.
- Stabilitatea locului de muncă.
- Gradul de îndatorare.
- Istoricul de plată.
- Creditele active și limitele revolving.
- Vârsta și perioada solicitată.
- Condițiile comerciale ale produsului.
Dacă ai un istoric cu restanțe, refinanțarea nu este automat imposibilă, dar eligibilitatea poate fi afectată.
În mod similar, faptul că ai achitat corect toate ratele nu garantează aprobarea unei noi finanțări.
Banca trebuie să verifice dacă veniturile tale pot susține noua obligație.
Unele oferte permit verificarea veniturilor prin ANAF, fără adeverință clasică de salariu, atunci când sunt îndeplinite condițiile procedurale.
Cum faci refinanțarea pas cu pas?
Începe prin a solicita creditorului actual informațiile necesare pentru închiderea împrumutului.
Trebuie să cunoști soldul principal, dobânda acumulată până la data stingerii și eventualele costuri de rambursare anticipată.
Apoi:
- Soliciți oferte de refinanțare de la una sau mai multe bănci.
- Compari dobânda, DAE, perioada și toate costurile.
- Alegi oferta potrivită obiectivului tău.
- Depui documentele solicitate și aștepți analiza.
- Semnezi contractul nou, dacă finanțarea este aprobată.
- Se efectuează stingerea creditului vechi conform procedurii.
- Verifici confirmarea închiderii și noul grafic de rambursare.
Nu presupune că vechiul credit este închis doar pentru că ai semnat contractul de refinanțare.
Solicită confirmarea operațiunii și verifică soldul final.
În anumite situații poate apărea o mică diferență între soldul comunicat inițial și suma necesară la data efectivă a închiderii, din cauza dobânzii acumulate între cele două date.
Când NU merită refinanțarea?
Există situații în care păstrarea creditului actual poate fi o alegere mai bună.
Mai ai foarte puține rate
Dacă mai ai doar șase sau douăsprezece luni până la închiderea creditului, economia de dobândă poate fi redusă.
Comisioanele noului credit pot consuma mare parte din avantaj.
Diferența de dobândă este mică
O reducere de la 9% la 8,5% nu produce aceeași economie ca o reducere de la 15% la 8%.
Contează soldul și perioada rămasă.
Noua perioadă este mult mai lungă
O rată mai mică poate părea atractivă, dar poate ascunde un cost total mai ridicat.
Asigurările elimină avantajul
O reducere a dobânzii condiționată de o asigurare costisitoare trebuie analizată împreună cu prima asigurării.
Intenționezi să închizi curând creditul
Dacă ai economii sau urmează să primești o sumă cu care poți rambursa creditul, compară refinanțarea cu rambursarea anticipată directă.
Nu are sens să plătești costuri de refinanțare fără să recuperezi avantajul înainte de închiderea împrumutului.
Care este cea mai bună strategie de refinanțare?
Dacă obiectivul tău este să economisești cât mai mult, încearcă să păstrezi sau să reduci perioada rămasă.
De exemplu, dacă mai ai trei ani de plată, compară în primul rând oferte pe trei ani.
Dacă ai nevoie de reducerea ratei pentru a-ți proteja bugetul, o perioadă mai lungă poate avea sens, dar trebuie să cunoști costul suplimentar.
Pentru cei care vor atât o obligație lunară mai mică, cât și o reducere accelerată a datoriei, poate funcționa o strategie flexibilă:
Obții o rată contractuală mai mică, dar continui rambursările suplimentare atunci când îți permite bugetul.
Nu utiliza însă toate economiile pentru a reduce datoria dacă nu ai un fond de urgență.
Refinanțarea trebuie să îmbunătățească situația financiară, nu să creeze o nouă vulnerabilitate.
Întrebări frecvente despre refinanțare credit de nevoi personale
1. Când merită refinanțarea unui credit de nevoi personale?
Poate merita când dobânda nouă este suficient de mică pentru ca economia viitoare să depășească toate costurile refinanțării, iar noua perioadă nu anulează avantajul.
2. Pot refinanța un credit de nevoi personale la altă bancă?
Da. Numeroase bănci oferă refinanțare externă, în condițiile produselor și ale eligibilității solicitantului.
3. Cât economisesc dacă reduc dobânda de la 13% la 8%?
Pentru un sold de 50.000 lei și 36 de luni rămase, economia brută de dobândă este de aproximativ 4.244 lei. Din aceasta trebuie scăzute costurile refinanțării.
4. Se plătește comision de rambursare anticipată?
La anumite credite de consum cu dobândă fixă poate exista o compensație de maximum 1% sau 0,5%, în funcție de perioada rămasă. Pentru dobânda nefixă și în alte cazuri exceptate legal, compensația nu se solicită.
5. Pot refinanța dacă mai am doar un an de credit?
Da, dacă banca acceptă, dar economia posibilă poate fi mică. Compară toate costurile înainte de a schimba finanțarea.
6. Pot refinanța două credite într-unul singur?
Da, anumite produse permit consolidarea mai multor credite, carduri de credit și overdrafturi, în funcție de condițiile băncii.
7. Pot primi bani suplimentari la refinanțare?
Unele bănci permit acest lucru. Suma suplimentară crește însă datoria și trebuie analizată separat de economia obținută prin refinanțare.
8. Pot refinanța dacă am întârzieri la credit?
Depinde de politica băncii, istoricul raportat și situația financiară actuală. O restanță nu produce automat același rezultat la toate instituțiile.
9. Este mai bine să refinanțez sau să rambursez anticipat?
Depinde de dobânda actuală, oferta nouă, economiile disponibile și perioada rămasă. Uneori combinația dintre o dobândă mai mică și rambursări anticipate poate fi eficientă.
10. Pot refinanța un credit de nevoi personale pe zece ani?
Pentru anumite credite mai vechi pot exista condiții speciale care permit perioade mai lungi. Pentru creditele de consum recente, durata uzuală este de maximum cinci ani, conform produsului și reglementărilor aplicabile.
Concluzie: când merită refinanțarea unui credit de nevoi personale în 2026?
O refinanțare a creditului de nevoi personale în 2026 poate fi o soluție eficientă pentru reducerea costurilor, mai ales dacă ai un sold ridicat și o dobândă semnificativ mai mare decât ofertele disponibile.
Exemplele analizate arată diferențe importante:
- 50.000 lei, de la 13% la 8%, pe 36 luni → economie brută de aproximativ 4.244 lei.
- 80.000 lei, de la 14% la 9%, pe 48 luni → economie brută de aproximativ 9.375 lei.
- 30.000 lei, de la 14% pe 24 luni la 9% pe 48 luni → rată mai mică, dar dobândă totală mai mare.
Prin urmare, nu este suficient să găsești o dobândă mai mică sau o rată lunară mai confortabilă.
Trebuie să verifici costul total rămas, compensația pentru rambursare anticipată, comisioanele noului credit, asigurările și perioada de rambursare.
Cea mai bună refinanțare nu este neapărat cea care îți reduce cel mai mult rata, ci aceea care îndeplinește obiectivul tău financiar la cel mai mic cost justificat.
Dacă vrei să economisești, compară ofertele pentru aceeași perioadă rămasă. Dacă vrei să reduci presiunea lunară, calculează și costul suplimentar al prelungirii creditului.
Înainte să semnezi un nou contract, solicită o simulare completă și compară-o cu graficul actual.
O refinanțare bine calculată poate lăsa mai mulți bani în bugetul familiei și poate reduce semnificativ dobânda plătită băncii. Dar decizia trebuie luată pe baza cifrelor, nu doar a promisiunii unei rate mai mici.