RCA Bonus-Malus 2026: cum funcționează și cât îți poate schimba prețul asigurării?
RCA Bonus-Malus 2026 este sistemul prin care șoferii fără daune plătite beneficiază de reduceri la asigurarea auto obligatorie, iar cei pentru care au fost plătite despăgubiri în urma unor accidente cu răspundere pot plăti mai mult.
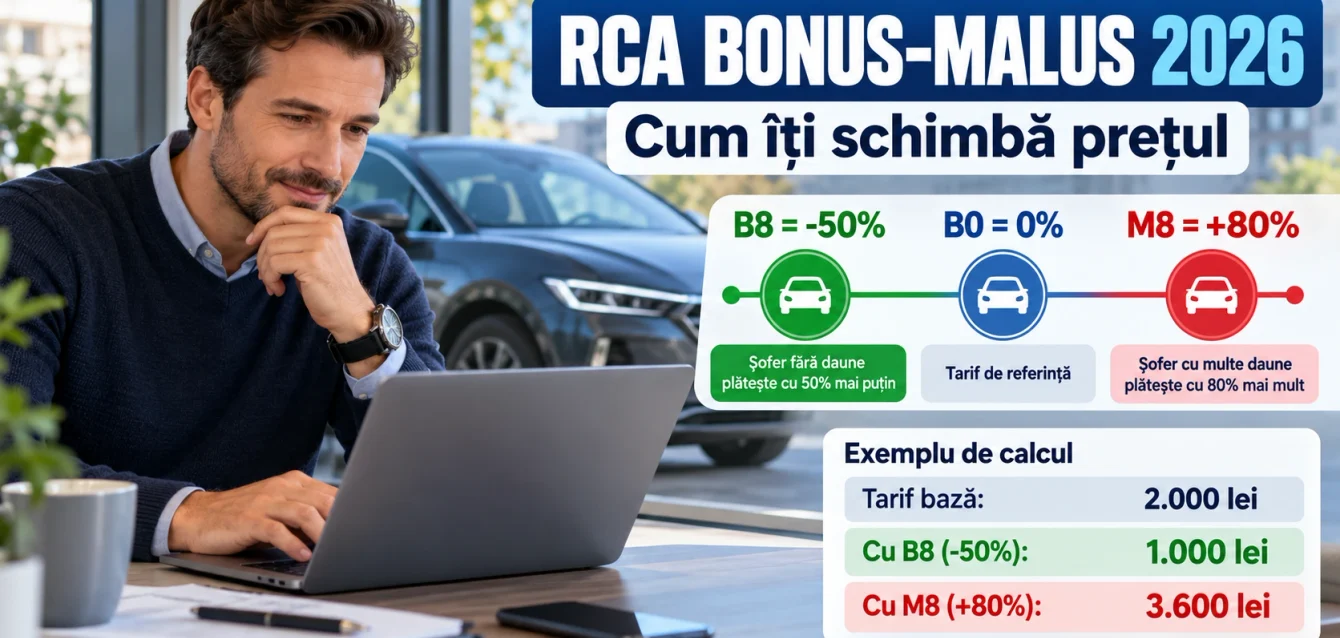
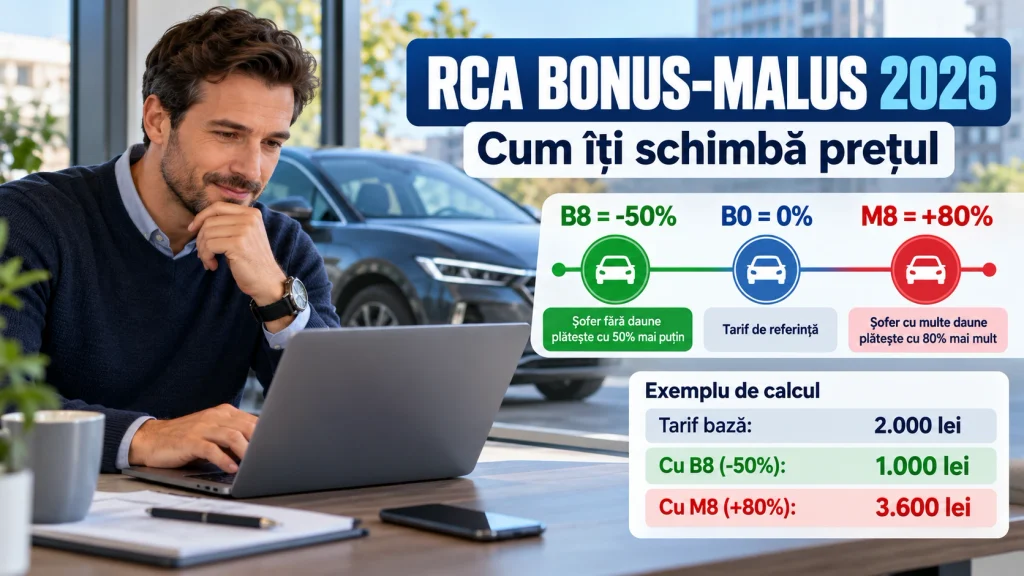
Diferențele sunt importante. Un șofer aflat în clasa B8 beneficiază de o reducere de 50%, în timp ce clasa M8 presupune un preț cu 80% mai mare decât tariful de bază al asigurătorului.
De exemplu, dacă tariful de bază pentru profilul tău este de 2.000 lei, aceeași ofertă ar costa 1.000 lei la clasa B8 și 3.600 lei la clasa M8.
Asta înseamnă o diferență de 2.600 lei pentru aceeași bază de calcul.
Dar cum ajungi la B8? Câte clase pierzi după un accident? Ce se întâmplă dacă altcineva îți conduce mașina? Și de ce poate crește prețul RCA chiar dacă ai ajuns într-o clasă mai bună?
În acest ghid explicăm regulile Bonus-Malus aplicabile în 2026, cu exemple numerice, tabelul complet al claselor și pașii prin care îți poți verifica istoricul.
Ce este sistemul RCA Bonus-Malus în 2026?
Bonus-Malus este mecanismul de ajustare a primei RCA în funcție de istoricul daunelor plătite și de încadrarea asiguratului.
Sistemul urmărește diferențierea costurilor între asigurații cu istoric favorabil și cei pentru care au fost achitate despăgubiri în condițiile prevăzute de reglementări.
Regulile sunt stabilite prin Norma ASF nr. 20/2017 privind asigurările auto din România, cu modificările și completările ulterioare.
Există trei categorii de clase:
- B0: clasa de bază, fără reducere sau majorare.
- B1–B8: opt clase de bonus, care reduc tariful.
- M1–M8: opt clase de malus, care majorează tariful.
Un nou asigurat, fără istoric relevant de asigurare, este încadrat în mod obișnuit la B0.
De aici, clasa poate evolua în funcție de daunele plătite în perioada de referință.
Sistemul se aplică tarifului practicat de asigurător la data încheierii contractului RCA.
Prin urmare, Bonus-Malus reprezintă un coeficient de ajustare, nu un preț fix stabilit de stat.
Tabel RCA Bonus-Malus 2026: toate clasele și reducerile
Potrivit anexei nr. 5 la Norma ASF nr. 20/2017, coeficienții sunt următorii:
| Clasa | Reducere / majorare | Coeficient |
|---|---|---|
| B8 | Reducere 50% | 50% |
| B7 | Reducere 40% | 60% |
| B6 | Reducere 30% | 70% |
| B5 | Reducere 25% | 75% |
| B4 | Reducere 20% | 80% |
| B3 | Reducere 15% | 85% |
| B2 | Reducere 10% | 90% |
| B1 | Reducere 5% | 95% |
| B0 | Fără ajustare | 100% |
| M1 | Majorare 10% | 110% |
| M2 | Majorare 20% | 120% |
| M3 | Majorare 30% | 130% |
| M4 | Majorare 40% | 140% |
| M5 | Majorare 50% | 150% |
| M6 | Majorare 65% | 165% |
| M7 | Majorare 70% | 170% |
| M8 | Majorare 80% | 180% |
Valorile sunt cele din tabelul oficial ASF cu coeficienții Bonus-Malus
Open.
Observă că diferențele dintre clase nu sunt uniforme.
De exemplu, trecerea de la B1 la B2 reduce coeficientul de la 95% la 90%, în timp ce trecerea de la B6 la B7 îl reduce de la 70% la 60%.
De aceea, nu este corect să presupui că fiecare clasă valorează exact aceeași reducere procentuală.
Cât costă RCA în funcție de clasa Bonus-Malus?
Să folosim un tarif de bază ipotetic de 2.000 lei pentru o poliță de 12 luni.
Formula este:
Preț RCA ajustat = tarif de bază × coeficient Bonus-Malus
Pentru câteva clase importante:
B8 → 2.000 × 50% = 1.000 lei
B6 → 2.000 × 70% = 1.400 lei
B4 → 2.000 × 80% = 1.600 lei
B0 → 2.000 × 100% = 2.000 lei
M2 → 2.000 × 120% = 2.400 lei
M4 → 2.000 × 140% = 2.800 lei
M8 → 2.000 × 180% = 3.600 lei
Exemplele presupun același tarif de bază și nu includ servicii opționale.
În realitate, prețurile pot fi diferite chiar pentru persoane aflate în aceeași clasă Bonus-Malus, deoarece asigurătorii folosesc și alte criterii de tarifare.
Pe BOASIG poți utiliza calculatorul RCA orientativ, care include clasa Bonus-Malus și tarifele de referință ASF publicate în mai 2026.
Calculatorul este util pentru estimare, însă tariful de referință ASF nu reprezintă o ofertă comercială obligatorie pentru asigurători.
Cum ajungi la clasa B8 și la reducerea maximă de 50%?
Dacă nu sunt înregistrate daune plătite relevante în perioada de referință, asiguratul poate avansa în sistemul Bonus-Malus.
Pentru o persoană care pornește de la B0, evoluția obișnuită, în absența daunelor și cu istoricul corespunzător, este:
B0 → B1 → B2 → B3 → B4 → B5 → B6 → B7 → B8
Într-un scenariu de evoluție anuală neîntreruptă, atingerea clasei B8 poate necesita opt trepte de bonus.
La B8 beneficiezi de coeficientul maxim favorabil, respectiv 50% din tariful de bază.
Dar asta nu înseamnă că RCA va costa obligatoriu jumătate din suma plătită în primul an.
Dacă tarifele de bază ale asigurătorilor cresc între timp, reducerea se aplică unui tarif diferit.
Exemplu: ajungi la o clasă mai bună, dar RCA se scumpește
În primul an, presupunem că tariful de bază este 1.800 lei și ai clasa B6.
1.800 × 70% = 1.260 lei
La următoarea încheiere a poliței avansezi la B7, dar tariful de bază ofertat ajunge la 2.200 lei.
2.200 × 60% = 1.320 lei
Ai o clasă mai bună, însă polița costă cu 60 lei mai mult.
Prin urmare, un preț RCA mai mare nu înseamnă automat că ai fost penalizat prin sistemul Bonus-Malus.
Cu câte clase scazi după un accident?
Regula generală este că, pentru fiecare eveniment eligibil pentru care se plătește o despăgubire în perioada de referință, asiguratul este penalizat cu două clase.
La aplicarea malusului contează daunele plătite pentru evenimente în care este reținută responsabilitatea totală sau parțială a conducătorului auto.
Nu orice accident conduce automat la malus.
Exemplu: de la B8 la B6
Presupunem că ai clasa B8 și, în perioada relevantă, asigurătorul plătește o despăgubire pentru un accident imputabil.
La următoarea încadrare, în condițiile obișnuite:
B8 → B6
La același tarif de bază de 2.000 lei:
RCA cu B8 → 1.000 lei
RCA cu B6 → 1.400 lei
Diferență → 400 lei
Observă un detaliu important: reducerea scade de la 50% la 30%, dar suma plătită crește cu 40% față de polița anterioară, în acest exemplu cu tarif neschimbat.
Exemplu: de la B4 la B2
Un șofer aflat în clasa B4 are un coeficient de 80%.
După o daună plătită relevantă, poate coborî la B2, unde coeficientul este de 90%.
Pentru un tarif de bază de 2.000 lei:
B4 → 1.600 lei
B2 → 1.800 lei
Diferența este de 200 lei, dacă tariful de bază rămâne identic.
Ce se întâmplă dacă ai două accidente?
Pentru două evenimente distincte, fiecare cu despăgubire plătită și cu responsabilitate reținută, penalizarea standard poate însuma patru clase.
De exemplu:
B8 → B4
Pentru tariful nostru ipotetic de 2.000 lei, diferența dintre coeficienți este:
B8 → 1.000 lei
B4 → 1.600 lei
Majorare → 600 lei
Încadrarea efectivă depinde de daunele raportate și de perioada de referință aplicabilă.
Contează data accidentului sau data plății despăgubirii?
Acesta este unul dintre cele mai importante detalii ale sistemului RCA Bonus-Malus 2026.
Pentru aplicarea malusului contează perioada în care este plătită despăgubirea, nu exclusiv data producerii accidentului.
Perioada de referință este, în mod obișnuit, anul calendaristic anterior datei de intrare în vigoare a contractului RCA.
Să presupunem următoarea situație:
Accident → noiembrie 2025
Despăgubire plătită → februarie 2026
În acest exemplu, plata are loc în anul 2026.
Prin urmare, evenimentul poate influența clasa aplicabilă unei polițe care intră în vigoare în 2027, conform regulilor de referință, nu automat pe cea din 2026.
Dacă nu înțelegi de ce ai pierdut două clase deși accidentul s-a produs cu mai mult timp în urmă, verifică data plății despăgubirii.
Această informație poate fi consultată în istoricul de daunalitate.
Dacă altcineva îți conduce mașina și produce un accident, cine pierde bonusul?
Să presupunem că mașina este înmatriculată pe numele tău, dar o conduce un prieten.
Prietenul produce un accident din culpa sa, iar asigurătorul RCA al vehiculului tău plătește despăgubirea.
În sistemul standard, consecințele Bonus-Malus se reflectă asupra istoricului asiguratului pe a cărui poliță este înregistrată dauna.
Cu alte cuvinte, poți pierde clase de bonus chiar dacă nu tu ai condus mașina.
Acesta este un motiv pentru care trebuie să fii atent atunci când împrumuți vehiculul.
Norma ASF permite și utilizarea unor coeficienți suplimentari de corecție legați de istoricul conducătorilor auto, în condițiile reglementărilor de tarifare.
Prin urmare, efectul concret trebuie verificat în oferta asigurătorului.
Dacă nu ești vinovat de accident, pierzi clasa Bonus-Malus?
În mod obișnuit, dacă nu ai nicio responsabilitate pentru accident și nu există o daună plătită relevantă pentru malus pe polița ta, nu ar trebui să fii penalizat doar pentru că ai fost implicat în eveniment.
Situația diferă în cazurile de culpă comună.
Dacă este reținută responsabilitatea parțială și sunt plătite despăgubiri în condițiile normei, poate interveni penalizarea.
De exemplu, doi conducători auto sunt implicați într-un accident, iar documentele de constatare stabilesc răspundere comună.
În această situație, sistemul Bonus-Malus poate afecta ambii asigurați, în condițiile despăgubirilor plătite.
De aceea, nu trebuie să confunzi simpla implicare într-un accident cu existența unei daune imputabile și plătite.
Ce se întâmplă cu Bonus-Malus dacă ai două mașini?
Reglementarea face diferența între persoanele fizice și persoanele juridice.
Pentru persoanele fizice
Conform Normei ASF nr. 20/2017, atunci când o persoană fizică deține mai multe vehicule, aceasta beneficiază de aceeași clasă Bonus-Malus pentru toate vehiculele.
De exemplu, dacă ai două autoturisme în proprietate, încadrarea se stabilește pe baza istoricului de asigurare al persoanei, conform regulilor aplicabile.
Nu pornești automat de la B0 doar pentru că ai cumpărat a doua mașină.
În același timp, o daună relevantă produsă prin utilizarea unuia dintre vehicule poate influența încadrarea Bonus-Malus a persoanei.
Pentru persoanele juridice
În cazul firmelor, sistemul Bonus-Malus se aplică distinct pentru fiecare vehicul.
O societate care are zece autoturisme poate avea clase diferite pentru fiecare, în funcție de istoricul relevant.
Există și reguli specifice pentru transferul clasei în cazul înstrăinării sau radierii unui vehicul.
Pierzi clasa Bonus-Malus dacă vinzi mașina?
În cazul persoanelor fizice, istoricul de asigurare nu este pur și simplu anulat la vânzarea autoturismului.
Dacă vinzi mașina și cumperi alta, încadrarea Bonus-Malus se stabilește în funcție de istoricul tău și de informațiile din sistem.
La emiterea ofertei, asigurătorul sau intermediarul verifică informațiile disponibile în AIDA.
Pentru persoanele juridice se aplică reguli speciale de transfer, care pot necesita o cerere și documente privind vânzarea, radierea sau cumpărarea vehiculului.
Un detaliu important: simpla vechime a permisului de conducere nu este echivalentă cu istoricul de asigurare.
Dacă ai permis de 15 ani, dar nu ai avut până acum un RCA relevant pe numele tău, nu înseamnă automat că vei primi B8.
Cum verifici clasa RCA Bonus-Malus în 2026?
Clasa Bonus-Malus poate fi verificată prin documentele RCA și prin informațiile administrate în baza de date AIDA.
Baza de date este administrată de Biroul Asigurătorilor de Autovehicule din România – BAAR.
Pentru verificare, poți urma acești pași:
- Verifică polița RCA actuală, unde este înscrisă clasa Bonus-Malus.
- Accesează platforma AIDA pentru serviciile disponibile de verificare RCA.
- Dacă ai nevoie de istoricul daunelor, solicită certificatul de daunalitate.
- Compară informațiile cu polițele anterioare și evenimentele cunoscute.
Certificatul de daunalitate conține informații referitoare la daunele înregistrate pe parcursul ultimilor cinci ani de asigurare sau la absența acestora.
Poate include clasa Bonus-Malus, date despre evenimentele raportate și data plății despăgubirii.
Procedura este explicată pe pagina BAAR dedicată certificatului de daunalitate.
Acest document poate fi util mai ales dacă ai schimbat asigurătorul sau consideri că istoricul tău nu a fost preluat corect.
Ce faci dacă ai o clasă Bonus-Malus greșită?
Să presupunem că ai avut B8, nu cunoști nicio daună relevantă plătită, dar primești o ofertă RCA cu B4.
Primul pas este să verifici istoricul de daunalitate.
Dacă informațiile din baza de date sunt incorecte, trebuie identificată instituția care le-a transmis.
Potrivit explicațiilor oficiale BAAR privind erorile Bonus-Malus, corectitudinea informațiilor raportate revine asigurătorilor sau intermediarilor, după caz.
BAAR administrează baza de date, dar nu poate modifica direct, la simpla solicitare a utilizatorului, informațiile transmise de asigurători.
Dacă identifici o eroare:
- Solicită certificatul de daunalitate, dacă este necesar.
- Identifică asigurătorul sau emitentul informației.
- Transmite o solicitare de verificare și corectare.
- Atașează documentele relevante.
- Cere recalcularea ofertei sau clarificarea poliței după actualizarea datelor.
Nu presupune că modificarea clasei poate fi făcută de orice broker doar prin editarea manuală a ofertei.
De ce este RCA mai scump chiar dacă ai B8?
Clasa B8 îți oferă cel mai favorabil coeficient Bonus-Malus, dar nu garantează un anumit preț.
Asigurătorii stabilesc tarifele folosind mai multe criterii, în funcție de propriile modele de risc.
Printre factorii relevanți pot fi:
- Vârsta proprietarului sau a persoanelor luate în considerare la tarifare.
- Localitatea sau zona de domiciliu.
- Puterea și caracteristicile tehnice ale vehiculului.
- Categoria și destinația de utilizare.
- Istoricul relevant de daunalitate.
- Criteriile comerciale și actuariale ale asigurătorului.
De exemplu, un asigurat din București, cu mașină de putere mare, poate primi o ofertă RCA mai ridicată decât un proprietar din alt județ, chiar dacă amândoi au B8.
În plus, două companii pot practica tarife diferite pentru același profil.
Din acest motiv, reducerea Bonus-Malus trebuie analizată împreună cu tariful de bază al fiecărui asigurător.
Dacă vrei o estimare, poți folosi calculatorul RCA disponibil pe BOASIG, care include clasa Bonus-Malus în simulare.
Ce faci dacă toate ofertele RCA sunt foarte scumpe?
În anumite situații, un asigurat poate fi încadrat în categoria persoanelor cu risc ridicat, potrivit procedurilor BAAR.
Pentru solicitările din perioada relevantă a anului 2026, BAAR precizează că această procedură poate fi utilizată dacă există cel puțin trei oferte eligibile, de la asigurători diferiți, pentru polițe de 12 luni, care depășesc pragul calculat conform regulilor aplicabile.
Un criteriu utilizat în procedura publicată în 2026 este depășirea cu 36% a tarifului de referință ajustat pentru clasa Bonus-Malus.
De exemplu, presupunem:
Tarif de referință ASF → 2.500 lei
Clasa Bonus-Malus → B4 (80%)
Prag orientativ → 2.500 × 1,36 × 80% = 2.720 lei
Dacă primești trei oferte eligibile care depășesc acest prag, poți verifica dacă îndeplinești condițiile procedurii.
Atenție: nu înseamnă că vei primi automat o poliță la 2.720 lei. Prețul recomandat și alocarea asigurătorului se determină conform regulilor BAAR.
Condițiile complete sunt publicate pe pagina BAAR pentru asigurații cu risc ridicat.
Această procedură nu modifică direct clasa Bonus-Malus. Este un mecanism separat pentru accesul la asigurarea RCA în condițiile prevăzute legal.
Cum poți plăti mai puțin pentru RCA în 2026?
Clasa Bonus-Malus este importantă, dar nu reprezintă singurul factor pe care îl poți urmări când reînnoiești polița.
În primul rând, verifică încadrarea corectă înainte să accepți oferta.
O eroare de clasă poate produce o diferență semnificativă de preț.
În al doilea rând, compară ofertele mai multor asigurători pentru același vehicul și aceeași perioadă.
În al treilea rând, separă costul poliței RCA obligatorii de eventualele servicii suplimentare, precum decontarea directă.
În al patrulea rând, verifică perioada de valabilitate și data începerii asigurării.
În final, nu presupune că o ofertă este avantajoasă doar pentru că ai clasa B8. Compară suma finală.
Poți începe de la BOASIG – calculator RCA și informații despre asigurări, unde poți estima tariful de referință și poți solicita informații despre opțiunile de asigurare disponibile.
O simulare nu este echivalentă cu o ofertă finală de asigurare, dar te poate ajuta să înțelegi mai bine diferențele dintre clase și tarife.
Întrebări frecvente despre RCA Bonus-Malus 2026
1. Ce înseamnă B8 la RCA în 2026?
B8 este clasa maximă de bonus și presupune aplicarea unui coeficient de 50% asupra tarifului de bază practicat de asigurător.
2. Ce înseamnă B0 la RCA?
B0 este clasa de bază. Se aplică 100% din tariful asigurătorului, fără reducerea sau majorarea standard Bonus-Malus.
3. Care este cea mai mare penalizare RCA?
Clasa M8 are coeficientul de 180%, adică o majorare de 80% față de tariful de bază.
4. Câte clase pierzi după un accident?
În mod obișnuit, pentru fiecare eveniment eligibil cu despăgubire plătită se aplică penalizarea cu două clase, conform Normei ASF nr. 20/2017.
5. Când se modifică Bonus-Malus după accident?
Se ține cont de anul calendaristic în care este plătită despăgubirea și de perioada de referință aplicabilă noului contract RCA.
6. Dacă schimb mașina, pierd clasa B8?
Nu automat. Pentru persoanele fizice, încadrarea Bonus-Malus este legată de istoricul asiguratului, conform regulilor aplicabile.
7. Dacă altcineva face accident cu mașina mea, pierd bonusul?
Este posibil. Dacă despăgubirea este plătită pe polița ta și sunt îndeplinite condițiile pentru malus, istoricul asiguratului poate fi afectat.
8. Pot avea clase Bonus-Malus diferite pentru două mașini personale?
Pentru persoanele fizice, norma prevede aceeași clasă Bonus-Malus pentru vehiculele deținute. În cazul persoanelor juridice, încadrarea este distinctă pentru fiecare vehicul.
9. Unde verific clasa RCA Bonus-Malus?
Poți consulta polița RCA, serviciile AIDA și, dacă este necesar, certificatul de daunalitate eliberat conform procedurilor BAAR.
10. De ce s-a scumpit RCA dacă nu am făcut accident?
Prețul poate crește din cauza modificării tarifelor de bază, criteriilor de risc sau condițiilor comerciale ale asigurătorului, chiar dacă ai o clasă Bonus-Malus mai bună.
Concluzie: cum îți influențează RCA Bonus-Malus 2026 prețul poliței?
RCA Bonus-Malus 2026 poate produce diferențe de mii de lei între asigurații cu istorice diferite.
La clasa B8, coeficientul este de 50%, ceea ce înseamnă o reducere de 50% față de tariful de bază.
La clasa M8, coeficientul este de 180%, respectiv o majorare de 80%.
Pentru un tarif de bază ipotetic de 2.000 lei, diferența dintre cele două extreme este de 2.600 lei.
Dar trebuie să reții trei lucruri.
Primul: penalizarea este legată de daunele plătite și de responsabilitatea reținută, nu automat de simplul fapt că ai fost implicat într-un accident.
Al doilea: schimbarea clasei Bonus-Malus nu explică singură toate modificările de preț ale RCA.
Al treilea: dacă observi o încadrare greșită, poți solicita verificarea și corectarea informațiilor prin instituțiile responsabile.
Înainte să cumperi o nouă poliță, verifică clasa, compară ofertele și analizează prețul final pentru aceeași perioadă de asigurare.
Pentru o primă estimare, utilizează calculatorul RCA BOASIG, care ia în calcul coeficienții Bonus-Malus și tarifele de referință ASF.
O clasă bună te poate ajuta să plătești mai puțin, dar o comparație corectă între asigurători rămâne esențială pentru alegerea poliței potrivite.