Cum verifici gratuit istoricul de credit în 2026 și ce faci dacă găsești date greșite?
Verificarea Biroului de Credit gratuit în 2026 îți permite să vezi informațiile înregistrate despre creditele tale, eventualele întârzieri la plată și situația datoriilor raportate de bănci sau instituții financiare nebancare participante.
Dacă urmează să soliciți un credit ipotecar, un împrumut de nevoi personale sau o refinanțare, este util să verifici aceste informații înainte de a depune cererea.
Poți descoperi un credit care apare încă activ, deși l-ai închis, o restanță achitată care nu a fost actualizată sau alte date care necesită clarificări.
Vestea importantă este că poți solicita gratuit informațiile despre tine, direct prin platforma oficială a Biroului de Credit. Nu ai nevoie de un intermediar și nu trebuie să plătești unei firme pentru a afla ce date sunt înregistrate.
În continuare îți explicăm cum obții raportul, ce informații trebuie verificate, cum soliciți corectarea erorilor și în ce condiții pot fi șterse înregistrările.
Verificare Biroul de Credit gratuit: cum obții raportul online?
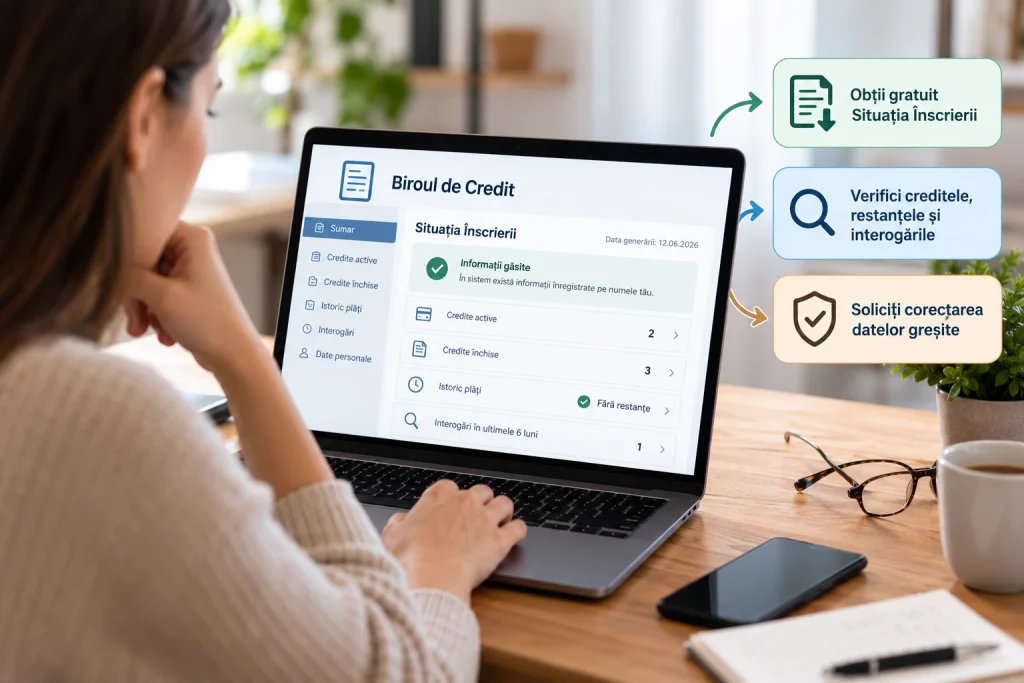
Biroul de Credit pune la dispoziția persoanelor fizice un portal securizat prin care își pot exercita drepturile privind datele personale.
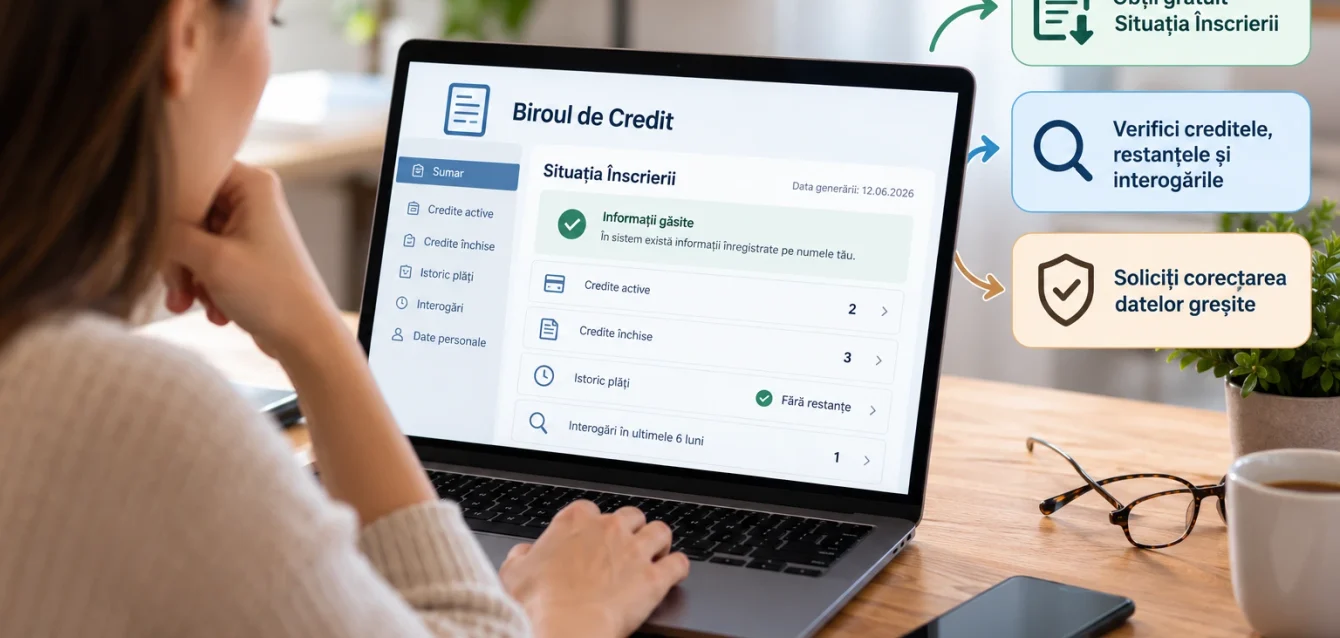
Documentul pe care îl poți solicita se numește Situația Înscrierii.
Acesta prezintă informațiile existente în sistem la momentul emiterii sau indică faptul că nu există informații înregistrate pentru persoana respectivă.
Potrivit termenilor și condițiilor oficiale ale portalului Biroului de Credit, accesul la date prin această procedură este gratuit.
Pasul 1. Accesează site-ul oficial
Intră pe www.birouldecredit.ro și identifică portalul destinat persoanelor vizate.
Verifică adresa site-ului înainte să introduci date personale.
Există și servicii comerciale care oferă asistență contra cost pentru verificarea istoricului de credit, dar acestea nu trebuie confundate cu portalul oficial.
Pentru exercitarea directă a dreptului de acces nu este necesară achitarea unui tarif către un intermediar.
Pasul 2. Creează un cont de utilizator
Dacă nu ai deja cont, trebuie să parcurgi procedura de înrolare.
Aceasta presupune furnizarea datelor de identificare necesare și obținerea unui cod de înrolare.
Conform procedurii oficiale, codul poate fi transmis prin SMS, atunci când sunt îndeplinite condițiile tehnice și datele necesare sunt disponibile, sau poate fi obținut prin alte modalități prevăzute de Biroul de Credit.
Codul de înrolare este personal și nu trebuie transmis altei persoane.
Dacă numărul tău de telefon nu este înregistrat în sistem sau nu mai este valabil, există proceduri alternative pentru obținerea codului.
Pasul 3. Autentifică-te în cont
După finalizarea înrolării, te poți autentifica utilizând datele contului.
Portalul folosește un mecanism suplimentar de securitate.
La autentificare, poți primi un cod temporar la adresa de e-mail asociată contului, conform procedurii de acces.
Nu transmite parola sau codurile de autentificare către persoane care pretind că îți pot îmbunătăți scorul de credit.
Pasul 4. Solicită Situația Înscrierii
După autentificare, accesează funcționalitatea „Situația Înscrierii”.
Prin aceasta îți exerciți dreptul de acces la informațiile personale prelucrate în sistem.
Documentul poate fi furnizat în spațiul de lucru din portal sau la adresa de e-mail înregistrată, în funcție de opțiunile disponibile.
Termenul oficial de răspuns este de cel mult o lună de la înregistrarea solicitării.
Nu înseamnă că fiecare solicitare durează obligatoriu o lună. Acesta este termenul maxim obișnuit prevăzut pentru exercitarea dreptului de acces.
Ce faci dacă nu poți crea cont la Biroul de Credit?
Una dintre dificultățile întâlnite de utilizatori este imposibilitatea obținerii codului de înrolare prin SMS.
Situația poate apărea dacă numărul de telefon nu există în informațiile disponibile, este înregistrat incorect sau nu mai este utilizat.
Biroul de Credit prevede posibilitatea obținerii unui cod de înrolare tipărit, în condițiile procedurii.
Acesta poate fi emis de Biroul de Credit sau de un participant.
Pentru solicitarea adresată direct Biroului de Credit, procedura oficială prevede inclusiv transmiterea unei cereri însoțite de documentele de identificare necesare.
În cazul solicitărilor electronice pentru codul tipărit, este prevăzută utilizarea unei semnături electronice calificate.
Codul tipărit are o perioadă limitată de valabilitate:
Cod emis de participant → 15 zile
Cod emis de Biroul de Credit → 30 de zile
Aceste termene se referă la valabilitatea codului de înrolare, nu la perioada de păstrare a istoricului de credit.
Dacă întâmpini dificultăți, verifică instrucțiunile actuale din portal și evită transmiterea actului de identitate către site-uri neoficiale.
Poți verifica istoricul de credit fără cont online?
Da.
Exercitarea dreptului de acces nu este condiționată exclusiv de utilizarea portalului.
Potrivit întrebărilor frecvente publicate de Biroul de Credit, Situația Înscrierii poate fi solicitată și printr-un participant la sistem sau printr-o cerere transmisă prin poștă Biroului de Credit.
În cazul cererilor prin poștă, trebuie respectate cerințele oficiale privind identificarea solicitantului și semnătura.
Răspunsul este transmis prin modalitatea prevăzută pentru canalul utilizat.
Această alternativă este utilă mai ales pentru persoanele care nu pot utiliza procedura electronică.
Totuși, pentru majoritatea utilizatorilor care pot finaliza înrolarea, portalul online reprezintă varianta cea mai comodă.
Ce informații găsești în Situația Înscrierii?
Raportul poate conține informații transmise de instituțiile participante despre solicitarea, acordarea și derularea produselor de credit.
În funcție de istoricul personal, poți identifica:
- Creditele active și închise.
- Instituțiile financiare care au raportat informațiile.
- Sumele împrumutate și soldurile raportate.
- Obligațiile de plată și eventualele restanțe.
- Date privind întârzierile la rambursare.
- Modificările și actualizările relevante ale contractelor.
- Informații despre interogări, în condițiile sistemului.
Faptul că ai un credit înregistrat nu reprezintă automat un lucru negativ.
Biroul de Credit colectează și informații privind creditele achitate corect.
De exemplu, dacă ai avut un împrumut de 30.000 lei și l-ai rambursat conform contractului, informațiile privind istoricul acestuia pot fi prezente în perioada de păstrare aplicabilă.
Scopul sistemului este evaluarea comportamentului de creditare, nu doar identificarea restanțierilor.
Ce trebuie să verifici în raport înainte să ceri un credit?
Nu este suficient să deschizi documentul și să verifici dacă există restanțe.
Este util să compari informațiile din raport cu documentele bancare.
1. Creditele care apar active
Să presupunem că ai avut un credit de nevoi personale pe care l-ai închis acum două luni.
În Situația Înscrierii apare încă un sold restant.
Înainte să presupui că informația este greșită, verifică data ultimei actualizări și confirmarea închiderii primită de la bancă.
Dacă informațiile nu reflectă corect situația contractuală, poți solicita verificarea și rectificarea lor.
2. Restanțele raportate
Verifică dacă sumele restante și datele de întârziere corespund realității.
De exemplu, ai avut o rată de 900 lei pe care ai achitat-o, dar informația continuă să indice o restanță activă.
Dacă există o neconcordanță, dovada plății poate fi utilă pentru clarificare.
3. Creditele pe care nu le recunoști
Dacă apare un produs de credit despre care nu ai cunoștință, situația trebuie verificată fără întârziere.
Poate exista o eroare de raportare, dar trebuie luată în considerare și posibilitatea utilizării neautorizate a datelor personale.
Contactează instituția care apare în raport, solicită clarificări și păstrează documentele și răspunsurile primite.
Dacă există indicii de fraudă, pot fi necesare sesizări către autoritățile competente.
4. Cardurile de credit și overdrafturile
Verifică și produsele revolving.
Un card de credit sau un descoperit de cont poate influența capacitatea de îndatorare, chiar dacă nu utilizezi integral limita aprobată.
De aceea, înainte de un împrumut important, trebuie să analizezi toate obligațiile existente.
BOASIG explică efectul acestor produse în articolul despre salariul necesar pentru un credit ipotecar.
Ce faci dacă găsești date greșite în Biroul de Credit?
Dacă observi informații incorecte sau neactualizate, ai dreptul să soliciți rectificarea lor.
Procedura este prevăzută de articolul 16 din Regulamentul general privind protecția datelor.
Rectificarea nu este același lucru cu ștergerea întregului istoric de credit.
Rectificarea urmărește corectarea informațiilor inexacte.
Ștergerea presupune existența unuia dintre temeiurile legale pentru eliminarea datelor.
Pasul 1. Identifică exact informația greșită
Notează produsul de credit, instituția raportoare și informația contestată.
De exemplu:
Credit → 20.000 lei
Situație raportată → restanță activă de 1.200 lei
Situație reală susținută de documente → restanță achitată integral
Cu cât cererea este mai precisă, cu atât instituția poate identifica mai ușor problema.
Pasul 2. Pregătește documentele
În funcție de eroare, pot fi utile:
- Extrasul de cont care confirmă plata.
- Dovada transferului bancar.
- Documentul de închidere a creditului.
- Graficul de rambursare.
- Confirmarea emisă de creditor.
- Corespondența relevantă cu instituția financiară.
Nu trimite documente care conțin mai multe date personale decât este necesar pentru soluționarea cererii.
Pasul 3. Depune solicitarea de rectificare
Prin portalul Biroului de Credit, poți utiliza funcționalitatea destinată rectificării datelor.
Cererea este transmisă participantului care a înregistrat informația contestată.
O poți adresa și direct instituției participante, conform procedurii aplicabile.
Pasul 4. Așteaptă verificarea
Potrivit fluxului operațional oficial privind exercitarea drepturilor persoanelor vizate
Open, datele pentru care este înregistrată o solicitare de rectificare pot fi marcate automat cu mențiunea „Date contestate”, dacă nu este exercitat concomitent și dreptul la restricționare.
Instituția care a raportat informațiile verifică solicitarea în baza propriilor evidențe.
Dacă cererea este întemeiată, datele sunt corectate.
Dacă instituția consideră că informațiile sunt corecte, poate respinge solicitarea, comunicând decizia.
Biroul de Credit nu modifică discreționar datele transmise de participanți.
În cât timp trebuie să primești răspuns?
Regula generală prevăzută de GDPR este că operatorul trebuie să răspundă în termen de o lună de la primirea solicitării.
În cazuri justificate, termenul poate fi prelungit cu încă două luni, în funcție de complexitatea și numărul solicitărilor.
Persoana trebuie informată despre prelungire și despre motivele acesteia în termenul inițial de o lună.
Aceste reguli sunt explicate și de Autoritatea Națională de Supraveghere a Prelucrării Datelor cu Caracter Personal.
Păstrează confirmarea transmiterii cererii și data la care a fost înregistrată.
Dacă nu primești răspuns în termen sau consideri că problema nu a fost rezolvată corect, există posibilitatea unei plângeri la autoritatea competentă.
Cât timp rămân datele în Biroul de Credit după achitarea unui împrumut?
Potrivit regulilor publicate de Biroul de Credit, fiecare înregistrare de eveniment este păstrată timp de patru ani de la data evenimentului relevant, indicată prin data actualizării în Situația Înscrierii.
Înregistrările privind interogările sunt păstrate timp de șase luni.
Achitarea unei restanțe nu duce automat la ștergerea imediată a istoricului.
Să presupunem că ai avut o restanță înregistrată în 2025 și ai achitat-o în 2026.
Informația privind plata poate fi actualizată, însă evenimentele înregistrate rămân supuse perioadelor de păstrare aplicabile.
Așadar, trebuie să verifici atât faptul că restanța este achitată, cât și data și conținutul fiecărei înregistrări.
Nu există o regulă potrivit căreia toate datele se șterg în aceeași zi, la patru ani de la primul credit contractat.
Poți solicita ștergerea istoricului de credit?
Da, poți solicita ștergerea datelor, dar cererea trebuie să se încadreze în condițiile legale.
Conform procedurilor oficiale ale Biroului de Credit, datele pot fi șterse atunci când:
- A expirat perioada de păstrare, situație în care ștergerea se realizează automat.
- Datele au fost prelucrate cu încălcarea legii.
- Există o obligație legală de ștergere.
- Sunt îndeplinite alte condiții relevante prevăzute de GDPR.
În schimb, nu există un drept necondiționat de a elimina orice informație corectă doar pentru că îți afectează șansele de creditare.
Exemplu: restanță reală, achitată ulterior
Ai întârziat cu rambursarea unui credit, restanța a fost raportată legal, iar ulterior ai achitat-o.
Poți solicita actualizarea informației privind plata dacă aceasta nu este reflectată corect.
Dar simpla achitare nu înseamnă că istoricul restanței trebuie șters imediat.
Exemplu: restanță raportată eronat
Ai plătit rata la termen, însă în raport apare o întârziere pe care documentele nu o confirmă.
În acest caz, poți solicita rectificarea informației și, dacă există temei legal, ștergerea înregistrării incorecte.
Instituția care a transmis datele trebuie să verifice situația.
Ce faci dacă banca refuză să corecteze datele?
Dacă ai depus o cerere și consideri că răspunsul primit nu respectă drepturile tale, poți utiliza mecanismele oficiale de protecție a datelor.
Un prim pas este să soliciți creditorului explicații privind temeiul menținerii informațiilor.
Dacă problema persistă, poți depune o plângere la ANSPDCP.
Autoritatea publică procedura oficială de transmitere a plângerilor.
Pentru o plângere sunt utile:
- Cererea inițială adresată creditorului.
- Confirmarea transmiterii.
- Răspunsul primit, dacă există.
- Documentele care demonstrează neconcordanța.
- Explicația privind dreptul pe care consideri că ți l-a încălcat instituția.
ANSPDCP verifică admisibilitatea plângerii și poate analiza respectarea legislației privind protecția datelor.
Depunerea plângerii nu garantează că orice informație contestată va fi eliminată.
Atenție la firmele care promit ștergerea garantată din Biroul de Credit
Dacă ai avut întârzieri la plată, este posibil să întâlnești reclame care promit eliminarea rapidă a istoricului negativ.
Trebuie făcută diferența dintre asistența pentru exercitarea unui drept legal și promisiunea că orice raportare poate fi ștearsă.
Nicio firmă nu poate garanta eliminarea legală a unei restanțe corecte doar prin trimiterea unei cereri.
Procedura oficială este disponibilă direct persoanei vizate, fără obligativitatea unui intermediar.
Înainte să plătești pentru un serviciu, verifică exact ce presupune, care sunt costurile și ce rezultat poate fi obținut în mod legal.
Nu furniza parolele contului Biroului de Credit sau codurile de autentificare unei firme terțe.
Verificarea propriului raport îți afectează scorul FICO?
Accesarea propriilor date nu este echivalentă cu depunerea unei cereri noi de finanțare.
Biroul de Credit precizează că modelul FICO poate lua în considerare interogările efectuate de participanți în contextul solicitărilor de credit.
Exercitarea dreptului personal de acces are însă un scop diferit.
Prin urmare, nu trebuie să eviți verificarea propriului istoric de teama că simpla solicitare a Situației Înscrierii reprezintă o cerere nouă de credit.
Scorul FICO, atunci când este disponibil și utilizat, reprezintă un indicator statistic, nu singurul criteriu pentru aprobarea unui împrumut.
O bancă analizează și veniturile, obligațiile existente și celelalte condiții de eligibilitate.
Când este recomandat să verifici Biroul de Credit?
Nu există obligația generală de a-ți consulta raportul în fiecare lună.
Totuși, sunt câteva momente în care verificarea poate fi foarte utilă.
Înainte de un credit ipotecar. Poți identifica erori înainte să înceapă analiza financiară pentru cumpărarea locuinței.
Înainte de refinanțare. Verifici dacă vechiul împrumut și celelalte obligații sunt reflectate corect.
După închiderea unui credit. Poți urmări actualizarea situației contractului în sistem.
După achitarea unei restanțe. Verifici dacă plata a fost înregistrată corespunzător.
Când nu recunoști un produs de credit. Soliciți imediat clarificări instituției raportatoare.
Dacă te pregătești să cumperi o locuință, poți continua și cu ghidul BOASIG despre credit ipotecar sau Noua Casă în 2026, unde explicăm diferențele dintre finanțări și condițiile de eligibilitate.
Exemplu practic: un credit închis apare încă activ
Să presupunem că ai refinanțat un credit de nevoi personale.
La momentul refinanțării, soldul principal era de 45.000 lei.
Noua bancă a efectuat plata necesară stingerii creditului vechi, iar tu ai primit confirmarea închiderii contractului.
După actualizările raportate în sistem, observi însă că vechiul credit figurează încă activ, cu un sold care nu corespunde realității.
Într-o asemenea situație, primul pas este să compari data ultimei actualizări din raport cu data închiderii efective.
Dacă informația ar fi trebuit deja actualizată, pregătește:
Confirmarea de închidere → dovada stingerii obligațiilor
Documentul de refinanțare → dovada noii finanțări
Situația Înscrierii → informația contestată
Apoi depui o solicitare de rectificare către participantul responsabil pentru datele vechiului credit.
O asemenea neconcordanță poate complica analiza unei alte finanțări, deoarece instituția care verifică situația poate vedea obligații care nu reflectă corect datoriile actuale.
Tocmai de aceea verificarea istoricului înainte de o cerere nouă poate preveni întârzieri și clarificări suplimentare.
Întrebări frecvente despre verificare Biroul de Credit gratuit
1. Cum verific gratuit Biroul de Credit în 2026?
Accesezi portalul oficial www.birouldecredit.ro, parcurgi înrolarea și autentificarea, apoi soliciți documentul „Situația Înscrierii”.
2. Cât costă să verific istoricul de credit?
Exercitarea directă a dreptului de acces la date prin portalul oficial este gratuită.
3. În cât timp primesc raportul?
Termenul oficial de răspuns este de cel mult o lună de la înregistrarea cererii. Documentul poate fi furnizat mai devreme.
4. Pot verifica istoricul dacă nu am cont online?
Da. Poți utiliza procedurile oficiale printr-un participant la sistem sau prin cerere transmisă Biroului de Credit prin poștă.
5. Ce fac dacă apare un credit pe care nu îl recunosc?
Contactează instituția care a raportat creditul, solicită verificarea și păstrează documentele. Dacă există indicii de fraudă, adresează-te autorităților competente.
6. Pot corecta gratuit o restanță raportată greșit?
Poți exercita dreptul la rectificarea datelor prin procedurile oficiale. Cererea este analizată de instituția care a transmis informația contestată.
7. Cine poate modifica informațiile greșite?
Participantul care a transmis datele este responsabil pentru verificarea și rectificarea lor în sistem.
8. Cât timp rămâne o restanță achitată în Biroul de Credit?
Înregistrările sunt păstrate, în general, patru ani de la evenimentul relevant. Achitarea restanței nu determină ștergerea imediată a istoricului.
9. Ce fac dacă banca nu răspunde cererii de rectificare?
Verifică termenul legal de răspuns și păstrează dovada solicitării. Dacă nu primești răspuns sau consideri că drepturile tale au fost încălcate, poți depune plângere la ANSPDCP.
10. Verificarea Biroului de Credit îmi scade scorul FICO?
Solicitarea propriilor date nu reprezintă o nouă cerere de credit. Interogările efectuate de participanți pentru evaluarea unor solicitări de finanțare au un regim diferit.
Concluzie: de ce merită să îți verifici gratuit istoricul de credit?
Verificarea Biroului de Credit gratuit este un pas simplu prin care poți afla ce informații despre împrumuturile tale sunt înregistrate și dacă acestea reflectă situația reală.
Nu trebuie să aștepți respingerea unei cereri de credit pentru a descoperi o eroare.
Poți solicita Situația Înscrierii prin portalul oficial, poți identifica informațiile incorecte și poți cere rectificarea lor în condițiile legislației privind protecția datelor.
Cele mai importante lucruri de reținut sunt:
- Accesul la propriile date este gratuit.
- Situația Înscrierii este documentul oficial pe care trebuie să îl soliciți.
- Instituția care a raportat datele este responsabilă pentru corectarea lor.
- Termenul obișnuit de răspuns este de o lună.
- O restanță achitată nu este ștearsă automat înainte de expirarea perioadei de păstrare.
Dacă urmează să soliciți un credit ipotecar, un credit de nevoi personale sau o refinanțare, verifică mai întâi istoricul și rezolvă eventualele neconcordanțe.
Apoi compară ofertele bancare în funcție de dobândă, DAE, rata lunară și suma totală de rambursat.
Pentru această etapă, poți consulta și explicațiile BOASIG despre ce este DAE și de ce contează la compararea creditelor.
Un istoric de credit corect nu garantează aprobarea unui împrumut, dar îți permite să începi analiza bancară folosind informații care reflectă situația ta financiară reală.