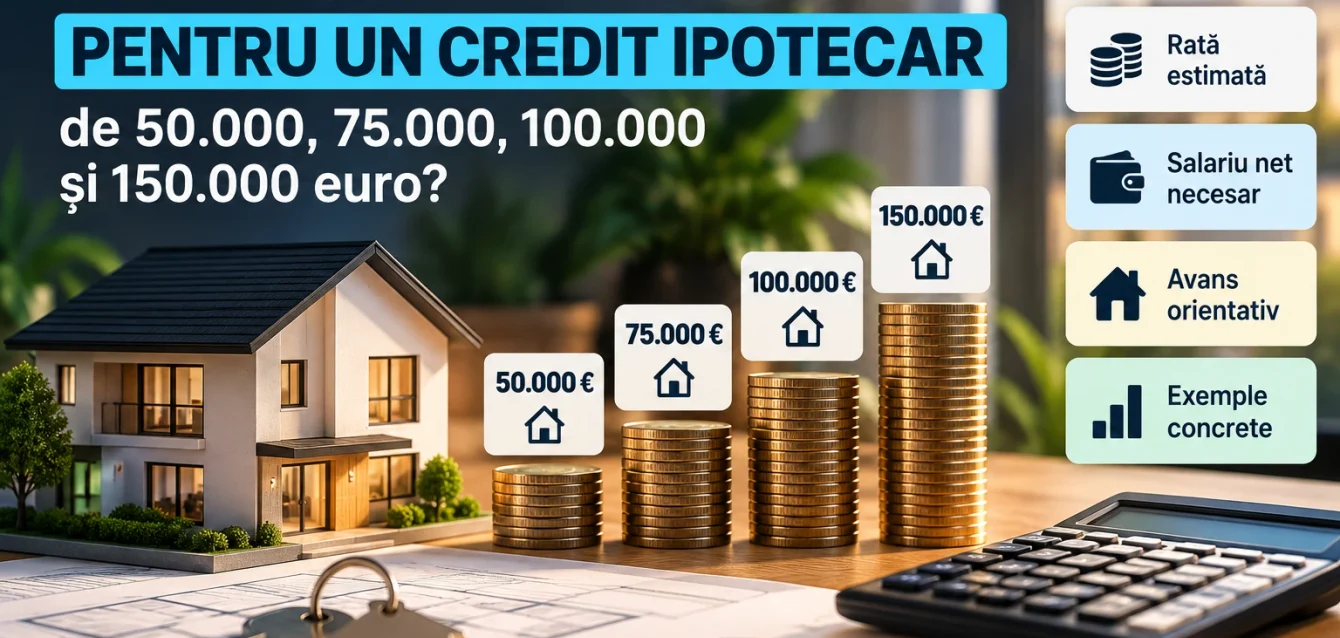
Ce salariu trebuie să ai pentru un credit ipotecar de 50.000, 75.000, 100.000 și 150.000 euro?
Ce salariu pentru credit ipotecar trebuie să ai dacă vrei să împrumuți 50.000, 75.000, 100.000 sau chiar 150.000 de euro?
Este una dintre cele mai importante întrebări înainte să începi să cauți apartamentul.
Pentru că există o diferență mare între:
cât costă locuința
și:
cât îți poate împrumuta efectiv banca.
În 2026, pentru un credit în lei, limita generală a gradului total de îndatorare este de 40% din venitul net eligibil. Pentru o persoană care nu deține și nu a deținut o locuință și cumpără prima locuință în care va trăi, limita poate ajunge la 45%. Aceste praguri sunt prevăzute de reglementările BNR privind creditarea persoanelor fizice. Regulamentul privind gradul de îndatorare poate fi consultat aici
Asta înseamnă, foarte simplificat:
venit net 8.000 lei × 40% = maximum aproximativ 3.200 lei pentru toate ratele
sau, în cazul primei locuințe:
8.000 lei × 45% = maximum aproximativ 3.600 lei.
Dar banca nu se uită doar la rata noului credit.
Dacă ai deja:
- credit de nevoi personale;
- leasing;
- card de credit;
- overdraft;
- alte finanțări;
aceste obligații consumă din gradul de îndatorare disponibil.
În continuare calculăm orientativ ce salariu pentru credit ipotecar ar fi necesar pentru patru valori foarte căutate: 50.000, 75.000, 100.000 și 150.000 euro.
Salariu pentru credit ipotecar: calculatorul nostru orientativ
Pentru ca exemplele să fie comparabile, folosim aceleași ipoteze:
Perioadă → 30 ani
Dobândă utilizată în simulare → 7,5% pe an
Rate → egale
Curs orientativ → 5,34 lei/euro
Grad maxim de îndatorare standard → 40%
Avans → 15%, pentru situația în care solicitantul nu deține deja o locuință
Cursul folosit este apropiat de cursul de referință disponibil la începutul lunii octombrie 2026. El se modifică în timp, iar creditele ipotecare analizate sunt, în practică, acordate în lei.
Am ales pentru simularea principală o dobândă de aproximativ 7,5%, nu o dobândă promoțională de 4,7–5%, deoarece multe oferte actuale au dobândă fixă doar în primii ani și ulterior trec la IRCC + marja băncii.
De exemplu, unele dintre ofertele publice din octombrie 2026 au dobânzi fixe inițiale de aproximativ 4,7–4,99%, iar după perioada fixă ajung în jurul valorii de 7,5%, în condițiile actuale ale IRCC.
Așadar, calculatorul nostru încearcă să răspundă mai degrabă la:
„Ce salariu ar trebui să am ca să pot susține creditul și după perioada promoțională?”
Calculator rapid
| Credit dorit | Rată estimată | Venit net minim la 40% | Avans orientativ 15% |
|---|---|---|---|
| 50.000 € | ~1.870 lei | ~4.700 lei | ~8.800 € |
| 75.000 € | ~2.800 lei | ~7.000 lei | ~13.200 € |
| 100.000 € | ~3.735 lei | ~9.350 lei | ~17.650 € |
| 150.000 € | ~5.600 lei | ~14.000 lei | ~26.500 € |
Valorile sunt simulări orientative și nu reprezintă oferte de credit.
Important: suma din prima coloană reprezintă valoarea creditului, nu prețul locuinței.
Ce salariu trebuie pentru un credit ipotecar de 50.000 euro?
Pentru un credit echivalent cu aproximativ:
50.000 € → aproximativ 267.000 lei
la 30 de ani și o dobândă orientativă de 7,5%:
Rată estimată → aproximativ 1.870 lei/lună
La un grad de îndatorare de maximum 40%:
Salariu net orientativ → aproximativ 4.700 lei/lună
Dacă este prima locuință și te poți încadra la limita de 45%:
Venit net orientativ → aproximativ 4.150 lei/lună
Pentru un avans de 15%, un credit de 50.000 euro ar corespunde unei locuințe de aproximativ:
58.800 euro
cu un avans de aproximativ:
8.800 euro.
Așadar:
Preț locuință → ~58.800 €
Avans → ~8.800 €
Credit → 50.000 €
Rată → ~1.870 lei
Ce salariu trebuie pentru un credit ipotecar de 75.000 euro?
Pentru:
75.000 € → aproximativ 400.600 lei
rata estimată este:
aproximativ 2.800 lei/lună.
La limita standard de 40%:
Salariu pentru credit ipotecar → aproximativ 7.000 lei net/lună
Pentru prima locuință, la 45%:
aproximativ 6.225 lei net/lună.
Cu un avans de 15%:
Preț locuință → ~88.200 €
Avans → ~13.200 €
Credit → 75.000 €
Acesta este deja un nivel la care diferența dintre un venit de 6.000 și unul de 7.000 de lei poate decide dacă banca aprobă sau nu suma dorită.
Ce salariu trebuie pentru un credit ipotecar de 100.000 euro?
Acesta este probabil unul dintre cele mai interesante exemple.
Un credit de:
100.000 €
înseamnă la cursul utilizat în simulare aproximativ:
534.000 lei.
Pentru 30 de ani și o dobândă de aproximativ 7,5%:
Rată estimată → aproximativ 3.735 lei/lună
La 40% grad de îndatorare:
Venit net necesar → aproximativ 9.350 lei/lună
Pentru prima locuință și limita de 45%:
Venit net → aproximativ 8.300 lei/lună.
Cu avans de 15%:
Preț locuință → ~117.650 €
Avans → ~17.650 €
Credit → 100.000 €
Așadar, o persoană care câștigă 8.000 lei net nu ar trebui să presupună automat că poate obține singură un credit de 100.000 euro.
Poate deveni posibil:
- cu un codebitor;
- cu un avans mai mare;
- cu o dobândă mai mică;
- cu o perioadă suficient de lungă;
- dacă este prima locuință și banca acceptă un grad de îndatorare mai ridicat;
- dacă nu există alte datorii.
Dar o locuință de 100.000 euro nu înseamnă un credit de 100.000 euro
Această diferență este foarte importantă.
Dacă apartamentul costă:
100.000 euro
și ai un avans de:
15.000 euro
creditul necesar este:
85.000 euro.
La ipotezele calculatorului nostru:
Rată pentru 85.000 € → aproximativ 3.175 lei
La un grad de îndatorare de 40%:
Venit net orientativ → aproximativ 7.950 lei.
Pentru prima locuință, la 45%:
aproximativ 7.050 lei.
Așadar:
locuință de 100.000 euro ≠ credit de 100.000 euro.
Diferența o face avansul.
Ce salariu trebuie pentru un credit ipotecar de 150.000 euro?
La un credit de:
150.000 € → aproximativ 801.000 lei
rata orientativă ajunge la:
aproximativ 5.600 lei/lună.
Pentru limita standard de 40%:
Salariu pentru credit ipotecar → aproximativ 14.000 lei net/lună
Pentru prima locuință, la 45%:
aproximativ 12.450 lei net/lună.
Cu avans de 15%:
Preț locuință → ~176.500 €
Avans → ~26.500 €
Credit → 150.000 €
La acest nivel devine foarte comun ca finanțarea să fie obținută prin veniturile cumulate ale unui cuplu.
De exemplu:
Venit persoana 1 → 8.000 lei
Venit persoana 2 → 7.000 lei
Venit total → 15.000 lei
Dacă ambele venituri sunt eligibile și nu există alte datorii importante, capacitatea de creditare este foarte diferită față de situația unei singure persoane.
De ce venitul minim real poate fi mai mare decât în tabel?
Tabelul nostru pornește de la limita maximă teoretică de 40%.
Dar banca poate calcula diferit venitul eligibil.
În plus, toate celelalte rate se scad din capacitatea disponibilă.
Exemplu:
Venit net → 10.000 lei
Maximum 40%:
4.000 lei/lună pentru datorii.
Dar ai deja:
credit auto → 800 lei
Rămân pentru ipotecă:
3.200 lei.
Nu 4.000.
Așadar, suma maximă pe care o poți împrumuta scade.
Cardul de credit te poate încurca chiar dacă nu îl folosești
Acesta este un detaliu pe care mulți îl descoperă abia la bancă.
Reglementările prevăd că, pentru facilitățile revolving, în calculul gradului de îndatorare trebuie luată în considerare o obligație care nu poate fi mai mică de 3% din plafonul aprobat.
Ai un card de credit cu limită:
10.000 lei
Chiar dacă soldul este zero, în analiza gradului de îndatorare poate fi luată în calcul o obligație de cel puțin:
300 lei/lună.
La un grad maxim de 40%, acei 300 lei echivalează cu aproximativ:
750 lei venit net suplimentar necesar.
De aceea, înainte să soliciți un credit ipotecar merită să verifici:
- cardurile de credit;
- overdrafturile;
- creditele mici;
- leasingurile existente.
Avans 15% sau 25%?
Pentru un credit în lei, limita generală loan-to-value pentru o persoană care nu deține deja o locuință permite o finanțare de până la 85% din valoarea garanției.
Practic:
avans minim teoretic → 15%.
Dar dacă solicitantul deține deja o locuință, limita de finanțare se reduce cu 10 puncte procentuale.
Asta poate însemna:
finanțare maximă → 75%
și implicit:
avans → minimum aproximativ 25%.
Regulile privind aceste limite sunt prevăzute în reglementarea BNR pentru creditele destinate investițiilor imobiliare. Vezi prevederile privind avansul și gradul de îndatorare
Banca poate însă solicita un avans mai mare în funcție de produs, imobil și profilul clientului.
Dacă ai deja o locuință, ce avans ar însemna?
Pentru un credit de 100.000 euro și finanțare de maximum 75%:
Preț locuință → aproximativ 133.300 €
Credit → 100.000 €
Avans → aproximativ 33.300 €
Comparativ cu situația în care creditul reprezintă 85% din valoarea proprietății:
Avans → aproximativ 17.650 €.
Diferența este enormă.
De aceea, înainte să calculezi salariu pentru credit ipotecar, trebuie să verifici și situația avansului.
De ce am calculat rata la 7,5% și nu la 5%?
Pentru că aici apare una dintre cele mai periculoase confuzii.
O bancă poate spune:
dobândă 4,79% fixă în primii 3 ani.
Rata arată foarte bine.
Dar după trei ani creditul poate trece la:
IRCC + marja băncii.
În octombrie 2026, IRCC este de aproximativ 5,57%, iar unele oferte publice au marje care duc dobânda variabilă în zona de aproximativ 7,5%.
Diferența este mare.
Pentru un credit de 100.000 euro, pe 30 de ani:
la 5% → rata ar fi aproximativ 2.870 lei
la 7,5% → rata ar fi aproximativ 3.735 lei
Diferență:
aproximativ 865 lei/lună.
Așadar, dacă îți permiți creditul doar cât timp dobânda este promoțională, creditul poate fi prea mare pentru venitul tău.
Pentru explicația completă despre indicele care influențează dobânda variabilă, vezi ghidul BOASIG despre ce este IRCC și cum îți afectează rata.
Ce înseamnă grad de îndatorare de 40%?
Formula este simplă:
Total rate lunare ÷ venit net eligibil × 100
Exemplu:
Venit → 8.000 lei
Rate totale → 3.000 lei
Grad de îndatorare:
3.000 ÷ 8.000 × 100 = 37,5%.
Ești sub 40%.
Dar asta nu înseamnă automat că banca va aproba creditul.
Mai sunt analizate:
- stabilitatea veniturilor;
- istoricul de credit;
- vârsta;
- perioada creditului;
- tipul contractului;
- valoarea și tipul imobilului;
- avansul;
- alte reguli interne ale băncii.
În plus, BNR permite anumite excepții limitate în portofoliile băncilor, dar nu este sănătos să îți construiești planul financiar presupunând că vei primi una dintre aceste excepții.
Cât ar trebui să fie rata în mod sănătos?
40% reprezintă limita maximă uzuală de reglementare.
Nu înseamnă că trebuie neapărat să ajungi acolo.
O rată de:
25–30% din venitul familiei
lasă mult mai mult spațiu pentru:
- copii;
- utilități;
- mașină;
- reparații;
- vacanțe;
- economii;
- situații neprevăzute.
BOASIG a analizat separat această problemă în ghidul Cât ar trebui să coste o casă ca să știi că ți-o permiți?, unde folosim și regula orientativă a celor 48 de venituri lunare.
Banca răspunde la întrebarea:
„Poți plăti creditul?”
Tu trebuie să răspunzi și la:
„Mai pot trăi confortabil după ce plătesc creditul?”
Calculator simplu pentru salariul necesar
Poți face singur o estimare rapidă.
Dacă știi rata:
Pentru limita de 40%
Salariu necesar = rata ÷ 0,40
Exemplu:
Rată → 3.500 lei
3.500 ÷ 0,40 = 8.750 lei
Pentru prima locuință, la 45%
Salariu necesar = rata ÷ 0,45
Exemplu:
3.500 ÷ 0,45 = 7.778 lei
Dacă ai și alte credite, adaugi mai întâi ratele.
Exemplu:
Rată ipotecară → 3.500 lei
Credit auto → 700 lei
Total → 4.200 lei
Venitul necesar la 40%:
4.200 ÷ 0,40 = 10.500 lei.
BOASIG are deja un calculator pentru credit ipotecar care poate fi folosit pentru estimarea ratei în funcție de valoarea locuinței, avans, perioadă și dobândă.
Nu compara creditele doar după rata inițială
Două credite pot avea aceeași rată și costuri totale foarte diferite.
Trebuie verificate:
- DAE;
- dobânda după perioada fixă;
- marja băncii;
- perioada;
- asigurările;
- comisioanele;
- suma totală de rambursat.
Ghidul BOASIG Ce este DAE la un credit și de ce contează mai mult decât dobânda explică de ce oferta cu cea mai mică dobândă afișată nu este întotdeauna și cea mai ieftină.
Un exemplu public actual de credit ipotecar arată foarte bine diferența: pentru 330.000 lei pe 30 de ani, BRD afișează în anumite condiții o dobândă fixă inițială sub 5%, dar ulterior creditul trece la formula IRCC + marjă.
Salariu pentru credit ipotecar: rezumat rapid
Dacă folosim ipotezele calculatorului nostru — 30 ani, dobândă 7,5%, fără alte rate — rezultatul este aproximativ:
Credit 50.000 € → venit ~4.700 lei
Credit 75.000 € → venit ~7.000 lei
Credit 100.000 € → venit ~9.350 lei
Credit 150.000 € → venit ~14.000 lei
Pentru prima locuință, dacă se aplică limita de 45%:
50.000 € → ~4.150 lei
75.000 € → ~6.225 lei
100.000 € → ~8.300 lei
150.000 € → ~12.450 lei
Dar acestea sunt doar puncte de pornire.
O rată existentă de 1.000 lei poate schimba radical rezultatul.
La fel și:
avansul mai mare, perioada, dobânda și codebitorul.
Întrebări frecvente despre salariu pentru credit ipotecar
Ce salariu trebuie să ai pentru un credit de 50.000 euro?
În simularea noastră, aproximativ 4.700 lei net pentru grad de îndatorare 40% sau aproximativ 4.150 lei în situația primei locuințe și limita de 45%.
Ce salariu trebuie pentru un credit ipotecar de 75.000 euro?
Aproximativ 7.000 lei net la 40%, presupunând 30 de ani și dobândă orientativă de 7,5%.
Ce salariu trebuie pentru un credit ipotecar de 100.000 euro?
Aproximativ 9.350 lei net la limita de 40%. Pentru prima locuință, calculul matematic la 45% este de aproximativ 8.300 lei.
Ce salariu trebuie pentru 150.000 euro?
În aceleași condiții, aproximativ 14.000 lei net pentru limita de 40%.
Pot lua creditul împreună cu soțul sau soția?
Da, în funcție de regulile băncii, veniturile eligibile ale codebitorilor pot fi luate în calcul împreună.
Dacă am card de credit, îmi scade suma acordată?
Poate scădea. Facilitățile revolving sunt luate în calcul la gradul de îndatorare, chiar dacă nu utilizezi integral plafonul.
Care este avansul minim pentru un credit ipotecar?
Pentru un credit în lei și un solicitant care nu deține o locuință, limita LTV permite în general finanțarea de până la 85%, adică un avans de minimum aproximativ 15%. Pentru cine deține deja o locuință, limita poate conduce la un avans de aproximativ 25%.
Banca poate accepta peste 40% grad de îndatorare?
Există excepții reglementate pentru o parte limitată a creditelor acordate de bănci, dar nu reprezintă un drept al clientului și nu trebuie considerate baza planului financiar.
Concluzie: ce salariu trebuie să ai pentru un credit ipotecar?
Calculul pentru salariu pentru credit ipotecar este mai simplu decât pare, dar trebuie făcut corect.
Nu începi de la:
„Cât îmi dă banca?”
Ci de la:
„Ce rată pot susține și dacă dobânda crește?”
În simularea noastră:
50.000 € credit → ~4.700 lei venit
75.000 € credit → ~7.000 lei venit
100.000 € credit → ~9.350 lei venit
150.000 € credit → ~14.000 lei venit
Calculul presupune:
30 ani + dobândă 7,5% + grad de îndatorare 40% + fără alte rate.
Dacă ai prima locuință și te încadrezi la pragul de 45%, venitul necesar poate fi mai mic.
Dacă ai:
carduri, overdraft, leasing sau alte credite, venitul necesar crește.
Și mai este un lucru important.
Faptul că banca îți permite o rată de 40% sau 45% din salariu nu înseamnă automat că trebuie să mergi până la acea limită.
Un credit ipotecar poate dura 30 de ani.
În 30 de ani pot apărea:
- copii;
- schimbări de job;
- perioade fără venit;
- reparații;
- alte credite;
- modificări ale dobânzilor.
De aceea, cea mai bună întrebare nu este doar:
„Ce salariu trebuie să am pentru credit?”
Ci:
„Ce credit îmi permit fără ca rata să-mi controleze viața?”