Credit ipotecar sau Noua Casă în 2026? Avans, dobânzi, costuri și ce variantă merită
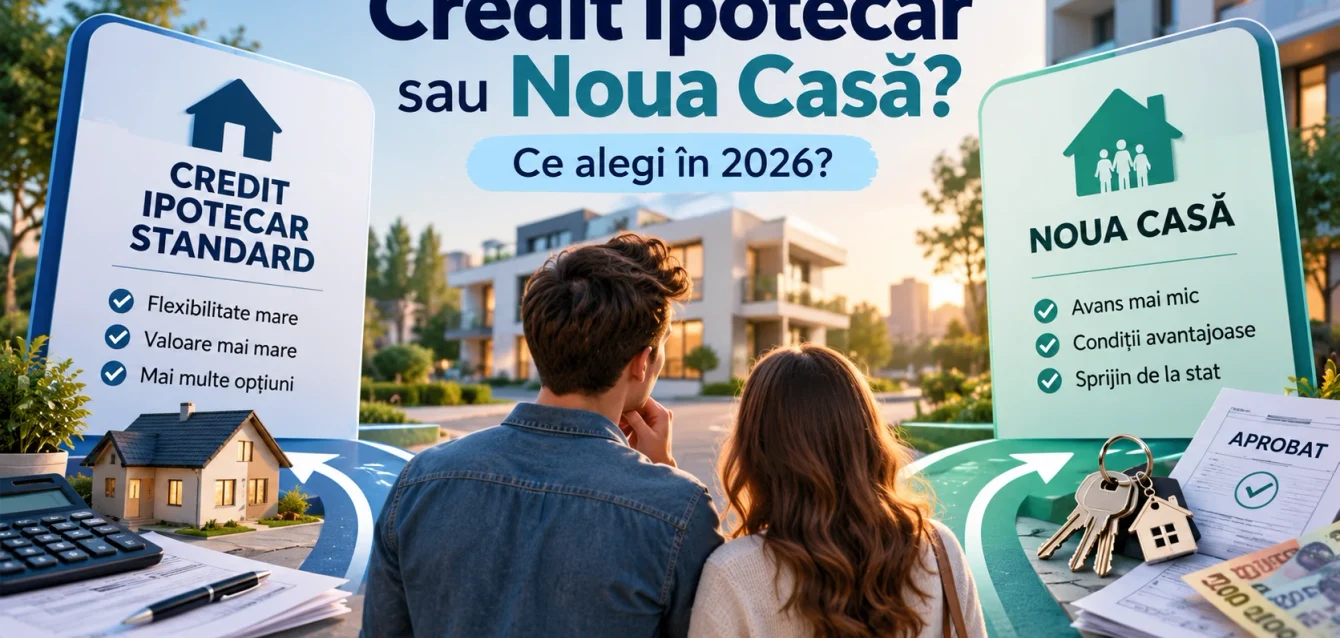
Credit ipotecar sau Noua Casă în 2026? Dacă vrei să cumperi un apartament și ai nevoie de finanțare, diferența dintre cele două variante poate însemna zeci de mii de lei, atât la avans, cât și la dobânda plătită în următorii 30 de ani.
Programul Noua Casă permite, în anumite condiții, cumpărarea unei locuințe cu un avans de numai 5%. În schimb, creditele ipotecare standard pornesc frecvent de la un avans de 15%, dar pot oferi dobânzi fixe în primii 3 sau 5 ani și mai multă flexibilitate.
Problema este că un avans mai mic nu înseamnă automat un credit mai ieftin.
În acest ghid comparăm condițiile valabile în 2026, dobânzile, garanțiile, restricțiile și costurile reale, folosind exemple pentru locuințe de 60.000, 100.000 și 140.000 de euro.
Credit ipotecar sau Noua Casă în 2026: diferențele esențiale
Cele două variante îți permit să cumperi o locuință folosind bani împrumutați de la bancă, dar funcționează diferit.
Creditul ipotecar standard este un produs bancar prin care banca finanțează achiziția unei proprietăți, de regulă în baza unei ipoteci asupra acesteia.
Noua Casă este un program guvernamental prin care statul garantează o parte din creditul acordat de bancă, în condițiile stabilite prin legislația programului.
Diferențele principale sunt:
| Caracteristică | Credit ipotecar | Noua Casă |
|---|---|---|
| Avans minim | Frecvent 15%, uneori mai mult | 5% sau 15% |
| Dobândă | Fixă, variabilă sau mixtă | Variabilă |
| Durată | Frecvent până la 30 ani | Până la 30 ani |
| Garanție | Ipotecă în favoarea băncii | Ipotecă în favoarea statului și băncii |
| Prețul locuinței | Depinde de bancă și venit | Plafoane specifice |
| Vânzarea locuinței | Cu respectarea condițiilor băncii | Restricții suplimentare |
| Aprobare | Prin bancă | Bancă și FNGCIMM |
În 2026, programul Noua Casă are un plafon anual de garantare de 500 de milioane de lei, conform informațiilor publicate de Fondul Național de Garantare a Creditelor pentru Întreprinderile Mici și Mijlocii.
Existența plafonului nu înseamnă însă că orice solicitant eligibil primește automat finanțare. Disponibilitatea fondurilor trebuie verificată la banca participantă.
Ce avans trebuie pentru credit ipotecar sau Noua Casă?
Avansul este prima diferență importantă și, pentru mulți cumpărători, principalul motiv pentru care analizează programul guvernamental.
Avansul pentru Noua Casă în 2026
Programul permite două categorii principale de finanțare.
1. Locuințe cu preț de până la 70.000 euro
- Avans minim: 5%.
- Credit maxim: 66.500 euro, echivalent în lei.
- Sunt acceptate atât locuințe noi, cât și locuințe vechi eligibile.
- Statul poate garanta până la 50% din credit.
Exemplu pentru un apartament de 60.000 euro:
Preț locuință → 60.000 €
Avans 5% → 3.000 €
Credit necesar → 57.000 €
2. Locuințe noi sau consolidate, cu preț între 70.001 și 140.000 euro
- Avans minim: 15%.
- Credit maxim: 119.000 euro, echivalent în lei.
- Finanțarea este destinată locuințelor noi sau consolidate care îndeplinesc condițiile programului.
- Garanția statului poate ajunge la 60% din credit.
Exemplu pentru o locuință de 100.000 euro:
Avans 15% → 15.000 €
Credit necesar → 85.000 €
O locuință este considerată nouă în sensul programului dacă documentele de recepție relevante au fost semnate cu cel mult cinci ani înaintea solicitării creditului garantat.
Prin urmare, nu orice apartament promovat drept „nou” de un dezvoltator îndeplinește automat definiția programului.
Avansul pentru creditul ipotecar standard
Pentru un credit ipotecar în lei, avansul minim este frecvent de 15%, atunci când nu deții deja o locuință.
Dacă deții deja un imobil, regulile de finanțare pot conduce la un avans minim de aproximativ 25%, în funcție de situație și de produsul bancar.
Exemplu pentru un apartament de 60.000 euro:
Avans 15% → 9.000 €
Credit necesar → 51.000 €
Diferența dintre cele două variante este evidentă.
Noua Casă → 3.000 € avans
Credit ipotecar → 9.000 € avans
Economisești 6.000 euro la suma pe care trebuie să o ai disponibilă inițial dacă alegi Noua Casă.
Dar acești bani nu sunt economisiți definitiv: în schimbul avansului redus, împrumuți cu 6.000 euro mai mult și vei plăti dobândă pentru suma suplimentară.
Mai mult, banca poate solicita un avans mai mare dacă valoarea evaluată a proprietății este sub prețul negociat.
Dobânda la credit ipotecar sau Noua Casă în 2026
Aici apare una dintre cele mai importante diferențe.
Noua Casă utilizează o dobândă variabilă, în timp ce creditele ipotecare standard pot oferi o dobândă fixă inițială.
Ce dobândă are Noua Casă în 2026?
Formula utilizată de băncile participante este, în general:
Dobândă = IRCC + marjă fixă de 2 puncte procentuale
Pentru perioada 1 octombrie – 31 decembrie 2026, IRCC aplicabil este de 5,57%.
Rezultă:
5,57% + 2% = 7,57% dobândă anuală
Aceasta este o dobândă nominală, nu DAE.
Dobânda se poate modifica odată cu actualizarea indicelui IRCC. Dacă indicele crește, rata poate crește. Dacă scade, rata poate scădea.
Mecanismul este explicat în articolul BOASIG despre ce este IRCC și cum îți afectează rata la credit.
Ce dobândă are creditul ipotecar standard?
În toamna anului 2026, unele bănci promovează credite ipotecare cu dobândă fixă inițială în jurul valorilor de 4,8%–5,8%, în funcție de ofertă și de condițiile clientului.
De exemplu, ING Bank prezintă credite ipotecare cu dobândă fixă pentru 3 sau 5 ani, urmate de o dobândă variabilă.
Ofertele pot depinde de încasarea salariului, avans, valoarea creditului, clasa energetică a imobilului sau asigurările contractate.
Important: dobânda fixă de 5% nu rămâne neapărat 5% timp de 30 de ani.
După expirarea perioadei fixe, creditul poate trece la IRCC plus marja stabilită contractual.
Am analizat separat această diferență în ghidul credit ipotecar cu dobândă fixă sau variabilă.
Credit ipotecar sau Noua Casă: cât plătești pentru un apartament de 60.000 euro?
Să comparăm două scenarii pentru aceeași locuință.
Pentru calcule folosim un curs strict orientativ de 5 lei/euro, o perioadă de 30 de ani și rate lunare egale.
Varianta 1: Noua Casă
Preț apartament → 60.000 €
Avans → 3.000 €
Credit → 57.000 €, echivalent 285.000 lei
Dobândă nominală inițială → 7,57%
Rată lunară aproximativă → 2.006 lei
Dacă dobânda ar rămâne neschimbată timp de 30 de ani, totalul ratelor ar fi de aproximativ 722.300 lei.
Acesta este doar un scenariu matematic, deoarece dobânda variabilă se poate modifica.
Varianta 2: credit ipotecar standard
Preț apartament → 60.000 €
Avans → 9.000 €
Credit → 51.000 €, echivalent 255.000 lei
Dobândă fixă ipotetică → 5,50%
Rată lunară aproximativă → 1.448 lei
Diferența dintre ratele inițiale este de aproximativ:
558 lei/lună în favoarea creditului ipotecar standard.
Totuși, comparația nu este complet egală: la Noua Casă împrumuți 285.000 lei, iar la ipotecarul standard doar 255.000 lei.
În plus, la ipotecar dobânda de 5,50% este presupusă fixă doar pentru perioada introductivă. Rata ulterioară trebuie recalculată conform contractului.
Dacă ai deja cei 9.000 euro necesari avansului, creditul ipotecar poate fi atractiv. Dacă dispui doar de 3.000–4.000 euro pentru avans, Noua Casă poate face achiziția posibilă, cu condiția să ai bani și pentru celelalte cheltuieli.
Cât te costă creditul în 30 de ani?
Pe termen lung, diferențele dintre dobânzi devin importante.
Să presupunem că împrumuți 285.000 lei pentru 30 de ani, cu rate egale.
| Dobândă anuală | Rată lunară | Total rate în 30 ani |
|---|---|---|
| 5,50% | 1.789 lei | 643.873 lei |
| 7,00% | 1.896 lei | 682.600 lei |
| 7,57% | 2.006 lei | 722.318 lei |
| 9,00% | 2.293 lei | 825.543 lei |
Calculele presupun o dobândă constantă pe întreaga perioadă și nu includ asigurări, comisioane sau alte costuri.
Observăm că între o dobândă de 5,50% și una de 7,57% diferența totală poate depăși 78.000 lei, pentru aceeași sumă împrumutată.
Acest tabel nu reprezintă o prognoză a dobânzilor și nici costul real garantat al unui anumit produs.
Pentru o comparație corectă între oferte, trebuie analizată și DAE – Dobânda Anuală Efectivă, împreună cu suma totală de rambursat și costurile care nu intră în calculul DAE.
Ce costuri suplimentare are Noua Casă?
Avansul de 5% nu reprezintă întreaga sumă de care ai nevoie pentru cumpărare.
La Noua Casă pot apărea următoarele cheltuieli:
- Evaluarea imobilului.
- Taxele notariale și de carte funciară.
- Asigurarea obligatorie și asigurarea suplimentară a proprietății.
- Comisionul anual de garantare sau gestiune, conform condițiilor aplicabile.
- Constituirea unui depozit colateral echivalent cu trei rate de dobândă.
Depozitul colateral este deosebit de important.
Acesta nu trebuie confundat cu trei rate lunare complete de credit. Se calculează în raport cu obligațiile de dobândă, conform mecanismului prevăzut de bancă și de program.
Banii din depozit sunt blocați în condițiile contractului, ceea ce înseamnă că nu îi poți folosi liber pentru mobilă, renovare sau alte cheltuieli imediate.
În comparație, creditul ipotecar standard poate avea comision de analiză, evaluare, asigurări, taxe notariale și eventuale costuri pentru pachetele bancare asociate.
Niciuna dintre variante nu trebuie comparată exclusiv prin dobânda nominală.
Garanțiile și restricțiile programului Noua Casă
Garanția oferită de stat este adesea interpretată greșit.
Statul nu îți plătește ratele și nu îți iartă datoria dacă nu mai poți rambursa creditul.
Garanția protejează finanțatorul în limitele stabilite de program. Dacă apar probleme de plată și garanția este executată, beneficiarul poate avea în continuare obligații de recuperat de către instituțiile competente.
În plus, există restricții asupra proprietății.
Poți vinde locuința cumpărată prin Noua Casă?
Programul instituie, ca regulă, o interdicție de înstrăinare pentru primii cinci ani.
Există proceduri și situații speciale prevăzute legal, inclusiv în legătură cu rambursarea integrală și acordurile necesare, dar nu trebuie să presupui că poți vinde locuința la fel de simplu ca pe una achiziționată fără finanțare garantată de stat.
După expirarea celor cinci ani, vânzarea poate necesita în continuare formalități privind ipoteca și acordurile instituțiilor implicate.
La creditul ipotecar standard, vânzarea este în general mai flexibilă, dar dacă ipoteca este încă activă trebuie respectate condițiile băncii și stinsă sau gestionată obligația garantată.
Poți închiria apartamentul cumpărat prin Noua Casă?
Închirierea nu trebuie tratată ca fiind automat liberă de restricții.
În funcție de regimul aplicabil, sunt necesare acordurile cerute de program și de contract, inclusiv cele ale finanțatorului și autorităților competente.
Dacă intenționezi să cumperi pentru investiție și închiriere, verifică aceste condiții înainte de alegerea produsului.
Cine poate accesa Noua Casă în 2026?
Programul este destinat persoanelor care îndeplinesc criteriile specifice de eligibilitate.
În principal, solicitantul trebuie să se încadreze într-una dintre situațiile următoare:
- Nu deține nicio locuință, exclusiv sau împreună cu soțul ori soția.
- Deține cel mult o locuință, achiziționată prin altă modalitate decât programul Prima Casă/Noua Casă, cu suprafață utilă mai mică de 50 mp.
De asemenea, trebuie să îndeplinească cerințele băncii privind veniturile, istoricul de credit, vârsta și capacitatea de rambursare.
Dacă ai beneficiat deja de Prima Casă, nu poți accesa din nou facilitățile programului prin Noua Casă.
Regulile complete și documentele necesare pot fi consultate pe pagina oficială FNGCIMM dedicată programului.
Un aspect important este că Noua Casă nu se adresează exclusiv tinerilor sau persoanelor sub 35 de ani. Eligibilitatea trebuie analizată conform regulilor programului și ale băncii.
Ce salariu trebuie să ai pentru credit ipotecar sau Noua Casă?
Avansul este doar o parte din problemă. Trebuie să demonstrezi și că poți achita ratele.
Pentru creditele în lei, limita generală a gradului de îndatorare este de 40% din venitul net eligibil. Pentru anumite credite destinate primei locuințe, în condițiile reglementate, limita poate ajunge la 45%.
Exemplu pentru un venit net de 7.000 lei:
40% → 2.800 lei pentru totalul ratelor
45% → 3.150 lei pentru totalul ratelor
Limita de 45% nu se aplică automat doar pentru că alegi Noua Casă.
Dacă ai deja un credit auto, un card de credit sau un overdraft, aceste obligații îți pot reduce capacitatea de finanțare.
În articolul ce salariu trebuie să ai pentru un credit ipotecar găsești exemple pentru împrumuturi de 50.000, 75.000, 100.000 și 150.000 euro.
Chiar dacă banca te încadrează la limita maximă, o rată de aproximativ 25–30% din veniturile familiei poate lăsa mai mult spațiu pentru cheltuieli neprevăzute.
Credit ipotecar sau Noua Casă pentru un apartament de 100.000 euro?
La un preț de 100.000 euro, avantajul avansului de 5% dispare.
Pentru o locuință nouă eligibilă, Noua Casă presupune un avans de minimum 15%.
Noua Casă → 15.000 € avans
Credit ipotecar standard → de regulă 15.000 € avans, dacă sunt îndeplinite condițiile
În acest caz, diferența decisivă nu mai este avansul, ci dobânda, costurile și flexibilitatea.
Dacă banca îți oferă o dobândă fixă competitivă pe cinci ani, cu o marjă rezonabilă ulterior, creditul standard poate deveni mai interesant decât finanțarea cu dobândă variabilă prin Noua Casă.
Pentru o locuință de 140.000 euro, finanțarea Noua Casă necesită minimum 21.000 euro avans, în categoria eligibilă.
Dacă proprietatea nu îndeplinește criteriile programului, va trebui analizată o finanțare ipotecară standard sau o altă soluție.
Când este mai bună Noua Casă și când merită creditul ipotecar?
Noua Casă poate fi potrivită dacă:
- Vrei o locuință de maximum 70.000 euro.
- Ai economisit avansul de 5%, dar nu poți susține unul de 15%.
- Îndeplinești condițiile programului.
- Intenționezi să locuiești acolo pe termen lung.
- Poți suporta variațiile dobânzii.
- Ai bani suplimentari pentru depozitul colateral și taxele de achiziție.
Creditul ipotecar standard poate fi potrivit dacă:
- Ai deja avansul necesar.
- Vrei o locuință care nu este eligibilă pentru Noua Casă.
- Preferi dobândă fixă inițială.
- Vrei mai multă libertate pentru vânzare sau schimbarea locuinței.
- Deții deja proprietăți care te exclud din program.
- Ai identificat o ofertă cu DAE și cost total competitive.
O alternativă importantă este să alegi un credit ipotecar cu dobândă fixă și să efectuezi rambursări anticipate.
Reducerea principalului în primii ani poate diminua suma asupra căreia se va calcula dobânda după expirarea perioadei fixe.
Dacă ulterior apare o ofertă mai bună, poți analiza și o refinanțare a creditului ipotecar, ținând cont de toate costurile schimbării finanțării.
Ce trebuie să verifici înainte să semnezi antecontractul?
O greșeală costisitoare este să plătești un avans vânzătorului înainte să știi dacă banca acceptă finanțarea și proprietatea.
Înainte să semnezi, verifică:
- Dacă îndeplinești criteriile de eligibilitate.
- Dacă ai primit o preaprobare financiară.
- Dacă proprietatea poate fi acceptată drept garanție.
- Dacă documentele, cadastru și cartea funciară sunt în regulă.
- Ce se întâmplă cu avansul din antecontract dacă finanțarea este respinsă.
- Care este DAE și suma totală estimată de rambursat.
- Care este dobânda după perioada fixă.
- Ce bani trebuie să ai disponibili, în afară de avans.
- Cât poate dura aprobarea.
- Ce restricții contractuale și legale se aplică.
Pentru Noua Casă, procesul implică banca și FNGCIMM, ceea ce poate adăuga timp și documente suplimentare.
Nu te baza exclusiv pe termenul verbal comunicat de un consultant atunci când negociezi data finală a tranzacției.
Pentru a stabili un buget realist, poți consulta și ghidul BOASIG despre cât ar trebui să coste o casă ca să știi că ți-o permiți.
Întrebări frecvente despre credit ipotecar sau Noua Casă
1. Ce este mai avantajos în 2026: credit ipotecar sau Noua Casă?
Depinde de prețul locuinței, avansul disponibil, dobânzi și planurile tale. Noua Casă poate ajuta prin avansul de 5%, iar creditul ipotecar standard poate oferi o dobândă fixă inițială și flexibilitate mai mare.
2. Care este avansul minim la Noua Casă în 2026?
Avansul este de minimum 5% pentru locuințele eligibile de până la 70.000 euro și de minimum 15% pentru categoria locuințelor noi sau consolidate cu preț între 70.001 și 140.000 euro.
3. Ce dobândă are Noua Casă în octombrie 2026?
Formula uzuală este IRCC + 2 puncte procentuale. Cu IRCC de 5,57%, rezultă o dobândă nominală de 7,57% pe an, înaintea celorlalte costuri.
4. Pot cumpăra un apartament vechi prin Noua Casă?
Da, dacă îndeplinește criteriile programului și se încadrează în categoria de finanțare permisă. Pentru locuințele vechi, plafonul obișnuit de preț este de 70.000 euro.
5. Pot accesa Noua Casă dacă am deja o garsonieră?
Este posibil dacă deții cel mult o locuință cu suprafață utilă mai mică de 50 mp, dobândită altfel decât prin program, și îndeplinești toate celelalte condiții.
6. Pot vinde locuința cumpărată prin Noua Casă înainte de cinci ani?
Există o interdicție legală de înstrăinare și proceduri speciale pentru situațiile permise de lege. Verifică exact condițiile cu banca și instituțiile implicate înainte să începi o tranzacție.
7. Noua Casă este un credit cu dobândă fixă?
Nu. Dobânda este variabilă, calculată în funcție de IRCC și de marja aplicabilă programului.
8. Pot refinanța un credit Noua Casă?
Există posibilitatea refinanțării în condițiile legale și procedurale aplicabile, inclusiv cu obținerea acordurilor necesare. Trebuie comparate oferta nouă, costurile refinanțării și condițiile de stingere a garanției.
9. Ce se întâmplă dacă IRCC crește?
La Noua Casă, dobânda și rata lunară pot crește. La un credit ipotecar cu dobândă fixă introductivă, modificarea IRCC nu afectează dobânda contractuală în perioada fixă.
10. Ce aleg dacă am avans de 15%?
Merită să soliciți și să compari oferte pentru ambele variante, dacă ești eligibil. La un avans egal, diferențele de dobândă, DAE, costuri, garanții și flexibilitate devin mult mai importante.
Concluzie: credit ipotecar sau Noua Casă în 2026?
Alegerea între credit ipotecar sau Noua Casă în 2026 trebuie făcută în funcție de costul total și de situația ta financiară, nu doar de avansul afișat în reclamă.
Pentru o locuință de 60.000 euro, Noua Casă poate reduce avansul de la 9.000 euro la 3.000 euro. Este o diferență importantă pentru cine nu dispune de economii mari.
În schimb, dacă ai deja 15% avans, un credit ipotecar standard cu dobândă fixă competitivă poate oferi o rată inițială mai mică, mai multă predictibilitate și mai puține restricții privind proprietatea.
Pentru locuințe de 100.000–140.000 euro, unde avansul Noua Casă ajunge tot la 15%, analiza trebuie concentrată pe dobândă, DAE, costurile suplimentare și libertatea contractuală.
Regula practică este simplă: compară suma de care ai nevoie astăzi, rata pe care o poți susține și costul pe care îl poți suporta în următorii 20–30 de ani.
Înainte să semnezi, solicită simulări pentru aceeași valoare a locuinței și aceeași perioadă de rambursare. Verifică inclusiv scenariul în care IRCC crește și păstrează o rezervă pentru cheltuieli neprevăzute.
Cea mai bună finanțare nu este neapărat cea care îți permite să cumperi apartamentul cu cei mai puțini bani astăzi, ci aceea care îți permite să îl păstrezi fără să îți destabilizeze bugetul familiei.