Leasing operațional sau financiar: diferențe, costuri și ce variantă alegi în 2026
Leasing operațional sau financiar este una dintre primele comparații pe care trebuie să le facă o firmă sau o persoană care vrea să folosească o mașină, un utilaj ori un echipament fără să plătească întreaga valoare de la început. Cele două variante pot părea asemănătoare deoarece presupun plăți lunare, însă funcționează diferit din punct de vedere financiar, fiscal și contractual.
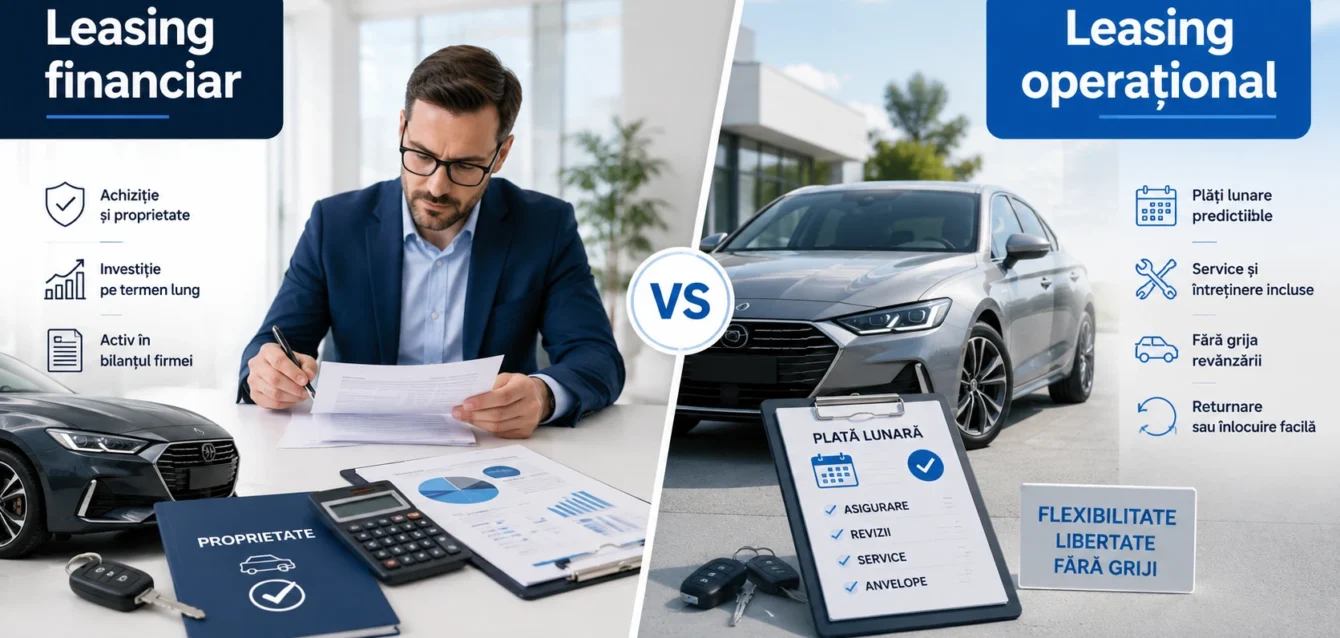
Leasingul financiar este apropiat de cumpărarea bunului în rate. Societatea de leasing cumpără mașina sau echipamentul, iar utilizatorul achită un avans, rate, dobândă și o valoare reziduală. La final, bunul poate trece în proprietatea utilizatorului, dacă sunt îndeplinite condițiile contractuale.
Leasingul operațional este mai apropiat de o închiriere pe termen lung. Clientul plătește pentru folosirea bunului, iar în rata lunară pot fi incluse servicii precum mentenanța, RCA, CASCO, anvelopele, asistența rutieră și administrarea daunelor. La finalul contractului, bunul este de regulă returnat furnizorului.
Alegerea între leasing operațional sau financiar nu trebuie făcută doar după cea mai mică rată lunară. Trebuie să compari avansul, costul total, TVA, serviciile incluse, valoarea reziduală, kilometrajul permis, costurile de întreținere și ce se întâmplă la finalul contractului.
Leasing operațional sau financiar: răspunsul pe scurt
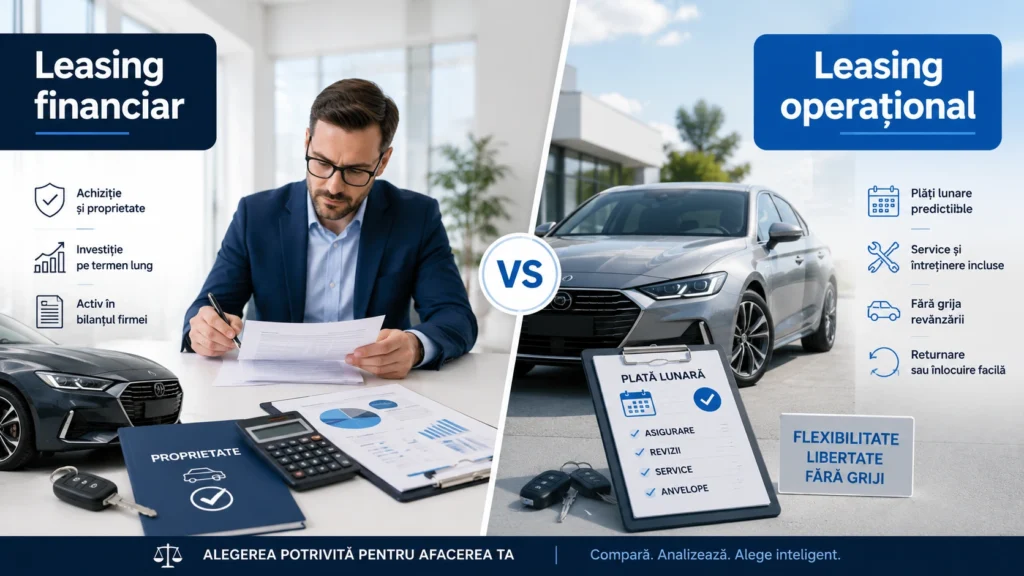
Leasingul financiar este, în general, mai potrivit atunci când vrei:
- să devii proprietarul bunului;
- să păstrezi mașina mai mulți ani;
- să nu ai o limită contractuală strictă de kilometri;
- să controlezi singur mentenanța și reparațiile;
- să valorifici ulterior bunul prin vânzare;
- să finanțezi un utilaj sau un echipament specializat.
Leasingul operațional poate fi mai potrivit atunci când vrei:
- costuri lunare mai predictibile;
- un avans redus sau o primă chirie controlată;
- servicii auto incluse;
- mai puțină administrare;
- înlocuirea periodică a mașinii;
- eliminarea riscului de revânzare;
- gestionarea simplificată a unei flote.
Nu există o variantă care să fie automat mai bună pentru toată lumea. Cea mai bună alegere depinde de modul în care vei folosi bunul, perioada de utilizare, situația firmei și cât de important este să rămâi proprietar la final.
Ce este leasingul financiar
Leasingul financiar este o formă de finanțare prin care o societate de leasing cumpără bunul ales de client și îi transmite acestuia dreptul de folosință pentru o perioadă determinată.
Cadrul general este stabilit prin Ordonanța Guvernului nr. 51/1997 privind operațiunile de leasing. Actul normativ arată că locatorul sau finanțatorul transmite utilizatorului dreptul de folosință asupra bunului în schimbul unor plăți periodice, iar la final trebuie respectată opțiunea prevăzută în contract: cumpărarea bunului, prelungirea contractului sau încetarea raporturilor contractuale.
Într-un leasing financiar, utilizatorul achită de regulă:
- avansul;
- ratele de leasing;
- dobânda;
- comisioanele;
- asigurările;
- taxele administrative;
- valoarea reziduală;
- eventualele costuri de transfer al proprietății.
Rata de leasing financiar este formată, în principiu, dintr-o parte din valoarea bunului și dobânda aferentă finanțării. Valoarea reziduală reprezintă suma la care se poate face transferul dreptului de proprietate după achitarea obligațiilor contractuale.
Cum funcționează leasingul financiar
Procesul începe prin alegerea bunului. Clientul poate selecta o mașină, o autoutilitară, un utilaj, un echipament de producție sau un alt activ acceptat de finanțator.
În mod obișnuit, pașii sunt:
- Alegi bunul și furnizorul.
- Soliciți finanțarea.
- Societatea de leasing analizează veniturile sau situația firmei.
- După aprobare, finanțatorul cumpără bunul.
- Plătești avansul și costurile inițiale.
- Primești dreptul de folosință.
- Achită ratele conform scadențarului.
- La final plătești valoarea reziduală, dacă vrei transferul proprietății.
Pe durata contractului, proprietarul juridic este societatea de leasing. Utilizatorul nu poate vinde bunul și nu îl poate modifica liber dacă aceste operațiuni nu sunt permise de contract.
Din punct de vedere fiscal, situația este diferită de proprietatea juridică. Articolul 29 din Codul fiscal prevede că, în cazul leasingului financiar, utilizatorul este tratat fiscal ca proprietar și realizează amortizarea bunului.
Ce este leasingul operațional
Leasingul operațional este o soluție prin care clientul plătește pentru utilizarea unui bun pe o perioadă stabilită, fără ca scopul principal să fie cumpărarea lui.
În cazul unei mașini, contractul poate include:
- utilizarea vehiculului;
- reviziile periodice;
- reparațiile mecanice prevăzute;
- asigurarea RCA;
- asigurarea CASCO;
- anvelope de vară și de iarnă;
- schimbul și depozitarea anvelopelor;
- asistența rutieră;
- administrarea daunelor;
- inspecția tehnică;
- mașină de înlocuire;
- serviciile de management al flotei.
Aceste servicii nu sunt incluse automat în toate ofertele. Unele contracte acoperă aproape toate costurile de exploatare, iar altele includ doar utilizarea vehiculului și câteva servicii de bază.
În leasingul operațional, riscul privind valoarea pe care bunul o va avea la final rămâne în principal la furnizor. Clientul nu trebuie să vândă mașina și nu suportă direct diferența dintre prețul inițial și prețul de revânzare, atât timp cât respectă condițiile de kilometraj, utilizare și returnare.
Codul fiscal definește leasingul operațional prin raportare la riscurile și beneficiile transferate utilizatorului și la riscul de valorificare a bunului la valoarea reziduală. Contractul trebuie analizat după conținutul său, nu doar după denumirea comercială folosită în ofertă.
Care este diferența dintre leasingul operațional și leasingul financiar
Diferența principală este obiectivul economic.
Prin leasing financiar finanțezi, în esență, achiziția unui bun pe care intenționezi să îl păstrezi.
Prin leasing operațional plătești pentru dreptul de a utiliza bunul o perioadă, după care îl returnezi și poți încheia un alt contract pentru un vehicul sau un echipament nou.
Pentru a decide între leasing operațional sau financiar, trebuie să răspunzi la o întrebare simplă:
Vrei să deții bunul sau vrei doar să îl folosești?
Dacă vrei să păstrezi mașina opt sau zece ani, leasingul financiar poate avea mai mult sens. Dacă vrei să schimbi mașina la fiecare trei sau patru ani și nu vrei să te ocupi de revânzare, leasingul operațional poate fi mai comod.
Leasing operațional sau financiar: tabel comparativ
| Criteriu | Leasing financiar | Leasing operațional |
|---|---|---|
| Scop principal | Finanțarea achiziției | Utilizarea temporară |
| Proprietar juridic în timpul contractului | Societatea de leasing | Furnizorul |
| Proprietar fiscal | Utilizatorul | Locatorul |
| Amortizarea | La utilizator | La locator |
| Avans | De regulă necesar | Poate fi redus sau înlocuit cu o primă chirie |
| Valoare reziduală | De regulă există | Riscul valorii finale rămâne la furnizor |
| Proprietate la final | Poate fi transferată | Bunul este de regulă returnat |
| Mentenanță | Organizată și plătită de utilizator | Poate fi inclusă |
| RCA și CASCO | Costuri distincte sau refacturate | Pot fi incluse în rată |
| Anvelope | De regulă în sarcina utilizatorului | Pot fi incluse |
| Limită de kilometri | De regulă nu există în aceeași formă | Este stabilită prin contract |
| Cost pentru kilometri suplimentari | Nu se aplică în mod normal | Poate fi facturat |
| Costuri la returnare | Nu, dacă bunul este cumpărat | Pot exista pentru daune și uzură |
| Risc de revânzare | La utilizator | La furnizor |
| Administrare | Mai multă responsabilitate | Poate fi simplificată |
| Potrivit pentru | Păstrarea bunului | Înlocuire periodică și cost predictibil |
Cine este proprietarul mașinii
În ambele variante, finanțatorul sau furnizorul rămâne proprietarul juridic pe durata contractului.
Diferența apare la final.
În leasingul financiar, utilizatorul poate cumpăra bunul după plata:
- tuturor ratelor;
- valorii reziduale;
- eventualelor facturi restante;
- taxelor de transfer;
- altor costuri prevăzute în contract.
În leasingul operațional, mașina este returnată de regulă furnizorului. Uneori poate exista o ofertă separată de cumpărare, însă prețul nu trebuie presupus înainte de a fi trecut clar în documente.
Nu semna un contract de leasing operațional pornind de la ideea că vei putea cumpăra sigur mașina la un preț mic. Cere în scris ce opțiuni există la final și cum se stabilește eventualul preț.
Leasing operațional sau financiar: cum se calculează costul
O rată mică nu înseamnă automat un contract ieftin.
În leasingul financiar trebuie să aduni:
- avansul;
- principalul rambursat;
- dobânda;
- comisionul de analiză;
- comisionul de administrare;
- costurile contului;
- asigurările;
- mentenanța;
- anvelopele;
- valoarea reziduală;
- costurile de transfer;
- eventualele diferențe de curs.
În leasingul operațional trebuie să aduni:
- prima chirie sau plata inițială;
- toate ratele lunare;
- serviciile neincluse;
- franșiza CASCO;
- kilometrii suplimentari;
- daunele la returnare;
- costurile pentru reziliere;
- eventualele taxe de administrare.
Principiul explicat în ghidul despre diferența dintre dobândă și DAE este util și la leasing: nu compara doar procentul dobânzii sau rata afișată, ci toate sumele pe care trebuie să le plătești până la final.
Exemplu de calcul pentru leasing operațional și leasing financiar
Să presupunem că o firmă are nevoie de o mașină cu valoarea de 200.000 de lei fără TVA și intenționează să o folosească timp de patru ani.
Exemplul este orientativ și nu reprezintă o ofertă comercială. Valorile au rolul de a arăta cum trebuie făcută comparația.
Exemplu de leasing financiar
Presupunem următoarele costuri:
| Cost | Valoare estimată |
|---|---|
| Avans 20% | 40.000 lei |
| Principal achitat prin rate | 140.000 lei |
| Valoare reziduală | 20.000 lei |
| Dobândă și comisioane | 28.000 lei |
| RCA și CASCO în patru ani | 20.000 lei |
| Revizii și reparații | 10.000 lei |
| Anvelope și depozitare | 8.000 lei |
| Cost total plătit | 266.000 lei |
La final, firma devine proprietara mașinii.
Dacă vehiculul poate fi vândut după patru ani cu 105.000 de lei, costul economic aproximativ al utilizării ar fi:
266.000 lei – 105.000 lei = 161.000 lei.
Firma își asumă însă riscul ca mașina să valoreze mai puțin. O daună importantă, un kilometraj mare sau scăderea cererii pentru modelul respectiv pot reduce prețul de revânzare.
Exemplu de leasing operațional
Presupunem:
| Cost | Valoare estimată |
|---|---|
| Primă chirie | 10.000 lei |
| 48 de rate × 3.550 lei | 170.400 lei |
| Mentenanță inclusă | 0 lei suplimentar |
| RCA și CASCO incluse | 0 lei suplimentar |
| Anvelope incluse | 0 lei suplimentar |
| Cost total | 180.400 lei |
La final, mașina este returnată și firma nu rămâne cu un bun pe care îl poate vinde.
Comparând doar banii ieșiți din cont, leasingul operațional pare mai ieftin decât cei 266.000 de lei plătiți în leasing financiar. După scăderea valorii mașinii păstrate, leasingul financiar ajunge însă la un cost economic estimat de 161.000 de lei.
Diferența reală nu este doar financiară.
Prin leasingul financiar, firma:
- blochează un avans mai mare;
- administrează asigurările și mentenanța;
- suportă riscul valorii de revânzare;
- rămâne cu mașina.
Prin leasingul operațional, firma:
- păstrează mai multă lichiditate la început;
- transferă o parte din administrare;
- are un cost mai predictibil;
- returnează mașina.
Avansul și efectul asupra bugetului
Avansul este unul dintre motivele pentru care o firmă poate alege între leasing operațional sau financiar.
În leasingul financiar, avansul poate reprezenta o parte importantă din valoarea bunului. Pentru o mașină de 200.000 de lei, un avans de 20% înseamnă 40.000 de lei care ies imediat din contul firmei.
Acești bani nu mai pot fi folosiți pentru:
- salarii;
- stocuri;
- publicitate;
- chirie;
- furnizori;
- investiții;
- fondul de urgență.
Leasingul operațional poate necesita o plată inițială mai redusă, dar acest lucru nu este garantat. Furnizorul poate cere o primă chirie majorată, o garanție sau plata anticipată a mai multor luni.
O firmă aflată la început trebuie să își protejeze lichiditatea. Înainte să finanțezi o mașină scumpă, merită să analizezi și diferențele dintre PFA și SRL în 2026, deoarece forma juridică, regimul fiscal și posibilitatea de finanțare influențează costul real.
Leasing operațional sau financiar din punct de vedere fiscal
Tratamentul fiscal este una dintre cele mai importante diferențe.
În leasingul financiar:
- utilizatorul este tratat fiscal ca proprietar;
- bunul este înregistrat și amortizat de utilizator;
- dobânda este evidențiată separat;
- cheltuielile sunt analizate potrivit regulilor aplicabile firmei;
- valoarea bunului nu este tratată integral ca o simplă chirie.
În leasingul operațional:
- locatorul este proprietarul fiscal;
- locatorul amortizează bunul;
- utilizatorul înregistrează chiria sau rata de leasing;
- serviciile incluse sunt evidențiate potrivit facturilor și contractului.
Regula este prevăzută în Codul fiscal pentru contractele de leasing, iar materialul ANAF despre amortizare confirmă că amortizarea este realizată de utilizator în leasingul financiar și de locator în leasingul operațional.
Efectul fiscal concret depinde de:
- forma juridică;
- regimul de impozitare;
- dacă firma este plătitoare de TVA;
- utilizarea exclusiv profesională sau mixtă;
- categoria vehiculului;
- documentele justificative;
- natura cheltuielilor.
Nu alege leasingul doar pentru că cineva spune că „se deduce tot”. O cheltuială înregistrată în contabilitate nu este automat integral deductibilă fiscal.
TVA pentru leasingul auto
Pentru anumite vehicule care nu sunt utilizate exclusiv în scopul activității economice, dreptul de deducere a TVA poate fi limitat la 50%.
Regula vizează în principal vehiculele care:
- nu depășesc 3.500 kg;
- au maximum nouă locuri, inclusiv șoferul;
- sunt folosite atât profesional, cât și personal.
Limitarea se poate aplica TVA aferente:
- ratelor de leasing;
- închirierii;
- cumpărării;
- reparațiilor;
- întreținerii;
- pieselor;
- lubrifianților;
- combustibilului.
Ghidul ANAF privind TVA pentru autovehicule explică faptul că, pentru utilizarea mixtă, deducerea este limitată la 50%, iar contribuabilul care aplică această limitare nu trebuie să demonstreze proporția exactă dintre utilizarea profesională și cea personală.
Deducerea integrală poate fi posibilă atunci când vehiculul este folosit exclusiv pentru activitatea economică sau se încadrează într-o categorie exceptată, precum anumite vehicule utilizate pentru:
- servicii de urgență;
- pază și protecție;
- curierat;
- activitatea agenților de vânzări;
- transport de persoane cu plată;
- școli de șoferi;
- închiriere;
- transmiterea folosinței prin leasing;
- utilizarea ca marfă.
Pentru deducerea integrală trebuie să existe documente care justifică utilizarea profesională. Pot fi relevante foile de parcurs, comenzile, contractele, deplasările la clienți și procedurile interne.
Amortizarea unei mașini în leasing financiar
Pentru autoturismele din categoria M1, cheltuiala cu amortizarea poate fi deductibilă în limita a 1.500 de lei pe lună pentru fiecare vehicul, dacă nu este aplicabilă una dintre excepțiile prevăzute de Codul fiscal.
Materialul oficial despre amortizarea fiscală publicat de ANAF prezintă inclusiv un exemplu în care amortizarea mașinii folosite de administrator este limitată la 1.500 de lei lunar, în timp ce pentru un vehicul utilizat de un agent de vânzări se aplică regulile corespunzătoare categoriei exceptate.
Această limitare este importantă mai ales pentru mașinile scumpe. Faptul că firma plătește o rată mare nu înseamnă că întreaga valoare economică a mașinii produce imediat aceeași economie fiscală.
Înainte de contractare, contabilul trebuie să simuleze:
- amortizarea contabilă;
- amortizarea fiscală;
- dobânda;
- cheltuielile deductibile;
- TVA deductibilă;
- partea nedeductibilă;
- efectul asupra rezultatului fiscal.
Asigurările în leasing
Bunurile oferite în leasing trebuie protejate deoarece proprietarul juridic este finanțatorul.
OG nr. 51/1997 prevede că finanțatorul trebuie să asigure bunul printr-o societate de asigurare, dacă părțile nu stabilesc altfel prin contract. Costul asigurării poate reveni utilizatorului.
Pentru o mașină trebuie analizate separat:
- RCA;
- CASCO;
- franșiza CASCO;
- riscurile acoperite;
- valoarea asigurată;
- service-urile acceptate;
- mașina de înlocuire;
- procedura în caz de daună totală;
- diferența dintre despăgubire și soldul finanțării.
În leasingul financiar, costul asigurării poate fi facturat separat sau inclus în plățile lunare. În leasingul operațional, RCA și CASCO pot face parte din pachet, dar trebuie verificat ce franșiză se aplică și cine suportă costul unei daune.
Pentru a compara polițele și a evita alegerea exclusiv după preț, ghidul despre cum găsești un RCA ieftin în 2026 explică ce trebuie verificat înainte de emitere.
Kilometrajul în leasingul operațional
Majoritatea ofertelor auto de leasing operațional sunt construite pentru un anumit kilometraj anual.
De exemplu, contractul poate fi calculat pentru:
- 10.000 km pe an;
- 15.000 km pe an;
- 20.000 km pe an;
- 30.000 km pe an;
- un kilometraj personalizat.
Kilometrajul influențează rata deoarece afectează valoarea estimată a mașinii la final.
O mașină care va avea 60.000 km după patru ani va putea fi vândută, în general, mai ușor decât una care va avea 160.000 km. Furnizorul include această diferență în calculul ratei.
Dacă depășești limita, poți plăti un cost pentru fiecare kilometru suplimentar. Dacă parcurgi mult mai puțini kilometri, contractul poate prevedea o regularizare, dar aceasta nu trebuie presupusă.
Înainte de semnare, cere clar:
- costul pentru kilometrul suplimentar;
- toleranța admisă;
- posibilitatea modificării contractului;
- modul de calcul la returnare;
- tratamentul kilometrilor neutilizați.
Uzura normală și costurile la returnare
Una dintre cele mai mari surse de conflicte în leasingul operațional este diferența dintre uzura normală și deteriorare.
Uzura normală poate include semne minore apărute prin folosirea obișnuită a vehiculului.
Pot fi considerate deteriorări facturabile:
- lovituri vizibile;
- zgârieturi adânci;
- elemente rupte;
- jante deteriorate grav;
- anvelope sub limita acceptată;
- parbriz spart;
- interior pătat sau ars;
- lipsa cheilor;
- lipsa documentelor;
- revizii neefectuate;
- modificări neautorizate.
Cere ghidul de returnare înainte să semnezi, nu cu o săptămână înainte de predarea mașinii.
Fotografiază vehiculul la primire și păstrează toate documentele de service. La final, solicită un proces-verbal detaliat și fotografii pentru eventualele costuri suplimentare.
Rezilierea anticipată
Un contract de leasing nu trebuie semnat cu presupunerea că poate fi închis oricând fără costuri.
În leasingul financiar pot apărea:
- principal rămas;
- dobânzi și comisioane;
- costuri de închidere;
- valoarea reziduală;
- taxe pentru transfer;
- condiții speciale privind cumpărarea anticipată.
În leasingul operațional pot apărea:
- chirii compensatorii;
- costuri pentru perioada rămasă;
- regularizarea serviciilor;
- diferențe de kilometraj;
- costuri pentru deteriorări;
- cheltuieli de recuperare și transport.
Dacă activitatea firmei este instabilă, un contract lung poate deveni o problemă. O rată suportabilă într-un an bun poate pune presiune serioasă pe cash flow într-un an slab.
Leasing pentru mașini electrice
Atât leasingul financiar, cât și cel operațional pot fi folosite pentru mașini electrice.
Leasingul operațional poate fi interesant atunci când nu vrei să îți asumi riscul privind valoarea bateriei și prețul de revânzare după câțiva ani.
Leasingul financiar poate fi potrivit dacă:
- vrei să păstrezi mașina mult timp;
- ai acces la încărcare proprie;
- kilometrajul este mare;
- economiile de exploatare justifică achiziția;
- accepți riscul tehnologic și de revânzare.
Înainte de alegerea unei mașini electrice trebuie analizate autonomia, degradarea bateriei, garanția, costul încărcării și disponibilitatea infrastructurii. Articolul despre costurile și dezvoltarea unei stații de încărcare pentru mașini electrice explică diferențele dintre încărcarea AC și DC și factorii care influențează investiția.
Leasing operațional sau financiar pentru o firmă mică
Pentru o firmă mică, alegerea trebuie făcută în funcție de cash flow, nu doar de imaginea mașinii.
Leasingul financiar poate fi potrivit dacă:
- firma are venituri stabile;
- poate plăti avansul;
- va folosi mașina mai mult de cinci ani;
- kilometrajul este greu de estimat;
- vrea să păstreze bunul;
- are capacitatea de a administra service-ul și asigurările.
Leasingul operațional poate fi potrivit dacă:
- firma vrea un cost lunar previzibil;
- nu vrea să blocheze mult capital;
- are nevoie de mai multe mașini;
- vrea să schimbe flota periodic;
- nu vrea să administreze reparațiile;
- nu vrea să vândă vehiculele la final.
O firmă nouă poate primi condiții mai stricte, indiferent dacă alege leasing operațional sau financiar. Finanțatorul poate cere avans mai mare, garanții, istoric financiar sau documente suplimentare.
Dacă bunul urmează să fie cumpărat în cadrul unui proiect finanțat, verifică mai întâi dacă firma și investiția sunt eligibile pentru fonduri nerambursabile. Nu toate programele acceptă leasingul, iar regulile privind proprietatea, plata și menținerea activului diferă.
Leasing pentru persoane fizice
Pentru o persoană fizică, avantajele fiscale ale unei firme nu se aplică.
Comparația trebuie făcută după:
- avans;
- rata lunară;
- venituri;
- cost total;
- asigurări;
- întreținere;
- valoarea reziduală;
- kilometraj;
- costurile la returnare;
- intenția de a păstra mașina.
Leasingul financiar poate fi potrivit pentru o persoană care vrea să devină proprietar și poate suporta avansul, asigurările și costurile de întreținere.
Leasingul operațional poate fi potrivit pentru cineva care vrea o mașină nouă la câțiva ani, fără să se ocupe de vânzarea celei vechi. Oferta trebuie însă comparată și cu un credit auto sau cu achiziția directă.
Cum verifici societatea de leasing
Pentru leasingul financiar, verifică dacă finanțatorul apare în registrele oficiale ale instituțiilor financiare nebancare publicate de BNR.
BNR publică registre și liste cu instituțiile autorizate, inclusiv entitățile care desfășoară activități de leasing financiar.
Pe lângă verificarea societății, citește:
- contractul;
- oferta financiară;
- scadențarul;
- lista de comisioane;
- condițiile de asigurare;
- politica de returnare;
- condițiile de reziliere;
- procedura pentru daune;
- regulile privind cesiunea contractului.
Nu semna numai pe baza simulării prezentate de vânzătorul mașinii.
Cum alegi între leasing operațional sau financiar
Pentru o comparație corectă, cere ofertele pentru aceeași mașină, aceeași perioadă și un kilometraj realist.
Completează un tabel precum acesta:
| Element | Leasing financiar | Leasing operațional |
|---|---|---|
| Valoarea bunului | ||
| Avans sau primă chirie | ||
| Număr de rate | ||
| Rata lunară | ||
| Cost total rate | ||
| Dobândă și comisioane | ||
| Valoare reziduală | ||
| RCA | ||
| CASCO și franșiză | ||
| Mentenanță | ||
| Anvelope | ||
| Mașină de înlocuire | ||
| Kilometri incluși | ||
| Cost kilometru suplimentar | ||
| Costuri la returnare | ||
| Cost de închidere anticipată | ||
| Valoarea estimată a mașinii la final |
După completarea tabelului, răspunde la trei întrebări:
- Câți bani ies efectiv din firmă?
- Ce servicii și riscuri sunt incluse?
- Cu ce rămâne firma la final?
Aceasta este comparația reală dintre leasing operațional sau financiar.
Avantajele leasingului financiar
Principalele avantaje sunt:
- posibilitatea de a deveni proprietar;
- utilizarea pe termen lung;
- lipsa unei limite standard de kilometraj;
- posibilitatea de revânzare;
- libertate mai mare după transferul proprietății;
- potrivit pentru utilaje și echipamente;
- distribuirea costului în timp;
- posibilitatea alegerii unei valori reziduale.
Leasingul financiar poate avea sens atunci când bunul produce venit și va fi folosit mult timp.
Dezavantajele leasingului financiar
Principalele dezavantaje sunt:
- avansul poate fi mare;
- utilizatorul suportă mentenanța;
- asigurările pot fi costisitoare;
- riscul de depreciere rămâne la utilizator;
- contractul poate fi greu de închis anticipat;
- proprietatea nu se transferă înainte de îndeplinirea obligațiilor;
- pot exista limitări fiscale;
- o daună totală poate genera diferențe între despăgubire și sold.
Avantajele leasingului operațional
Principalele avantaje sunt:
- costuri mai predictibile;
- avans inițial posibil mai redus;
- mentenanța poate fi inclusă;
- asigurările pot fi incluse;
- administrare simplificată;
- lipsa riscului de revânzare;
- înlocuirea periodică a vehiculului;
- potrivit pentru flote;
- mai puțin timp pierdut cu service-ul.
Dezavantajele leasingului operațional
Principalele dezavantaje sunt:
- nu rămâi automat cu bunul;
- există limită de kilometraj;
- kilometrii suplimentari pot fi scumpi;
- pot exista costuri la returnare;
- modificările vehiculului sunt limitate;
- rezilierea anticipată poate fi costisitoare;
- serviciile incluse pot fi mai restrânse decât par;
- costul poate fi ridicat pentru utilizare foarte lungă.
Greșeli frecvente când alegi leasingul
Alegerea după cea mai mică rată
O rată mică poate ascunde un avans mare, o valoare reziduală ridicată sau servicii lipsă.
Ignorarea TVA
O firmă neplătitoare de TVA suportă TVA ca parte a costului. O firmă plătitoare poate avea deducere integrală sau limitată, în funcție de utilizare și condițiile fiscale.
Subestimarea kilometrajului
Un contract calculat pentru 10.000 km pe an poate deveni scump dacă mașina parcurge în realitate 25.000 km.
Presupunerea că toate serviciile sunt incluse
Verifică reviziile, piesele de uzură, anvelopele, mașina de înlocuire, franșiza și intervențiile neplanificate.
Ignorarea valorii reziduale
În leasingul financiar, valoarea reziduală reduce rata, dar lasă o sumă de achitat la final.
Lipsa unei simulări de cash flow
Firma trebuie să poată plăti ratele și în lunile slabe.
Semnarea fără verificarea returnării
În leasingul operațional, ghidul de uzură poate genera costuri importante.
Alegerea unei mașini prea scumpe
Faptul că finanțatorul aprobă cererea nu înseamnă că mașina este potrivită pentru bugetul firmei.
Întrebări frecvente despre leasing operațional sau financiar
Ce este mai avantajos: leasing operațional sau financiar?
Depinde de obiectiv. Leasingul financiar poate fi mai avantajos dacă vrei să păstrezi bunul. Leasingul operațional poate fi mai avantajos dacă vrei servicii incluse, cost predictibil și înlocuire periodică.
În ce variantă devin proprietar?
În leasingul financiar poți deveni proprietar după plata obligațiilor și a valorii reziduale. În leasingul operațional, bunul este de regulă returnat.
Leasingul operațional include întotdeauna asigurările?
Nu. RCA și CASCO pot fi incluse, dar trebuie verificate oferta și contractul.
Leasingul financiar are limită de kilometri?
De regulă, nu funcționează cu aceeași limită contractuală ca leasingul operațional. Pot exista însă condiții privind utilizarea și întreținerea.
Pot cumpăra mașina la finalul leasingului operațional?
Uneori poate exista o ofertă separată, dar cumpărarea și prețul nu trebuie presupuse. Verifică documentele înainte de semnare.
TVA este deductibilă integral?
Nu automat. Pentru vehiculele utilizate mixt, deducerea poate fi limitată la 50%. Deducerea integrală necesită îndeplinirea condițiilor legale.
Cine plătește reparațiile?
În leasingul financiar, utilizatorul suportă de regulă reparațiile. În leasingul operațional, unele reparații pot fi incluse, în limitele contractului.
Ce se întâmplă dacă depășesc kilometrajul?
Furnizorul poate factura fiecare kilometru suplimentar conform tarifului contractual.
Pot închide contractul anticipat?
Da, dacă sunt respectate condițiile contractuale, dar costurile pot fi importante.
Leasingul este potrivit pentru o firmă nouă?
Poate fi, însă finanțatorul poate solicita avans mai mare, garanții și documente suplimentare.
Concluzie: leasing operațional sau financiar?
Alegerea între leasing operațional sau financiar trebuie făcută după costul total și modul real de utilizare, nu după reclama care afișează cea mai mică rată.
Leasingul financiar este apropiat de achiziție. Plătești avans, rate, dobândă și valoare reziduală, iar la final poți deveni proprietarul bunului. Este potrivit dacă vrei să păstrezi mașina sau echipamentul și să îl folosești mai mulți ani.
Leasingul operațional este apropiat de închiriere. Plătești pentru utilizare, poți avea servicii incluse și returnezi bunul la final. Este potrivit dacă vrei costuri predictibile, mai puțină administrare și înlocuirea periodică a mașinii.
Înainte de semnare, compară obligatoriu:
- avansul;
- toate ratele;
- dobânda și comisioanele;
- TVA;
- valoarea reziduală;
- asigurările;
- mentenanța;
- anvelopele;
- kilometrajul;
- costurile de returnare;
- rezilierea anticipată;
- valoarea bunului la final.
Cea mai bună variantă de leasing operațional sau financiar este aceea care poate fi susținută de buget, se potrivește activității și nu blochează inutil banii de care firma are nevoie pentru funcționare și dezvoltare.