Cât avans îți trebuie pentru un credit ipotecar în 2026? Calcule pentru locuințe de 70.000, 100.000, 150.000 și 200.000 euro
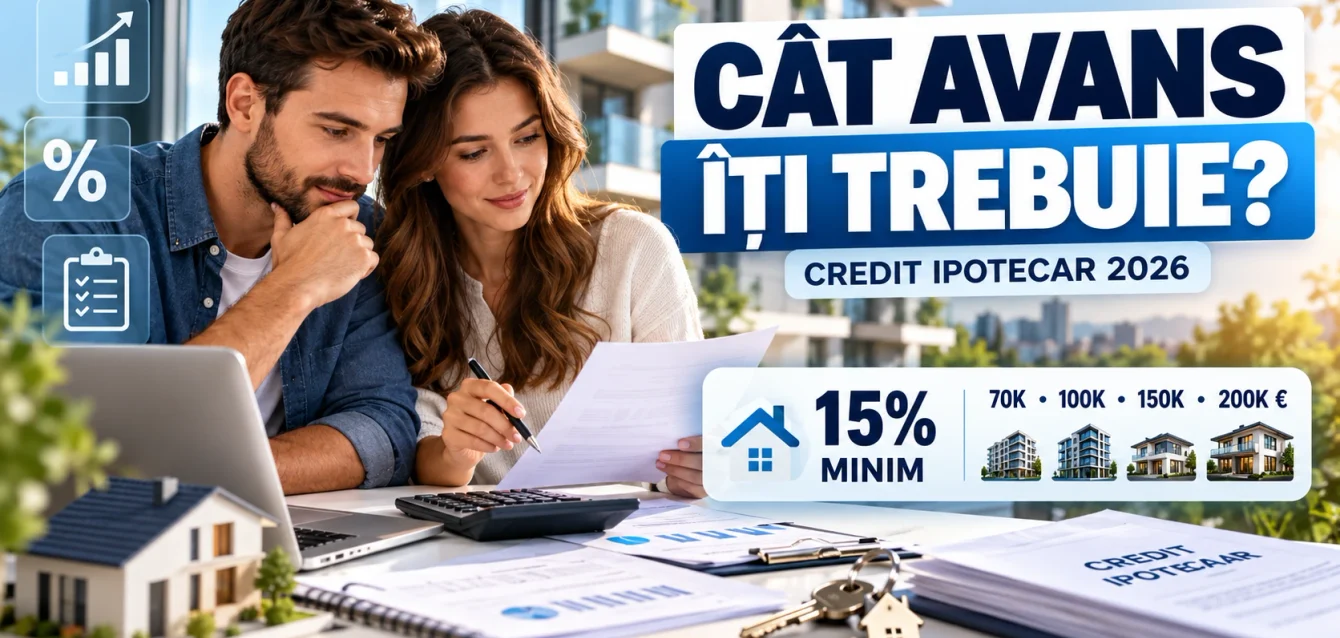
Avansul pentru un credit ipotecar în 2026 este, de regulă, de minimum 15% din valoarea locuinței, dacă nu deții deja o proprietate. Dacă ai o locuință în proprietate, avansul minim poate ajunge la 25%, în funcție de condițiile de finanțare.
Asta înseamnă că, pentru un apartament de 100.000 euro, ai nevoie de cel puțin 15.000 euro avans. Dacă deții deja o locuință, suma poate crește la 25.000 euro.
Dar există un detaliu pe care mulți cumpărători îl descoperă prea târziu: avansul nu reprezintă toți banii de care ai nevoie pentru cumpărarea unei locuințe.
Taxele notariale, evaluarea imobilului, înscrierea ipotecii, asigurările și cheltuielile de mutare pot adăuga câteva mii de euro la bugetul inițial.
În continuare calculăm cât trebuie să economisești pentru locuințe de 70.000, 100.000, 150.000 și 200.000 euro și ce cheltuieli trebuie să iei în considerare înainte să semnezi un antecontract.
Care este avansul minim pentru un credit ipotecar în 2026?
În România, avansul pentru un credit ipotecar depinde în principal de moneda împrumutului, proprietățile pe care le deții și condițiile băncii.
Pentru creditele ipotecare acordate în lei, regulile generale sunt:
- 15% avans dacă nu deții o locuință.
- 25% avans dacă deții deja o locuință, în situațiile standard reglementate.
- Un avans mai mare dacă banca îl solicită în funcție de proprietate, risc sau tipul finanțării.
Aceste limite rezultă din regulile privind raportul dintre valoarea creditului și valoarea garanției, stabilite prin Regulamentul BNR nr. 17/2012 privind creditarea persoanelor fizice, cu modificările ulterioare.
În practică, băncile pot avea politici comerciale diferite.
De exemplu, ING Bank precizează că avansul minim pentru creditul ipotecar este de 15%, în condițiile produsului oferit.
Prin urmare, procentul de 15% reprezintă un reper bun pentru începerea calculelor, dar aprobarea efectivă depinde și de situația solicitantului.
Avans credit ipotecar 2026: exemple pentru patru valori ale locuinței
Cea mai simplă formulă este:
Avans = prețul locuinței × procentul de avans
Pentru un avans de 15%, înmulțești prețul locuinței cu 0,15.
Pentru un avans de 25%, înmulțești prețul cu 0,25.
Iată rezultatele:
| Preț locuință | Avans 15% | Avans 25% |
|---|---|---|
| 70.000 € | 10.500 € | 17.500 € |
| 100.000 € | 15.000 € | 25.000 € |
| 150.000 € | 22.500 € | 37.500 € |
| 200.000 € | 30.000 € | 50.000 € |
Valorile reprezintă doar avansul, fără cheltuielile suplimentare.
1. Cât avans trebuie pentru o locuință de 70.000 euro?
Pentru un apartament de 70.000 euro, în scenariul cu avans de 15%, calculul este:
Preț apartament → 70.000 €
Avans 15% → 10.500 €
Credit necesar → 59.500 €
Dacă deții deja o locuință și se aplică avansul de 25%:
Avans 25% → 17.500 €
Credit necesar → 52.500 €
Diferența de 7.000 euro poate fi importantă pentru o familie care a economisit bani câțiva ani și vrea să cumpere primul apartament.
În cazul locuințelor eligibile, poți analiza și programul Noua Casă, care permite un avans de 5% în anumite condiții. Pentru o locuință de 70.000 euro, asta ar însemna 3.500 euro avans, dacă sunt îndeplinite toate cerințele programului.
2. Cât avans trebuie pentru un apartament de 100.000 euro?
La o locuință de 100.000 euro, calculul este:
Avans 15% → 15.000 €
Credit necesar → 85.000 €
Dacă se aplică avansul de 25%:
Avans → 25.000 €
Credit necesar → 75.000 €
Așadar, trebuie să ai între 15.000 și 25.000 euro doar pentru contribuția proprie, în aceste două scenarii.
Dacă ai economisit exact 15.000 euro, nu este suficient să presupui că poți finaliza imediat tranzacția. Mai trebuie să plătești notarul, evaluarea, taxele și eventualele costuri bancare.
3. Cât avans trebuie pentru o casă de 150.000 euro?
Pentru o proprietate de 150.000 euro:
Avans 15% → 22.500 €
Credit necesar → 127.500 €
Cu avans de 25%:
Avans → 37.500 €
Credit necesar → 112.500 €
La acest nivel, diferența dintre cele două scenarii ajunge la 15.000 euro.
Avantajul unui avans mai mare este că împrumuți mai puțini bani, ceea ce reduce rata lunară și dobânda totală, dacă celelalte condiții ale creditului rămân identice.
Dezavantajul este că îți poți consuma o mare parte din economii înainte de mutare.
4. Cât avans trebuie pentru o locuință de 200.000 euro?
Pentru o casă sau un apartament de 200.000 euro:
Avans 15% → 30.000 €
Credit necesar → 170.000 €
Cu avans de 25%:
Avans → 50.000 €
Credit necesar → 150.000 €
La acest preț, costurile suplimentare pot deveni semnificative, iar veniturile necesare pentru aprobarea creditului cresc considerabil.
De aceea, înainte să cauți locuințe în acest interval de preț, merită să verifici și ce salariu trebuie să ai pentru un credit ipotecar. Ghidul BOASIG include simulări pentru credite de 50.000, 75.000, 100.000 și 150.000 euro.
Ce costuri trebuie să plătești pe lângă avansul creditului ipotecar?
Aceasta este partea pe care mulți cumpărători o subestimează.
Să presupunem că ai găsit un apartament de 100.000 euro și ai economisit 15.000 euro pentru avans.
Ai suma minimă necesară pentru contribuția proprie, dar tranzacția mai implică și alte cheltuieli.
1. Taxele notariale pentru cumpărarea locuinței
Contractul de vânzare-cumpărare trebuie autentificat de un notar public.
Onorariul notarial depinde de valoarea proprietății și de actele necesare. Pentru tranzacțiile imobiliare există tarife minimale calculate pe tranșe valorice, stabilite prin normele privind onorariile notariale aprobate prin Ordinul nr. 177/C/2024.
Onorariul efectiv poate include taxe și servicii suplimentare.
Pentru un apartament de 100.000 euro, costul total al formalităților notariale poate ajunge la câteva mii de lei, în funcție de structura tranzacției.
În plus, pentru creditul ipotecar este necesară și autentificarea contractului de ipotecă, dacă banca solicită această formă.
Recomandare: cere notarului un deviz complet înainte să semnezi antecontractul, nu doar o estimare a costului contractului de vânzare.
2. Taxa de intabulare a locuinței
După cumpărare, dreptul de proprietate trebuie înscris în cartea funciară.
Pentru persoanele fizice, tariful obișnuit de intabulare este de 0,15% din valoarea luată în calcul potrivit regulilor ANCPI.
Exemple calculate la un curs ipotetic de 5 lei/euro:
- Locuință 70.000 € → aproximativ 525 lei.
- Locuință 100.000 € → aproximativ 750 lei.
- Locuință 150.000 € → aproximativ 1.125 lei.
- Locuință 200.000 € → aproximativ 1.500 lei.
Pe lângă înscrierea proprietății, creditul presupune și înscrierea ipotecii în cartea funciară.
Tariful general pentru înscrierea ipotecii este de 100 lei pentru imobil plus 0,1% din valoarea creanței garantate, conform tarifelor ANCPI pentru serviciile de cadastru și publicitate imobiliară.
Valoarea creanței garantate poate diferi de principalul creditului, astfel încât suma exactă trebuie verificată în documentele bancare și notariale.
3. Evaluarea imobilului
Banca nu se bazează exclusiv pe prețul negociat între cumpărător și vânzător.
Proprietatea trebuie evaluată pentru stabilirea valorii acceptate ca garanție.
Evaluarea unui apartament obișnuit poate costa orientativ câteva sute de lei, în timp ce pentru case, terenuri sau proprietăți speciale prețul poate fi mai mare.
Unele bănci includ evaluarea în oferta promoțională sau suportă costul acesteia, în anumite condiții.
Important: dacă evaluatorul stabilește o valoare sub prețul de cumpărare, ai putea avea nevoie de un avans mai mare decât cel calculat inițial.
4. Asigurarea obligatorie PAD și asigurarea facultativă
Pentru locuințele care intră sub incidența legislației privind asigurarea obligatorie, polița PAD acoperă riscurile de cutremur, inundație naturală și alunecare de teren, în limitele legale.
Prima anuală standard este de 130 lei pentru locuințele de tip A și de 50 lei pentru cele de tip B.
Băncile solicită, de regulă, și o asigurare facultativă a imobilului adus în garanție.
Aceasta are o primă variabilă, în funcție de valoarea asigurată, riscurile acoperite și condițiile asigurătorului.
Pot exista și asigurări de viață asociate creditului. Unele oferte condiționează dobânda redusă de contractarea unei asemenea asigurări.
Costurile se pot repeta anual sau lunar, pe durata finanțării.
5. Comisioanele bancare
În funcție de bancă și de oferta aleasă, pot exista:
- Comision de analiză a dosarului.
- Comision de administrare a contului sau pachetului bancar.
- Costuri asociate evaluării.
- Comisioane pentru anumite servicii suplimentare.
- Prime pentru asigurările cerute contractual.
Nu toate băncile percep aceste costuri, iar unele le elimină în campanii promoționale.
De aceea, trebuie să compari nu doar dobânda nominală, ci și DAE – Dobânda Anuală Efectivă.
DAE include costurile creditului care intră legal în calculul său, dar nu toate cheltuielile de cumpărare, precum taxele notariale aferente transferului proprietății.
Câți bani trebuie să ai în total pentru cumpărarea unei locuințe?
Acum putem construi un buget realist.
Vom presupune că nu deții o altă locuință și ai nevoie de un avans de 15%.
Pe lângă avans, folosim un buget de planificare de aproximativ 1,5%–2,5% din prețul locuinței pentru cheltuielile de achiziție și finanțare.
Atenție: procentul de 1,5%–2,5% este o rezervă orientativă de buget, nu o taxă legală și nici o ofertă notarială. Costurile efective pot fi mai mari sau mai mici.
| Preț locuință | Avans 15% | Buget suplimentar estimat | Total de pregătit |
|---|---|---|---|
| 70.000 € | 10.500 € | 1.050–1.750 € | 11.550–12.250 € |
| 100.000 € | 15.000 € | 1.500–2.500 € | 16.500–17.500 € |
| 150.000 € | 22.500 € | 2.250–3.750 € | 24.750–26.250 € |
| 200.000 € | 30.000 € | 3.000–5.000 € | 33.000–35.000 € |
Aceste totaluri nu includ renovarea, mobilarea, eventualul TVA suplimentar sau fondul personal de urgență.
Dacă se aplică un avans de 25%, contribuția proprie crește, iar bugetul pentru taxe și tranzacție trebuie păstrat separat.
De exemplu, la un apartament de 100.000 euro, scenariul cu avans de 25% ar însemna aproximativ 26.500–27.500 euro disponibili pentru avans și costurile estimate ale tranzacției, fără rezerva de urgență.
Ce se întâmplă dacă banca evaluează apartamentul sub prețul de cumpărare?
Aceasta este una dintre cele mai importante capcane ale creditării ipotecare.
Să presupunem că ai negociat un apartament la 100.000 euro.
Ai economisit 15.000 euro și vrei să obții un credit echivalent cu 85.000 euro.
Dar evaluatorul stabilește că proprietatea valorează numai 90.000 euro.
Dacă banca acceptă să finanțeze maximum 85% din valoarea evaluată:
Valoare evaluată → 90.000 €
Finanțare maximă → 76.500 €
Preț de cumpărare → 100.000 €
Contribuție proprie necesară → 23.500 €
Așadar, în loc de 15.000 euro, ai nevoie de 23.500 euro, plus taxele tranzacției.
Diferență suplimentară → 8.500 euro.
Acest exemplu arată de ce aprobarea financiară nu este suficientă. Trebuie ca și proprietatea să fie acceptată la valoarea necesară finanțării.
Merită să dai un avans mai mare de 15%?
Un avans mai mare reduce suma împrumutată și, implicit, dobânda calculată asupra principalului rămas.
Să luăm un apartament de 100.000 euro și două scenarii:
Scenariul A – avans 15%
Credit → 85.000 €
Scenariul B – avans 25%
Credit → 75.000 €
Diferența este de 10.000 euro.
Presupunând pentru comparație o dobândă anuală constantă de 6% și o perioadă de 30 de ani, fără alte costuri:
- La creditul de 85.000 euro, rata ar fi aproximativ 510 euro lunar.
- La creditul de 75.000 euro, rata ar fi aproximativ 450 euro lunar.
Diferență → aproximativ 60 euro pe lună.
Pe toată durata celor 30 de ani, diferența dintre totalurile ratelor ar depăși 21.000 euro, dacă dobânda ar rămâne constantă.
Această diferență include cei 10.000 euro de principal pe care nu îi mai împrumuți, plus dobânda aferentă lor.
Dar există și cealaltă parte a problemei.
Dacă cei 10.000 euro suplimentari reprezintă toate economiile tale, s-ar putea să fie mai prudent să păstrezi o parte din bani pentru situații neprevăzute.
Un avans mai mare nu este întotdeauna alegerea potrivită dacă rămâi fără lichidități.
Câți bani ar trebui să păstrezi după cumpărarea locuinței?
Avansul și taxele reprezintă cheltuieli previzibile.
Dar după cumpărare pot apărea cheltuieli la care nu te-ai gândit:
- Mobilă și electrocasnice.
- Reparații sau zugrăvit.
- Branșamente, mutare și utilități.
- Probleme ascunse ale locuinței.
- Cheltuieli familiale urgente.
- Reducerea temporară a veniturilor.
De aceea, o regulă prudentă este să păstrezi separat un fond de urgență care să acopere aproximativ 3–6 luni de cheltuieli esențiale, în funcție de stabilitatea veniturilor și obligațiile familiei.
Dacă ai cheltuieli esențiale de 5.000 lei lunar, o rezervă pentru trei luni înseamnă 15.000 lei.
Acești bani nu trebuie confundați cu avansul și nici cu bugetul de renovare.
O persoană care cumpără un apartament de 100.000 euro cu 17.000 euro economisiți poate acoperi avansul și o parte din cheltuielile de tranzacție, dar nu are neapărat și o rezervă financiară suficientă.
Poți lua un credit ipotecar cu avans de 5% sau fără avans?
În cazul creditelor ipotecare standard, avansul de 15% reprezintă regula uzuală pentru finanțările în lei destinate persoanelor care nu dețin o locuință.
Totuși, există și alte soluții.
Programul Noua Casă
Pentru locuințele eligibile cu preț de până la 70.000 euro, programul Noua Casă permite, în condițiile specifice, un avans minim de 5%.
Pentru categoria locuințelor noi sau consolidate între 70.001 și 140.000 euro, avansul este de minimum 15%.
Programul are însă restricții și costuri specifice, inclusiv condiții privind proprietatea și garanțiile.
Poți verifica mecanismul în informațiile oficiale FNGCIMM despre programul Noua Casă.
Credit ipotecar cu garanție suplimentară
În anumite produse bancare, aducerea unei proprietăți suplimentare în garanție poate modifica structura finanțării.
Totuși, nu înseamnă automat că banca îți va acorda 100% din prețul locuinței sau că nu mai ai nevoie de bani proprii.
O astfel de finanțare implică riscuri suplimentare, deoarece poți pune în garanție și un alt imobil.
Condițiile trebuie verificate individual la bancă.
Ce avans trebuie dacă ai deja o locuință?
Dacă deții deja un apartament sau o casă și dorești să cumperi o altă proprietate, limitele standard de finanțare în lei pot conduce la un avans minim de 25%.
Această diferență este prevăzută în reglementarea BNR pentru persoanele care dețin în proprietate o locuință la momentul solicitării creditului.
De exemplu:
Apartament nou → 120.000 €
Avans 25% → 30.000 €
Credit → 90.000 €
Există și situații particulare, precum tranzacții succesive, schimbarea locuinței, vânzarea proprietății existente sau structuri diferite de garantare.
În astfel de cazuri, banca trebuie să analizeze situația juridică și financiară concretă.
Nu presupune că poți obține automat un avans de 15% doar pentru că imobilul cumpărat va deveni locuința ta principală.
Poți plăti avansul creditului ipotecar în rate?
Trebuie făcută diferența dintre avansul plătit vânzătorului și contribuția proprie solicitată de bancă.
Dacă achiziționezi o locuință de la un dezvoltator, acesta poate accepta plata contribuției proprii în mai multe tranșe, potrivit antecontractului.
De exemplu, pentru un apartament de 100.000 euro, poți negocia:
5.000 € la rezervare sau antecontract
10.000 € la contractul final
85.000 € prin credit ipotecar
Este însă esențial ca banca să accepte documentele și dovada plăților efectuate.
Atenție și la clauzele antecontractului. Dacă banca respinge creditul, trebuie să știi dacă sumele deja plătite sunt rambursabile și în ce condiții.
Evită să împrumuți avansul printr-un credit de nevoi personale fără să verifici impactul asupra gradului de îndatorare. O rată suplimentară poate reduce chiar suma pe care banca este dispusă să ți-o acorde pentru locuință.
Cum calculezi singur avansul pentru creditul ipotecar?
Nu ai nevoie de un instrument complicat.
Formula este:
Avans = valoarea locuinței × procentul de avans / 100
De exemplu:
120.000 € × 15% = 18.000 €
Creditul necesar va fi:
120.000 € − 18.000 € = 102.000 €
Dacă vrei să vezi și rata lunară estimată, poți utiliza calculatorul de credit ipotecar BOASIG, unde poți modifica valoarea locuinței, perioada creditului și procentul de avans.
Calculatorul oferă o simulare orientativă, nu o aprobare bancară.
Pentru o decizie completă, compară și veniturile disponibile, cheltuielile familiei și riscul modificării dobânzii după perioada fixă.
Întrebări frecvente despre avans credit ipotecar
1. Care este avansul minim pentru credit ipotecar în 2026?
Pentru un credit ipotecar standard în lei, avansul minim este, de regulă, 15% dacă nu deții o locuință. Dacă deții deja una, avansul poate fi de minimum 25%, în condițiile standard de finanțare.
2. Cât avans trebuie pentru un apartament de 70.000 euro?
La 15%, ai nevoie de 10.500 euro. La 25%, avansul este de 17.500 euro. Se adaugă cheltuielile de achiziție.
3. Cât avans trebuie pentru un apartament de 100.000 euro?
Avansul este de 15.000 euro la 15% sau 25.000 euro la 25%. Pentru notar, evaluare, intabulare și alte costuri trebuie să ai un buget separat.
4. Pot lua un credit ipotecar fără avans?
Pentru creditele ipotecare standard, băncile solicită de regulă contribuție proprie. Anumite finanțări cu garanții suplimentare pot avea structuri diferite, dar aprobarea depinde de regulile băncii.
5. Se calculează avansul la prețul apartamentului sau la valoarea evaluată?
Contribuția proprie se raportează la prețul achiziției, însă suma maximă finanțată este limitată și de valoarea garanției acceptate de bancă. O evaluare mai mică poate crește banii necesari din surse proprii.
6. Taxele notariale intră în avansul creditului ipotecar?
Nu. Avansul reprezintă partea din prețul locuinței plătită din fonduri proprii. Taxele notariale și celelalte cheltuieli ale tranzacției trebuie bugetate separat.
7. Pot plăti avansul în mai multe tranșe?
Da, dacă vânzătorul acceptă și plățile sunt documentate corespunzător pentru bancă. Condițiile trebuie prevăzute clar în antecontract.
8. Este mai bine să plătesc avans de 15% sau 25%?
Un avans de 25% reduce suma împrumutată și, în general, dobânda totală. Totuși, trebuie să păstrezi suficienți bani pentru taxele de cumpărare, mutare și situații neprevăzute.
9. Ce se întâmplă cu avansul dacă banca respinge creditul?
Depinde de clauzele antecontractului și de motivul respingerii. Este recomandat să negociezi explicit condițiile de restituire a sumelor plătite înainte de semnare.
10. Câți bani ar trebui să economisesc înainte să cumpăr un apartament?
Pe lângă avansul solicitat, pregătește un buget pentru taxele tranzacției, evaluare, asigurări și mutare, plus un fond de urgență separat. Nu îți construi planul financiar pe ideea că toate economiile trebuie folosite drept avans.
Concluzie: cât avans trebuie pentru un credit ipotecar în 2026?
Avansul pentru un credit ipotecar în 2026 pornește, de regulă, de la 15% pentru cumpărătorii care nu dețin o locuință și poate ajunge la 25% pentru cei care dețin deja una.
Pentru cele patru exemple analizate, avansurile de 15% sunt:
- 70.000 € locuință → 10.500 € avans
- 100.000 € locuință → 15.000 € avans
- 150.000 € locuință → 22.500 € avans
- 200.000 € locuință → 30.000 € avans
Dar suma de care ai nevoie înainte de cumpărare este mai mare.
Pe lângă avans, trebuie să iei în calcul taxele notariale, intabularea, evaluarea proprietății, asigurările, eventualele comisioane și cheltuielile de mutare.
Pentru un apartament de 100.000 euro, în scenariul cu avans de 15%, un buget orientativ de 16.500–17.500 euro poate acoperi contribuția proprie și cheltuielile estimate ale tranzacției, fără renovare și fără rezerva de urgență.
Cea mai importantă recomandare este să nu cumperi o locuință folosind absolut toate economiile pentru avans.
Verifică mai întâi suma maximă pe care o poți împrumuta, cere o simulare bancară completă și obține un deviz notarial pentru proprietatea dorită.
Dacă vrei să compari variantele disponibile, poți începe cu calculatorul de credit ipotecar BOASIG și poți solicita o analiză personalizată înainte să semnezi antecontractul.
O locuință pe care ți-o permiți nu este doar una pentru care poți achita avansul astăzi, ci una ale cărei rate și cheltuieli le poți susține și în anii următori.