Card de credit vs overdraft vs credit de nevoi personale: care te costă mai puțin în 2026?
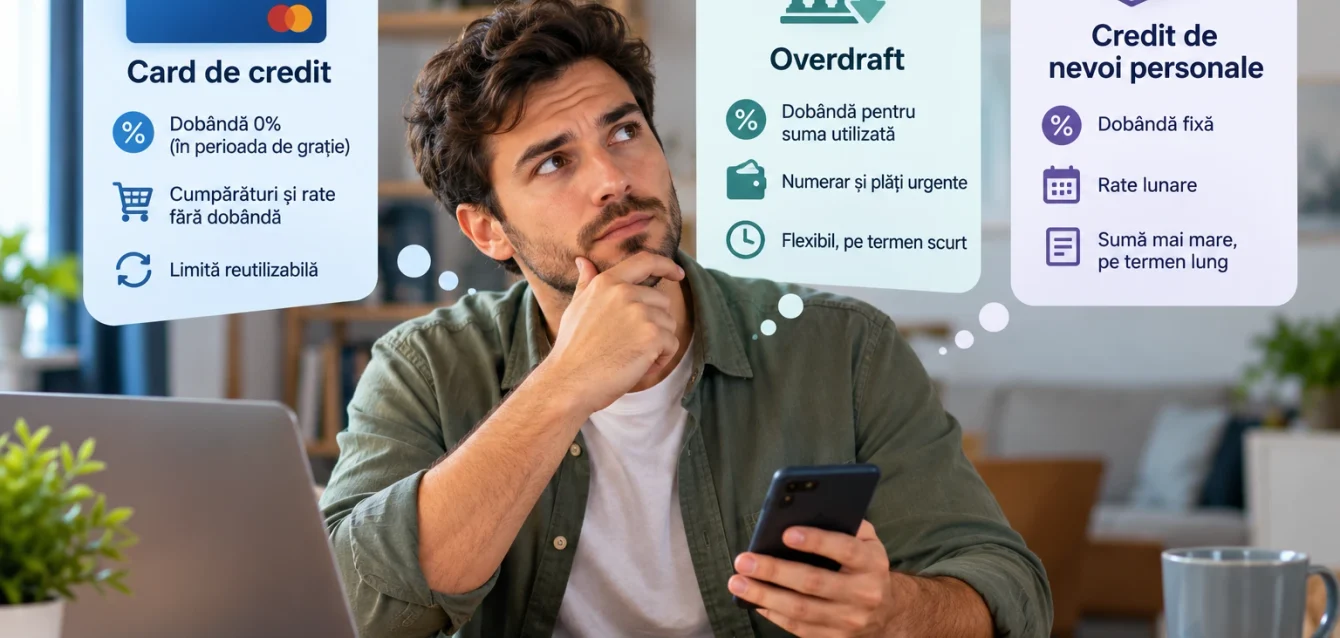
Card de credit vs overdraft vs credit de nevoi personale: care este cea mai ieftină soluție atunci când ai nevoie de bani? Răspunsul depinde de suma împrumutată, perioada în care o rambursezi și modul în care folosești finanțarea.
Un card de credit îți poate permite să cumperi produse cu dobândă de 0%, dacă respecți condițiile perioadei de grație sau ale ratelor fără dobândă. Un overdraft poate fi util când ai nevoie urgentă de numerar pentru câteva zile, iar un credit de nevoi personale poate avea un cost mai predictibil pentru sume mari, rambursate în rate fixe.
Diferențele devin importante atunci când nu reușești să returnezi banii la timp.
De exemplu, o bancă poate percepe o dobândă anuală de 25% pentru sumele nerambursate de pe cardul de credit, în timp ce un descoperit de cont poate avea o dobândă variabilă de aproximativ 16%, iar un credit de nevoi personale poate avea o dobândă fixă semnificativ mai mică.
Dar o dobândă de 25% pe an nu înseamnă că plătești 25% pentru orice utilizare de câteva zile.
În acest ghid comparăm cele trei produse, explicăm costurile reale și calculăm trei situații concrete: o cumpărătură de 3.000 lei, o urgență de 6.000 lei și o cheltuială de 20.000 lei.
Card de credit vs overdraft vs credit de nevoi personale: diferențele principale
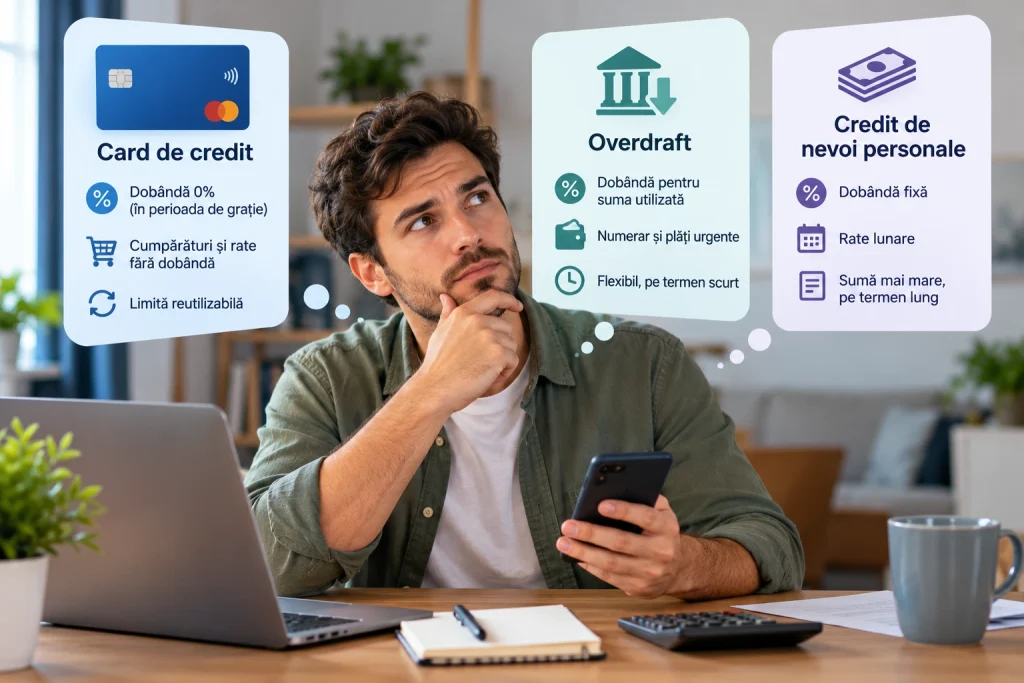
Toate cele trei produse îți permit să folosești bani împrumutați, dar funcționează diferit.
| Caracteristică | Card de credit | Overdraft | Credit personal |
|---|---|---|---|
| Utilizare principală | Cumpărături | Numerar și plăți | Cheltuieli diverse |
| Banii disponibili | Limită reutilizabilă | Limită în cont | Sumă acordată |
| Dobândă | Poate fi 0% | Pentru suma utilizată | Pentru soldul creditului |
| Rambursare | Flexibilă sau în rate | Flexibilă, cu obligații minime | Rate stabilite |
| Durată | Linie revolving | Linie de credit | Perioadă determinată |
| Risc important | Dobândă mare după grație | Datorie permanentă | Angajament pe termen lung |
Cardul de credit este orientat în special spre plăți la comercianți și cumpărături care pot beneficia de perioadă de grație sau rate fără dobândă.
Overdraftul, numit și descoperit de cont, îți permite să folosești mai mulți bani decât ai efectiv în contul curent, până la limita aprobată de bancă.
Creditul de nevoi personale presupune primirea unei sume de bani, pe care o rambursezi conform unui grafic de plată, de regulă în rate lunare.
Alegerea corectă începe cu o întrebare simplă: ai nevoie de bani pentru câteva zile, pentru cumpărături sau pentru o cheltuială pe care o vei rambursa în mai mulți ani?
1. Cardul de credit: când poți împrumuta bani cu dobândă 0%?
Cardul de credit poate fi una dintre cele mai ieftine soluții pentru cumpărături, dar numai dacă înțelegi condițiile de rambursare.
De exemplu, ING Credit Card oferă o perioadă de grație de maximum 45 de zile pentru cumpărături eligibile, cu dobândă 0% dacă suma datorată este rambursată integral până la scadență.
Banca oferă și posibilitatea împărțirii anumitor cumpărături în rate fără dobândă.
Totuși, beneficiul nu se aplică automat oricărei tranzacții.
Exemplu: cumperi un telefon de 3.000 lei
Să presupunem că vrei să cumperi un telefon de 3.000 lei și ai un card de credit care permite împărțirea tranzacției în șase rate fără dobândă.
Preț telefon → 3.000 lei
Număr rate → 6
Rată lunară → 500 lei
Dobândă pentru cumpărătură → 0 lei
Total rambursat → 3.000 lei
Acesta este scenariul ideal, dacă tranzacția este eligibilă, activezi corect planul și plătești fiecare rată conform condițiilor contractuale.
Pot exista totuși costuri de administrare sau emitere a cardului.
De exemplu, ING afișează un comision anual de administrare de 35 lei pentru cardul fizic, începând cu al doilea an, în condițiile ofertei publicate.
Ce se întâmplă dacă nu rambursezi la timp?
Aici apare principalul risc al cardului de credit.
Pentru sumele care nu beneficiază de grație sau care nu sunt rambursate conform condițiilor, banca poate percepe dobândă.
În oferta ING Credit Card, dobânda publicată pentru sumele scadente și nerambursate integral conform mecanismului de grație este de 25% pe an.
Mai mult, în anumite situații dobânda se calculează de la data decontării tranzacției, nu doar din ziua următoare scadenței.
De aceea, plata sumei minime obligatorii nu trebuie confundată cu rambursarea integrală necesară pentru evitarea dobânzii.
Cardul de credit poate fi foarte ieftin pentru cumpărături planificate, dar costisitor dacă îl transformi într-un împrumut permanent.
2. Overdraftul: cât costă să folosești bani până la salariu?
Overdraftul este o rezervă de bani atașată contului curent.
Spre deosebire de un credit de nevoi personale, nu primești neapărat toată suma aprobată într-o singură tranșă.
Banca îți oferă o limită pe care o poți utiliza atunci când soldul disponibil din cont nu mai este suficient.
De exemplu, dacă ai un overdraft aprobat de 15.000 lei, dar utilizezi numai 2.000 lei, dobânda se calculează în funcție de suma efectiv utilizată și de perioada în care rămâne datorată.
Ce dobândă are un overdraft în 2026?
Dobânda diferă de la o bancă la alta.
În oferta publicată pentru **ING Extra’ROL**, dobânda nominală este de 16,11% pe an, variabilă, calculată pe baza IRCC plus o marjă fixă de 10,55 puncte procentuale.
ING precizează că dobânda se calculează zilnic și se aplică doar sumelor utilizate.
Totodată, **BCR George Overdraft** prezintă dobânzi și condiții proprii, inclusiv posibilitatea unor reduceri pentru anumite categorii de clienți.
Așadar, nu există o singură dobândă valabilă pentru toate overdrafturile din România.
Exemplu: folosești 6.000 lei timp de 30 de zile
Presupunem că ai nevoie urgentă de 6.000 lei, pe care îi vei rambursa integral peste 30 de zile.
Folosim o dobândă anuală constantă de 16,11% și calculăm dobânda simplă pentru perioada respectivă.
Sumă utilizată → 6.000 lei
Dobândă anuală → 16,11%
Perioadă → 30 zile
Formula este:
Dobândă = sumă × dobândă anuală × zile / 365
Rezultatul:
Dobândă aproximativă → 79 lei
Total de rambursat → 6.079 lei
Calculul presupune utilizarea întregii sume timp de 30 de zile, fără alte comisioane și fără modificarea dobânzii.
Pentru o urgență de scurtă durată, 79 lei poate reprezenta un cost suportabil.
Dar dacă menții descoperitul de cont luni întregi, dobânda continuă să se acumuleze.
Capcana overdraftului: salariul intră, dar datoria revine
Să presupunem că ai salariu de 6.000 lei și un overdraft utilizat de 4.000 lei.
Când încasezi salariul, în funcție de mecanismul contractual, suma intrată în cont poate acoperi automat o parte din descoperitul de cont.
Problema apare dacă ulterior cheltuiești din nou aproape întreaga sumă disponibilă.
Ajungi să folosești overdraftul în fiecare lună și să plătești continuu dobândă.
În loc să reprezinte o rezervă pentru urgențe, descoperitul de cont devine o extensie permanentă a salariului.
Overdraftul este mai ușor de controlat dacă îl folosești rar și îl rambursezi rapid.
3. Creditul de nevoi personale: când merită o rată fixă?
Creditul de nevoi personale funcționează diferit.
Banca îți acordă o sumă stabilită contractual, iar tu o rambursezi într-o perioadă determinată.
Dobânda poate fi fixă sau variabilă, în funcție de produs. Numeroase oferte de credite personale din România utilizează dobândă fixă.
De exemplu, BCR prezintă credite de nevoi personale cu dobânzi fixe diferențiate în funcție de profilul clientului, iar ING are propriile condiții pentru **creditul de nevoi personale ING Personal**.
Suma aprobată depinde de venituri, istoricul de credit și obligațiile existente.
Exemplu: ai nevoie de 20.000 lei pentru renovare
Să presupunem că vrei să renovezi apartamentul și ai nevoie de 20.000 lei.
Alegi un credit de nevoi personale pe trei ani, cu dobândă fixă ipotetică de 10% pe an și rate egale.
Credit → 20.000 lei
Dobândă → 10% pe an
Perioadă → 36 luni
Rată lunară → aproximativ 645 lei
Dobândă totală → aproximativ 3.232 lei
Total rambursat → aproximativ 23.232 lei
Calculul nu include comisioane, asigurări sau alte costuri și nu reprezintă o ofertă bancară.
Principalul avantaj este predictibilitatea: știi ce rată contractuală ai de plătit și când urmează să se încheie creditul.
Dezavantajul este că te angajezi la o rată lunară pe o perioadă mai lungă.
Card de credit vs overdraft vs credit personal: trei exemple concrete
Pentru a înțelege mai bine diferențele, trebuie să comparăm produse folosite în situații similare.
Scenariul 1: ai nevoie de 3.000 lei pentru un electrocasnic
Dacă achiziționezi un frigider de 3.000 lei și comerciantul permite șase rate fără dobândă pe card:
Card de credit → 500 lei/lună, dobândă 0 lei
Presupunem că nu există comisioane suplimentare aferente tranzacției.
Dacă în schimb utilizezi un overdraft de 3.000 lei timp de șase luni, păstrând permanent întreaga sumă utilizată și aplicând o dobândă de 16,11%:
Dobândă pentru 180 zile → aproximativ 238 lei
În practică, dacă rambursezi treptat, costul overdraftului va fi mai mic decât în scenariul în care datoria rămâne integrală.
Pentru această cumpărătură, cardul de credit cu rate fără dobândă poate avea un avantaj clar.
Scenariul 2: ai nevoie de 6.000 lei numerar pentru 30 de zile
Apare o urgență și trebuie să plătești 6.000 lei în numerar.
Comparăm două costuri ale dobânzii, presupunând că suma rămâne utilizată 30 de zile.
Overdraft la 16,11% → aproximativ 79 lei dobândă
Card de credit la 25% → aproximativ 123 lei dobândă
La cardul de credit se pot adăuga comisioane pentru retragerea de numerar.
De exemplu, BCR publică pentru anumite utilizări de numerar ale cardului Standard un comision de 3% din suma retrasă.
Pentru 6.000 lei, un comision de 3% ar însemna încă 180 lei, dacă tranzacția respectivă intră sub incidența acestui tarif.
Prin urmare, în scenariul respectiv, retragerea de numerar de pe card poate fi considerabil mai scumpă decât utilizarea overdraftului.
Atenție: costurile prezentate sunt comparații matematice între dobânzi și tarife publicate, nu simulări contractuale complete pentru aceeași bancă.
Scenariul 3: ai nevoie de 20.000 lei pentru 3 ani
Pentru o cheltuială mare, rambursată în 36 de luni, un credit de nevoi personale cu dobândă fixă poate fi mai ușor de planificat.
În exemplul nostru:
Credit personal → rată aproximativă 645 lei/lună
Dobândă totală → aproximativ 3.232 lei
Dacă ai menține o datorie de 20.000 lei într-un overdraft timp de trei ani, fără reducerea principalului, la o dobândă ipotetică constantă de 16,11%, dobânda simplă acumulată ar fi de aproximativ 9.666 lei.
Totuși, aceasta nu reprezintă o comparație între două grafice de rambursare identice.
La creditul personal, principalul scade lunar. În exemplul de overdraft, el rămâne integral utilizat. Contractele de overdraft pot prevedea rambursări minime, iar dobânda poate varia.
Diferența arată de ce trebuie să compari aceeași sumă și același calendar al rambursărilor, nu doar două procente afișate în reclamă.
Care este cea mai ieftină variantă?
Nu există un produs care să fie cel mai ieftin în absolut toate situațiile.
Pentru cumpărături eligibile cu rate fără dobândă, cardul de credit poate avea cel mai mic cost al finanțării, dacă plătești conform planului și nu există alte taxe relevante.
Pentru numerar pe termen foarte scurt, overdraftul poate fi mai potrivit decât o retragere de numerar de pe cardul de credit.
Pentru sume mai mari, rambursate în mai mulți ani, un credit de nevoi personale poate oferi o dobândă mai mică și un grafic de plată mai clar.
Dar durata este decisivă. Un produs cu dobândă mai mare, rambursat în câteva săptămâni, poate costa în lei mai puțin decât unul cu dobândă mai mică, întins pe trei ani.
Ce înseamnă DAE și de ce trebuie comparată?
DAE înseamnă Dobânda Anuală Efectivă și exprimă costul creditului într-un procent anual, conform regulilor de calcul aplicabile.
Spre deosebire de dobânda nominală, DAE ia în considerare și anumite comisioane sau costuri obligatorii.
De exemplu, un credit poate avea dobândă nominală de 9%, dar DAE mai mare deoarece există comision de analiză sau o asigurare obligatorie pentru obținerea condițiilor respective.
Pentru explicații detaliate, citește ghidul BOASIG despre ce este DAE la un credit și de ce contează mai mult decât dobânda.
În cazul cardurilor revolving și overdrafturilor, DAE se calculează pe baza unor ipoteze standardizate privind utilizarea și rambursarea.
De aceea, nu este corect să compari automat DAE de la un card de credit cu DAE de la un credit pe cinci ani fără să analizezi și modul în care vei utiliza efectiv banii.
Ce comisioane trebuie să verifici?
Dobânda nu reprezintă singurul cost.
Pentru cardul de credit
Verifică taxa de emitere, administrarea anuală, comisioanele pentru retragerea numerarului, eventualele costuri de conversie valutară și condițiile ratelor fără dobândă.
Dacă plătești numai suma minimă, verifică exact ce dobândă se aplică și de când începe calculul.
Pentru overdraft
Verifică dobânda variabilă, eventualele costuri ale contului curent, condițiile de rambursare minimă, durata liniei de credit și ce se întâmplă dacă salariul nu mai este încasat în contul respectiv.
Nu toate overdrafturile sunt lipsite de comisioane.
Pentru creditul de nevoi personale
Analizează comisionul de analiză, eventualele costuri de administrare, asigurările asociate și condițiile rambursării anticipate.
Conform OUG nr. 50/2010 privind contractele de credit pentru consumatori, consumatorul are dreptul la rambursare anticipată, cu reducerea costurilor aferente perioadei rămase.
Pentru anumite credite cu dobândă fixă, poate exista o compensație de maximum 1% sau 0,5% din suma rambursată anticipat, în condițiile prevăzute de lege.
Pentru descoperitul de cont și pentru rambursările efectuate în perioade cu dobândă nefixă sunt prevăzute excepții de la această compensație.
Cardul de credit și overdraftul îți afectează gradul de îndatorare?
Da. O linie de credit aprobată poate influența calculul gradului de îndatorare, chiar dacă nu folosești în întregime limita disponibilă.
Pentru facilitățile de credit revolving, regulile și normele de creditare pot prevedea luarea în calcul a unei obligații lunare raportate la plafonul aprobat.
Să presupunem că ai un card de credit cu limită de 20.000 lei și banca folosește o obligație de calcul de 3% din limită.
Limită aprobată → 20.000 lei
Obligație lunară de calcul → 600 lei
Această sumă poate reduce capacitatea de a accesa un alt împrumut.
De exemplu, dacă ai un venit net de 7.000 lei, limita generală de 40% din venit înseamnă 2.800 lei pentru obligațiile lunare luate în calcul.
Dacă banca include deja 600 lei pentru card, rămân teoretic 2.200 lei pentru alte rate, înainte de a ține cont de alte datorii și reguli.
Am explicat mai multe asemenea situații în articolul Grad de îndatorare 2026: cât din salariu poate merge pe rate?.
Asta înseamnă că un card de credit pe care îl păstrezi doar pentru urgențe poate conta atunci când vrei să obții ulterior un credit ipotecar.
Ce verifică banca înainte să îți aprobe finanțarea?
Indiferent dacă soliciți card de credit, overdraft sau credit de nevoi personale, banca analizează capacitatea ta de rambursare.
Printre elementele importante se numără veniturile eligibile, vechimea în muncă, obligațiile existente și istoricul de plată.
Informațiile din Biroul de Credit pot fi utilizate pentru evaluarea comportamentului de rambursare.
Dacă ai întârzieri active sau mai multe credite, oferta sau eligibilitatea pot fi afectate.
Totuși, existența unui card de credit nu înseamnă automat că banca îți va respinge cererea.
Problema este dacă obligațiile actuale, combinate cu noua finanțare, depășesc capacitatea ta de rambursare.
Când merită să refinanțezi un card de credit sau overdraft?
Să presupunem că ai acumulat o datorie de 15.000 lei pe cardul de credit și nu reușești să o rambursezi rapid.
Dacă dobânda aplicabilă este de 25% pe an, menținerea unui sold ridicat poate deveni costisitoare.
Poți analiza refinanțarea datoriei printr-un credit de nevoi personale cu o dobândă mai mică și un grafic de rambursare stabilit.
Dar refinanțarea trebuie să reducă efectiv costul, nu doar rata lunară.
Dacă înlocuiești o datorie pe care ai fi putut să o achiți în șase luni cu un credit pe cinci ani, ai putea plăti mai multă dobândă totală, chiar dacă dobânda anuală este mai mică.
În plus, dacă refinanțezi un card, dar continui să îl utilizezi, riști să acumulezi două datorii în loc de una.
Compară suma totală de rambursat, comisioanele și perioada noului contract înainte să iei decizia.
Cinci greșeli care pot transforma un credit ieftin într-unul scump
Prima greșeală este să folosești cardul de credit pentru numerar fără să verifici dobânda și comisionul de retragere.
A doua este să plătești permanent numai suma minimă de pe extrasul cardului, presupunând că astfel eviți toate dobânzile.
A treia este să folosești overdraftul în fiecare lună și să nu reușești niciodată să ieși efectiv din descoperitul de cont.
A patra este să alegi un credit de nevoi personale pe perioada maximă doar pentru a obține cea mai mică rată lunară, ignorând dobânda totală.
A cincea este să compari ofertele exclusiv după dobânda din reclamă, fără să verifici DAE, comisioanele, asigurările și suma totală de plată.
Toate aceste greșeli pot fi evitate dacă stabilești înainte de contractare suma necesară, termenul realist de rambursare și costul total estimat.
Cum alegi finanțarea potrivită pentru situația ta?
Înainte să semnezi, răspunde la trei întrebări.
1. Pentru ce îți trebuie banii?
Dacă ai nevoie de un electrocasnic și poți folosi rate fără dobândă, cardul de credit merită analizat.
Dacă ai nevoie de numerar pentru o urgență pe termen scurt, overdraftul poate fi o opțiune.
Dacă vrei să finanțezi o renovare consistentă, un credit personal cu rate fixe poate fi mai simplu de planificat.
2. Când poți rambursa banii?
Pentru câteva săptămâni, costul zilnic al overdraftului este important.
Pentru șase luni, verifică planurile de rate fără dobândă.
Pentru doi până la cinci ani, compară creditele personale după DAE și costul total.
3. Ce se întâmplă dacă veniturile tale scad?
Un produs de creditare nu ar trebui ales doar după suma maximă pe care banca este dispusă să o acorde.
Ia în calcul rata lunară, alte obligații și o rezervă pentru situații neprevăzute.
Dacă ai nevoie de finanțare, poți solicita prin BOASIG o analiză a opțiunilor disponibile, atunci când serviciul și produsul respectiv sunt oferite.
Scopul comparației este să identifici costul real și obligația lunară potrivită bugetului, nu să contractezi cea mai mare sumă posibilă.
Întrebări frecvente despre card de credit vs overdraft
1. Ce este mai avantajos: card de credit sau overdraft?
Cardul de credit poate fi mai ieftin pentru cumpărături eligibile cu dobândă 0%. Overdraftul poate fi mai potrivit pentru numerar utilizat pe termen scurt. Depinde de dobândă, comisioane și perioada rambursării.
2. Ce dobândă are un card de credit în 2026?
Depinde de bancă și de utilizare. De exemplu, ING afișează o dobândă de 25% pe an pentru anumite sume nerambursate conform condițiilor cardului și 0% pentru cumpărături eligibile achitate la timp.
3. Plătesc dobândă la overdraft dacă nu folosesc banii?
În produsele la care dobânda se aplică numai sumei utilizate, nu plătești dobândă pentru plafonul nefolosit. Pot exista însă costuri de cont sau alte comisioane, în funcție de bancă.
4. Pot retrage numerar de pe cardul de credit?
Da, dacă produsul permite. Totuși, retragerile pot avea comisioane și dobândă fără perioadă de grație. Verifică tarifele înainte să retragi bani.
5. Este mai ieftin un credit de nevoi personale decât overdraftul?
Pentru finanțări pe termen lung, poate avea o dobândă anuală mai mică. Dar costul efectiv depinde și de perioada de rambursare și de comisioane.
6. Ce este mai bun pentru o urgență de 5.000 lei?
Dacă ai nevoie de numerar pentru câteva zile sau săptămâni, overdraftul poate fi o opțiune de analizat. Dacă rambursarea va dura mai multe luni, compară și un credit de nevoi personale.
7. Cardul de credit afectează aprobarea unui credit ipotecar?
Poate influența gradul de îndatorare, deoarece băncile pot lua în calcul obligații aferente limitei de credit aprobate, chiar dacă aceasta nu este utilizată integral.
8. Pot refinanța un overdraft?
Da, dacă instituția financiară oferă un produs de refinanțare eligibil pentru această datorie. Trebuie comparate costurile și condițiile noului contract.
9. Ce se întâmplă dacă achit doar suma minimă la cardul de credit?
Respecți o obligație minimă de plată, dar poți pierde beneficiul perioadei de grație și poți datora dobândă, conform contractului. Suma minimă nu este echivalentă cu rambursarea integrală.
10. Care este cel mai ieftin credit pentru 20.000 lei?
Nu există o ofertă universală. Pentru o sumă de 20.000 lei rambursată în câțiva ani, un credit de nevoi personale cu dobândă competitivă și costuri reduse merită comparat cu celelalte soluții.
Concluzie: card de credit vs overdraft vs credit de nevoi personale
Alegerea între card de credit vs overdraft vs credit de nevoi personale depinde mai mult de modul în care rambursezi banii decât de denumirea produsului.
Pentru cumpărături eligibile, un card de credit cu rate fără dobândă poate avea un cost foarte mic.
Pentru bani utilizați doar câteva zile, overdraftul poate fi flexibil și relativ ieftin, dacă dobânda se aplică exclusiv sumei utilizate și nu există costuri suplimentare semnificative.
Pentru cheltuieli mari, rambursate în rate timp de mai mulți ani, un credit de nevoi personale poate oferi predictibilitate și un cost anual competitiv.
Regula practică este să compari întotdeauna aceeași sumă, același calendar de rambursare și toate costurile contractuale.
Nu alege automat produsul cu rata lunară cea mai mică. O perioadă mai lungă poate transforma o finanțare aparent accesibilă într-una mai scumpă.
Înainte să contractezi un credit, cere oferta personalizată, verifică DAE, suma totală de plată și condițiile de rambursare anticipată.
Cea mai bună finanțare este cea care rezolvă nevoia reală, la un cost controlabil și fără să îți consume permanent veniturile viitoare.