Grad de îndatorare 2026: cât din salariu poate merge pe rate și cât îți poate da banca?
Grad de îndatorare este una dintre cifrele care pot decide dacă banca îți aprobă sau nu un credit și, mai ales, cât de mare poate fi împrumutul.
Poți avea:
salariu bun + contract stabil + avans suficient
și totuși să nu primești suma dorită dacă ai deja alte rate.
În România, regula generală pentru creditele în lei este simplă:
maximum 40% din venitul net eligibil poate merge către toate obligațiile lunare de credit.
Pentru anumite persoane care cumpără prima locuință și îndeplinesc condițiile prevăzute de regulament, limita poate ajunge la:
45%.
Regulile sunt prevăzute în Regulamentul BNR privind creditarea persoanelor fizice, care definește gradul total de îndatorare ca raport între obligațiile lunare totale de plată și veniturile nete eligibile.
Dar asta nu înseamnă:
salariu × 40% = rata noului credit.
Dacă ai deja:
credit auto + card de credit + overdraft + credit de nevoi personale
toate acestea consumă din capacitatea ta de îndatorare.
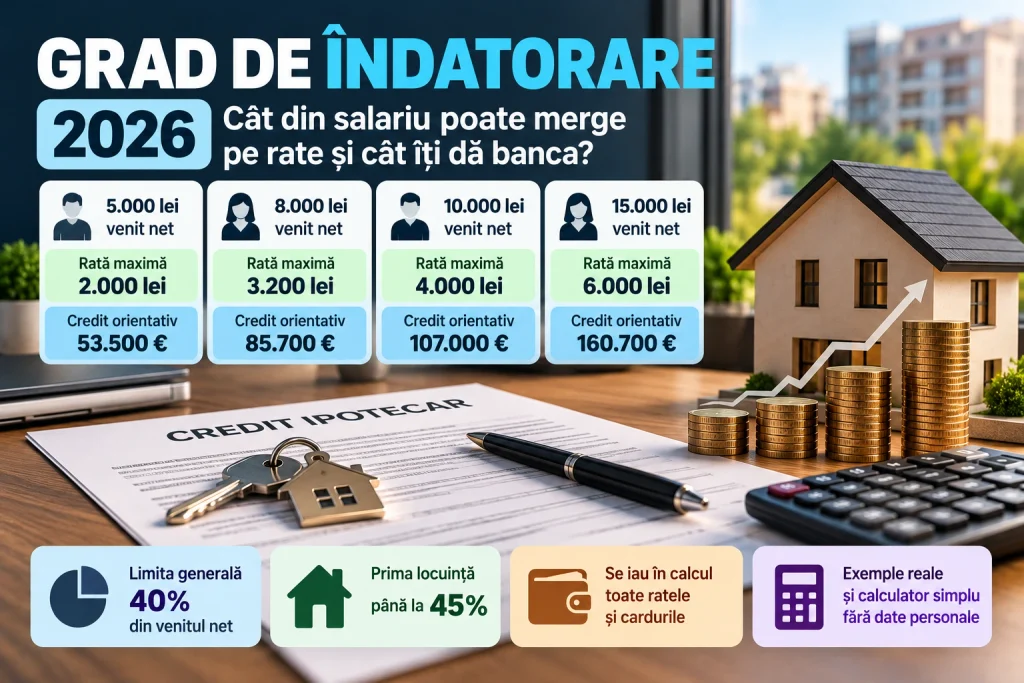
În acest articol calculăm concret gradul de îndatorare pentru venituri de 5.000, 8.000, 10.000 și 15.000 lei, vedem ce rată maximă rezultă și aproximăm ce credit ipotecar ar putea susține acele venituri.
Ce înseamnă grad de îndatorare?
Formula este foarte simplă:
Grad de îndatorare = total rate lunare ÷ venit net eligibil × 100
Exemplu:
Venit net → 8.000 lei
Total rate → 2.400 lei
Calcul:
2.400 ÷ 8.000 × 100 = 30%
Gradul de îndatorare este:
30%.
Dacă ratele totale ar fi:
3.200 lei
calculul ar deveni:
3.200 ÷ 8.000 × 100 = 40%.
Ai ajuns la limita standard.
Important:
40% este limita generală de reglementare, nu o recomandare că ar trebui să te împrumuți până acolo.
Grad de îndatorare 2026: cât din salariu poate merge pe rate?
Pentru creditele în lei, limita generală este:
40% din venitul net eligibil.
Pentru primul credit destinat cumpărării unei locuințe în care debitorul va locui, dacă persoana nu deține și nu a deținut anterior o locuință, limita poate ajunge la:
45%.
Așadar, matematic:
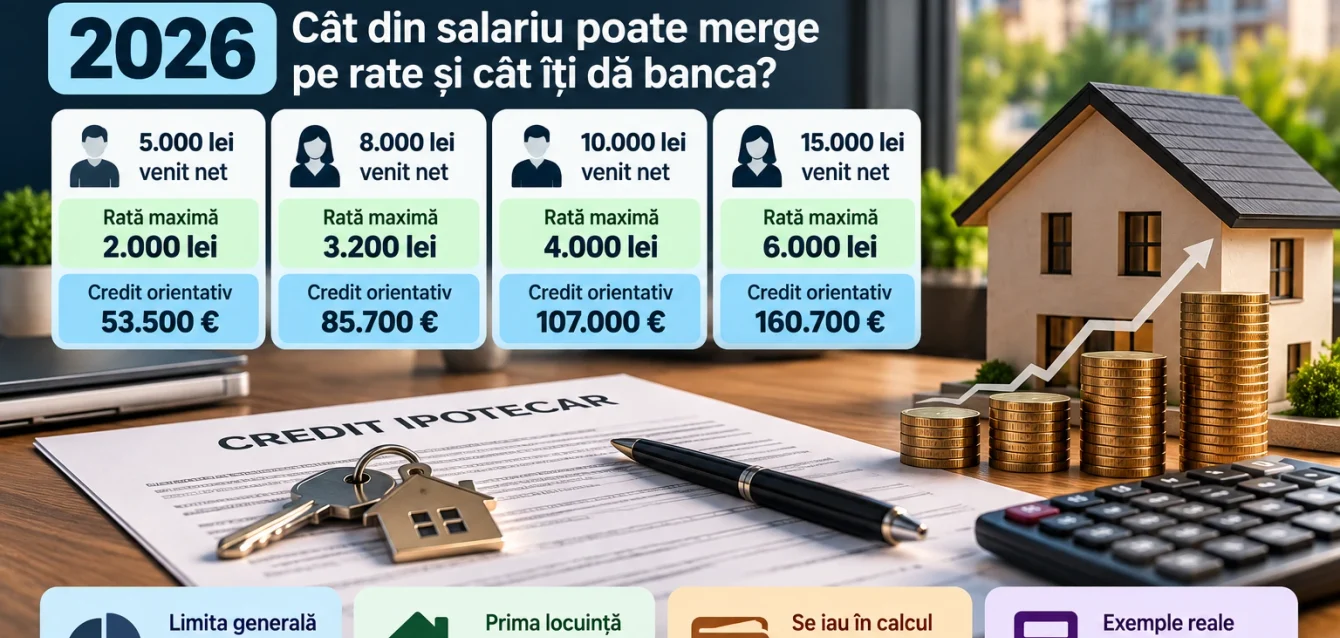
5.000 lei salariu → până la 2.000 lei rate
8.000 lei salariu → până la 3.200 lei rate
10.000 lei salariu → până la 4.000 lei rate
15.000 lei salariu → până la 6.000 lei rate
Pentru situația de 45%:
5.000 lei → 2.250 lei
8.000 lei → 3.600 lei
10.000 lei → 4.500 lei
15.000 lei → 6.750 lei
Dar acestea reprezintă toate obligațiile lunare, nu doar rata viitorului credit ipotecar.
Calculator grad de îndatorare fără date personale
Poți face o estimare în mai puțin de un minut.
Nu ai nevoie de:
- CNP;
- număr de telefon;
- adresă;
- numele angajatorului.
Ai nevoie doar de:
venitul net lunar + ratele actuale + limitele cardurilor/overdrafturilor.
Formula este:
Pasul 1
Venit net × 40%
Exemplu:
8.000 × 0,40 = 3.200 lei
Pasul 2
Scazi ratele existente.
Dacă ai:
rată auto → 700 lei
rezultă:
3.200 – 700 = 2.500 lei
Pasul 3
Scazi obligațiile aferente cardurilor și overdrafturilor.
Pentru facilitățile revolving, regulamentul prevede că banca trebuie să ia în calcul o obligație de cel puțin 3% din plafonul aprobat, chiar dacă instituția poate utiliza un procent mai mare în propriile norme.
Ai card de credit cu limită:
10.000 lei
Obligație minimă luată în calcul:
300 lei.
Rata maximă teoretică disponibilă pentru noul credit devine:
2.500 – 300 = 2.200 lei.
Atât de mult poate schimba rezultatul un card pe care poate nici nu îl folosești.
Venit de 5.000 lei: cât credit poți lua?
Folosim pentru toate exemplele aceleași ipoteze orientative:
credit ipotecar în lei
30 ani
dobândă aproximativă utilizată în simulare → 7,5%
fără alte rate
curs orientativ → 5,34 lei/euro
Dobânda de 7,5% nu reprezintă o ofertă bancară. Am folosit-o pentru a nu calcula capacitatea doar la dobânzile promoționale din primii ani. În octombrie 2026 există, de exemplu, credite cu dobândă fixă inițială sub 5%, dar care ulterior trec la IRCC plus marja băncii și pot ajunge în zona de 7,5–8% în condițiile actuale.
La venit de:
5.000 lei
grad maxim 40%:
rată totală maximă → 2.000 lei
Cu ipotezele de mai sus, aceasta ar susține orientativ un credit de aproximativ:
286.000 lei
sau:
aproximativ 53.500 euro.
Dacă vorbim despre prima locuință și limita de 45%:
rată maximă → 2.250 lei
Credit orientativ:
aproximativ 60.000 euro.
Asta nu înseamnă că banca va aproba automat suma.
Venit de 8.000 lei: cât îți poate da banca?
La:
8.000 lei net
limita de 40% înseamnă:
3.200 lei/lună pentru toate ratele.
Dacă nu ai nicio altă datorie:
credit ipotecar orientativ → aproximativ 458.000 lei
adică:
aproximativ 85.700 euro.
Dacă te încadrezi la pragul de 45% pentru prima locuință:
rată maximă → 3.600 lei
Credit orientativ:
aproximativ 96.400 euro.
Acesta este un exemplu bun al diferenței dintre:
cât câștigi
și:
cât poți împrumuta.
BOASIG are separat un ghid despre cât ar trebui să coste o casă ca să știi că ți-o permiți, pentru că suma maximă aprobată de bancă nu este neapărat suma sănătoasă pentru bugetul personal.
Venit de 10.000 lei: cât credit poți obține?
Pentru:
10.000 lei net
40% înseamnă:
4.000 lei rate totale.
La 30 de ani și dobândă orientativă de 7,5%:
credit estimat → aproximativ 572.000 lei
sau:
aproximativ 107.000 euro.
Pentru situația de 45%:
rată maximă → 4.500 lei
Credit orientativ:
aproximativ 120.500 euro.
La acest nivel, diferența dintre a avea sau nu alte datorii începe să fie foarte vizibilă.
Dacă ai deja:
credit auto → 1.000 lei
nu mai ai 4.000 lei disponibili pentru ipotecă.
Ai:
3.000 lei.
Capacitatea de creditare scade semnificativ.
Venit de 15.000 lei: cât îți poate împrumuta banca?
La:
15.000 lei net
limita de 40% înseamnă:
6.000 lei/lună.
În simularea noastră:
credit orientativ → aproximativ 858.000 lei
adică:
aproximativ 160.700 euro.
Pentru 45%:
rată maximă → 6.750 lei
Credit orientativ:
aproximativ 181.000 euro.
Dar nici aici nu trebuie să presupunem că banca va oferi automat suma maximă.
Un venit mai mare nu elimină:
istoricul de credit, vârsta, stabilitatea veniturilor, avansul, valoarea imobilului și regulile interne ale băncii.
Exemplu real: ai 8.000 lei salariu, dar și alte datorii
Aici se vede cel mai bine cum funcționează gradul de îndatorare.
Venit:
8.000 lei
Maximum 40%:
3.200 lei
Ai deja:
credit auto → 700 lei
Card de credit:
limită 10.000 lei
Pentru card luăm în calcul minimum:
300 lei
Obligații existente:
1.000 lei
Rămân pentru noua rată:
2.200 lei.
La ipotezele calculatorului:
credit ipotecar orientativ → aproximativ 315.000 lei
adică aproximativ:
59.000 euro.
Fără cele două obligații, estimarea era:
aproximativ 85.700 euro.
Diferența:
aproape 27.000 euro capacitate de creditare.
Un credit auto și un card de credit pot schimba complet apartamentul pe care ți-l poți permite.
Cardul de credit poate reduce gradul disponibil chiar dacă ai sold zero
Aceasta este una dintre cele mai utile informații înainte să ceri un credit ipotecar.
Ai:
card de credit cu limită 20.000 lei
și nu ai cheltuit nimic.
Totuși, banca trebuie să ia în calcul pentru o facilitate revolving o obligație de cel puțin:
3% din plafon.
În exemplul nostru:
20.000 × 3% = 600 lei/lună.
La gradul de îndatorare de 40%, acești 600 lei consumă capacitatea echivalentă cu aproximativ:
1.500 lei venit net.
De aceea, înaintea unui credit mare poate avea sens să verifici dacă păstrezi inutil:
carduri de credit sau overdrafturi cu limite foarte mari.
Nu le închide însă automat fără să analizezi situația și fără să te asiguri că actualizarea este reflectată în sistemele utilizate de bancă.
Ce venit ia banca în calcul?
Nu orice ban care intră în cont este obligatoriu considerat integral venit eligibil.
Băncile au propriile norme pentru evaluarea veniturilor, în limitele cadrului de reglementare.
Pot conta diferit:
salariul
bonusurile
comisioanele
veniturile din PFA
dividendele
chiriile
veniturile din străinătate.
De aceea, două persoane care declară că „fac 10.000 lei pe lună” pot avea capacități de creditare diferite.
Una poate avea:
10.000 lei salariu fix
iar alta:
5.000 lei salariu + venituri variabile.
Banca poate trata diferit cele două situații.
Gradul de îndatorare de 40% nu înseamnă că banca este obligată să îți dea 40%
Aceasta este o diferență importantă.
Regula spune:
nu mai mult de 40% în situația standard.
Nu spune:
banca trebuie să îți aprobe exact 40%.
Banca poate fi mai prudentă.
Poate analiza:
vârsta
numărul persoanelor aflate în întreținere
stabilitatea locului de muncă
istoricul de rambursare
tipul venitului
durata creditului
garanția.
Mai mult, regulamentul permite băncilor anumite excepții peste limite pentru o parte limitată a creditelor acordate, în condițiile prevăzute de lege. Excepția poate acoperi maximum 15% din volumele relevante calculate conform regulamentului, dar nu reprezintă un drept automat al clientului.
Cu alte cuvinte:
nu construi planul de cumpărare presupunând că vei primi o excepție.
Grad de îndatorare versus DAE
Sunt două lucruri diferite.
Grad de îndatorare → arată cât din venitul tău este ocupat de rate.
DAE → încearcă să exprime costul anual total al creditului, incluzând costurile care intră conform regulilor de calcul.
Poți avea un grad de îndatorare acceptabil și totuși un credit foarte scump.
De aceea, după ce afli:
„cât îmi dă banca?”
următoarea întrebare trebuie să fie:
„cât mă costă creditul?”
Ghidul BOASIG Ce este DAE la un credit și de ce contează mai mult decât dobânda explică exact diferența dintre dobândă, rată și cost total.
Dobânda poate schimba enorm suma pe care o poți împrumuta
Presupunem că poți suporta o rată de:
3.000 lei/lună.
La o dobândă mai mică, cei 3.000 lei pot susține un credit mai mare.
La o dobândă mai mare:
aceeași rată susține un principal mai mic.
Tocmai de aceea capacitatea de creditare nu depinde doar de salariu.
Depinde de:
venit + dobândă + perioadă + alte datorii.
Pentru creditele cu dobândă variabilă în lei, merită înțeles și ce este IRCC și cum îți afectează rata.
Pentru creditele mai vechi, BOASIG explică separat și ce este ROBOR și cum influențează ratele.
Ce se întâmplă dacă iei creditul pe o perioadă mai lungă?
Perioada mai lungă:
reduce rata lunară
și poate:
crește suma pe care te încadrezi să o împrumuți.
Dar există un cost.
Plătești dobândă mai mult timp.
Exemplu:
Un credit pe:
30 ani
poate avea o rată mai mică decât același credit pe:
20 ani.
Din perspectiva gradului de îndatorare, varianta de 30 de ani te poate ajuta să te încadrezi.
Din perspectiva costului total, poate însemna mai multă dobândă.
De aceea, nu optimiza creditul doar pentru:
„să-mi iasă rata”.
Analizează și:
suma totală de rambursat.
Este sănătos să ajungi la 40% grad de îndatorare?
Nu pentru toată lumea.
40% este plafonul standard de reglementare.
Nu este o regulă de finanțe personale.
Presupunem:
salariu → 10.000 lei
rate → 4.000 lei
Rămân:
6.000 lei.
Pentru o persoană singură poate fi confortabil.
Pentru o familie cu:
doi copii + mașină + grădiniță + alte cheltuieli
poate fi foarte diferit.
Un grad de îndatorare de:
25–30%
lasă mult mai multă flexibilitate.
La 10.000 lei venit:
25% → 2.500 lei rată
30% → 3.000 lei rată
40% → 4.000 lei rată
Diferența de:
1.000–1.500 lei în fiecare lună
poate deveni fond de urgență, investiții sau rambursări anticipate.
Ce poți face dacă gradul de îndatorare este prea mare?
Nu există doar soluția:
„trebuie să câștig mai mult”.
Poți analiza:
închiderea unui credit mic
reducerea sau închiderea unor facilități revolving inutile
un avans mai mare
o locuință mai ieftină
adăugarea unui codebitor eligibil
refinanțarea unor datorii existente
Dacă ai deja un credit ipotecar scump, ghidul BOASIG despre refinanțarea creditului ipotecar explică în ce situații poate fi redusă rata sau perioada.
Important este să nu înlocuiești o problemă cu alta.
Refinanțarea care reduce rata doar prin prelungirea excesivă a perioadei poate crește costul total.
Calculator rapid: ce grad de îndatorare ai acum?
Formula poate fi utilizată fără să introduci nicio informație personală.
Exemplu
Venit net → 10.000 lei
Ai:
rată auto → 900 lei
credit nevoi personale → 600 lei
card credit 10.000 lei → minimum 300 lei obligație calculată
Total obligații:
1.800 lei
Grad actual:
1.800 ÷ 10.000 × 100 = 18%.
Limita standard de 40%:
4.000 lei
Spațiu teoretic pentru o rată nouă:
4.000 – 1.800 = 2.200 lei.
Asta este cifra de la care începe calculul pentru noua finanțare.
Nu:
4.000 lei.
Întrebări frecvente despre grad de îndatorare
Care este gradul maxim de îndatorare în 2026?
Pentru creditele în lei, limita generală este de 40% din venitul net eligibil.
Când poate fi gradul de îndatorare 45%?
Pentru anumite persoane care cumpără prima locuință în care vor locui și care nu dețin și nu au deținut anterior o locuință, regulamentul permite o limită de maximum 45%.
Dacă am salariu 5.000 lei, cât pot avea rate?
La limita standard de 40%:
aproximativ 2.000 lei total rate.
La un salariu de 8.000 lei?
Maximum teoretic standard → aproximativ 3.200 lei/lună.
La 10.000 lei?
Maximum teoretic standard → aproximativ 4.000 lei/lună.
La 15.000 lei?
Maximum teoretic standard → aproximativ 6.000 lei/lună.
Cardul de credit intră în gradul de îndatorare?
Da. Pentru facilitățile revolving, suma luată în calcul nu poate fi mai mică de 3% din limita aprobată, conform regulamentului.
Dacă nu folosesc cardul de credit contează?
Poate conta în continuare limita aprobată, nu doar soldul utilizat.
Pot depăși 40%?
Băncile pot acorda anumite credite peste pragurile standard în limitele excepțiilor permise de regulament, dar acest lucru nu este garantat și depinde de politica băncii.
Concluzie: cât îți poate da banca în funcție de gradul de îndatorare?
Grad de îndatorare este unul dintre cele mai importante calcule înainte să ceri un credit.
Regula de bază în 2026 este:
venit net × 40% = obligațiile lunare totale maxime standard.
Pentru anumite situații legate de prima locuință:
venit net × 45%.
Astfel:
5.000 lei venit → până la 2.000 lei rate
8.000 lei → până la 3.200 lei
10.000 lei → până la 4.000 lei
15.000 lei → până la 6.000 lei
Dar din aceste valori trebuie să scazi:
creditele existente + leasingurile + cardurile de credit + overdrafturile și celelalte obligații financiare eligibile.
Abia suma rămasă poate susține noua rată.
În simularea noastră, pentru 30 de ani și o dobândă orientativă de 7,5%, o persoană fără alte datorii ar putea susține aproximativ:
5.000 lei venit → credit ~53.500 euro
8.000 lei venit → credit ~85.700 euro
10.000 lei venit → credit ~107.000 euro
15.000 lei venit → credit ~160.700 euro
Acestea sunt simulări matematice, nu aprobări bancare.
Și poate cea mai importantă idee este alta.
Banca încearcă să răspundă la:
„Care este rata maximă pe care o putem accepta?”
Tu trebuie să răspunzi la:
„Care este rata pe care o pot plăti confortabil 20 sau 30 de ani?”
Cele două cifre nu trebuie neapărat să fie aceleași.
Un grad de îndatorare mai mic poate însemna:
mai puțin credit astăzi, dar mai multă libertate financiară pentru următorii 30 de ani.