Credit ipotecar cu dobândă fixă sau variabilă: ce alegi în 2026?
Un credit ipotecar cu dobândă fixă sau variabilă poate arăta foarte diferit după câțiva ani, chiar dacă suma împrumutată este aceeași.
Când alegi un credit pentru casă, una dintre cele mai importante întrebări nu este doar:
„Cât mă împrumut?”
ci și:
„Aleg dobândă fixă sau dobândă variabilă?”
În 2026, această alegere contează mult.
La un credit ipotecar pe 25 sau 30 de ani, diferența dintre o dobândă fixă în primii ani și una variabilă legată de IRCC poate însemna:
- sute de lei diferență la rată;
- zeci de mii de lei pe termen lung;
- mai multă predictibilitate;
- sau mai mult risc dacă dobânzile cresc.
În plus, IRCC rămâne la un nivel ridicat, iar Banca Națională a României a menținut în octombrie 2026 dobânda de politică monetară la 6,50% pe an. Contextul actual face și mai importantă compararea celor două variante înainte de semnarea contractului.
În continuare vedem concret:
- cum funcționează dobânda fixă;
- cum funcționează dobânda variabilă;
- cât ar fi ratele pentru 300.000 și 500.000 lei;
- ce se întâmplă după expirarea perioadei fixe;
- când poate fi mai potrivită fiecare variantă.
Pentru a înțelege mai bine mecanismul dobânzilor, poți consulta și ghidurile BOASIG despre ce este IRCC și cum îți afectează rata și ce este ROBOR și de ce mai contează în 2026.
Ce înseamnă un credit ipotecar cu dobândă fixă?
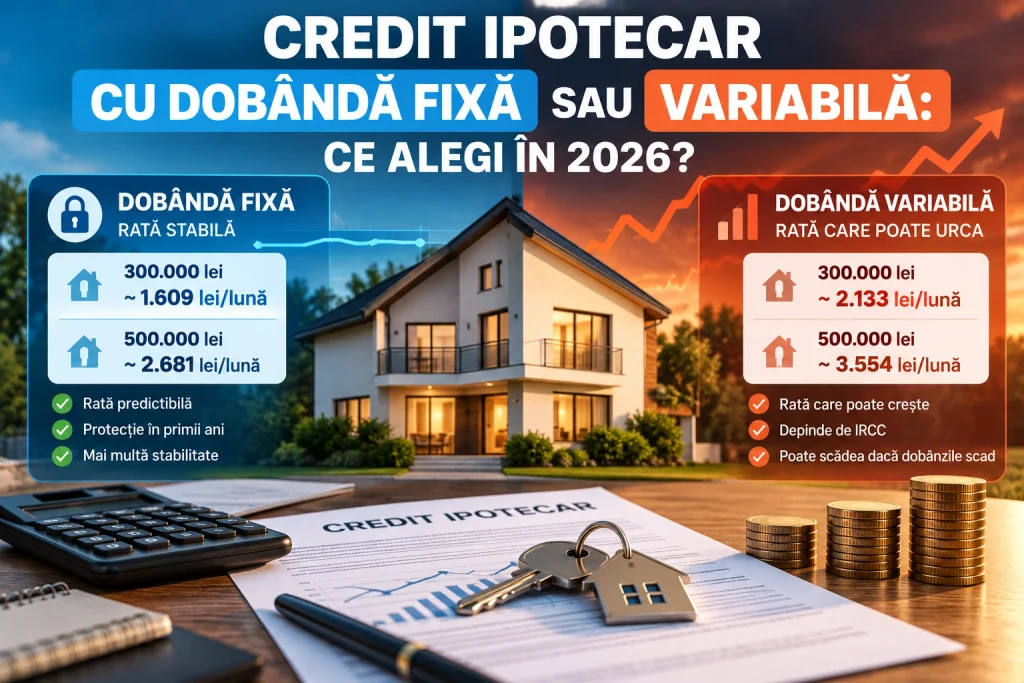
La un credit cu dobândă fixă, procentul dobânzii nu se modifică pe perioada stabilită prin contract.
În România întâlnim frecvent produse de tip:
dobândă fixă 3 ani → apoi variabilă
dobândă fixă 5 ani → apoi variabilă
sau:
dobândă fixă 10 ani → apoi variabilă.
Există și produse cu dobândă fixă pe perioade mai lungi, în funcție de bancă.
Avantajul principal este simplu:
știi cât plătești în perioada fixă.
Dacă IRCC crește între timp, rata ta nu se modifică din acest motiv.
Pentru o familie care tocmai a cumpărat o locuință și are:
- mobilă de cumpărat;
- renovări;
- copii;
- alte cheltuieli mari;
această predictibilitate poate conta foarte mult.
Ce înseamnă dobândă variabilă?
Dobânda variabilă se modifică în funcție de un indice de referință.
Pentru creditele noi în lei acordate consumatorilor, formula întâlnită este în general:
IRCC + marja fixă a băncii
De exemplu:
IRCC → 5,57%
Marja băncii → 2,10%
Dobânda totală:
7,67% pe an
Marja stabilită prin contract rămâne fixă.
IRCC se poate modifica.
Prin urmare:
IRCC crește → dobânda crește
IRCC scade → dobânda scade
Valoarea IRCC aplicabilă între 1 octombrie și 31 decembrie 2026 este de 5,57%.
Dacă vrei să înțelegi exact de ce IRCC se modifică mai lent decât dobânzile din piață, am explicat mecanismul complet în articolul Ce este IRCC în 2026?.
Credit ipotecar cu dobândă fixă sau variabilă: diferența pe scurt
Dobândă fixă → rata este predictibilă pe perioada fixă
Dobândă variabilă → rata poate urca sau coborî
Dobânda fixă îți oferă:
- stabilitate;
- predictibilitate;
- protecție temporară împotriva creșterii IRCC.
Dobânda variabilă îți oferă:
- posibilitatea de a beneficia automat dacă IRCC scade;
- dar și riscul unei rate mai mari dacă IRCC crește.
Niciuna dintre variante nu este automat perfectă.
Totul depinde de:
prețul dobânzii + perioada fixă + marja ulterioară + situația ta financiară.
Ce alegi în 2026?
În contextul actual, dobânda fixă pe primii ani poate fi atractivă pentru foarte mulți cumpărători.
Motivul este simplu.
Ofertele cu dobândă fixă inițială pot fi semnificativ sub nivelul actual al unei dobânzi variabile formate din:
IRCC + marja băncii.
Dar nu trebuie să faci comparația doar între:
4,99% fix
și:
7,67% variabil.
Trebuie să vezi și:
ce se întâmplă după ce expiră cei 3 sau 5 ani.
Aici începe analiza adevărată.
Simulare credit ipotecar: ce ipoteze folosim?
Pentru a putea compara cele două variante, folosim aceleași condiții în toate calculele.
Perioada creditului → 30 ani
Creditul 1 → 300.000 lei
Creditul 2 → 500.000 lei
Pentru varianta fixă folosim orientativ:
4,99% fix în primii 5 ani
iar ulterior:
IRCC + 2,10%
Pentru varianta variabilă folosim:
IRCC 5,57% + 2,10% = 7,67%.
Simulările sunt orientative și nu reprezintă o ofertă bancară.
Nu includem aici costurile suplimentare precum:
- asigurări;
- evaluare;
- taxe notariale;
- eventuale comisioane;
- costuri ale contului bancar.
Scopul este să vedem strict efectul dobânzii asupra ratei.
Credit de 300.000 lei cu dobândă fixă
Pentru un credit de:
300.000 lei
pe:
30 de ani
cu dobândă:
4,99% fixă
rata lunară ar fi aproximativ:
1.609 lei.
Această rată rămâne aproximativ constantă în primii 5 ani, dacă nu faci rambursări anticipate sau alte modificări contractuale.
Credit de 300.000 lei cu dobândă variabilă
Folosim:
IRCC 5,57% + marjă 2,10% = 7,67%.
Pentru aceeași sumă de:
300.000 lei
și aceeași perioadă de:
30 ani
rata inițială ar fi aproximativ:
2.133 lei.
Diferența față de dobânda fixă:
aproximativ 524 lei/lună.
Într-un an:
aproximativ 6.288 lei diferență.
În primii 5 ani, diferența poate deveni importantă dacă IRCC rămâne în zona actuală.
Credit de 500.000 lei cu dobândă fixă
Pentru:
500.000 lei
pe:
30 ani
și dobândă fixă:
4,99%
rata este aproximativ:
2.681 lei/lună.
Credit de 500.000 lei cu dobândă variabilă
La dobânda:
7,67%
rata inițială ajunge la aproximativ:
3.554 lei/lună.
Diferența:
aproximativ 873 lei/lună.
Într-un an:
aproximativ 10.476 lei.
Aici se vede foarte clar cât de mult poate conta alegerea tipului de dobândă atunci când suma împrumutată este mare.
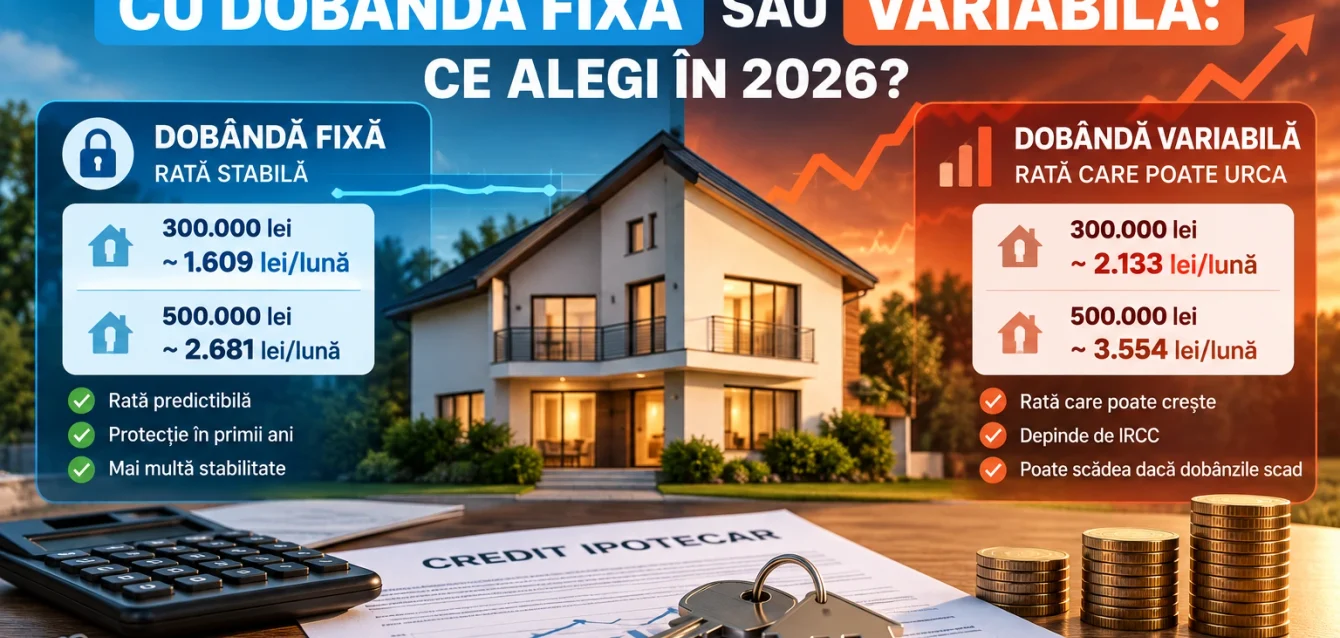
Comparație rapidă: 300.000 și 500.000 lei
Credit 300.000 lei
Dobândă fixă 4,99% → ~1.609 lei/lună
Dobândă variabilă 7,67% → ~2.133 lei/lună
Diferență → ~524 lei/lună
Credit 500.000 lei
Dobândă fixă 4,99% → ~2.681 lei/lună
Dobândă variabilă 7,67% → ~3.554 lei/lună
Diferență → ~873 lei/lună
Pentru cine are un buget limitat, aceste diferențe sunt importante.
Dar articolul nu se termină aici.
Pentru că dobânda fixă expiră.
Ce se întâmplă după cei 5 ani de dobândă fixă?
Aceasta este partea pe care trebuie să o verifici înainte de semnarea creditului.
Presupunem:
dobândă fixă 4,99% în primii 5 ani
iar ulterior:
IRCC + 2,10%.
După cinci ani de rambursare, soldul creditului nu mai este cel inițial.
În simularea noastră:
Credit inițial 300.000 lei → sold după 5 ani ~274.700 lei
Credit inițial 500.000 lei → sold după 5 ani ~457.800 lei
Rata va fi recalculată pentru:
soldul rămas + perioada rămasă + dobânda valabilă atunci.
Și aici IRCC devine din nou foarte important.
Trei scenarii după expirarea dobânzii fixe
Nimeni nu poate ști cu certitudine cât va fi IRCC peste cinci ani.
De aceea, este mai corect să folosim scenarii decât să facem predicții.
Scenariul 1: dobânzile scad
Presupunem o dobândă totală de:
6,60%.
Pentru creditul inițial de 300.000 lei:
noua rată → aproximativ 1.872 lei
Pentru creditul inițial de 500.000 lei:
noua rată → aproximativ 3.120 lei
Scenariul 2: dobânzile rămân apropiate de nivelul actual
Folosim:
7,67%.
Credit 300.000 lei:
noua rată → aproximativ 2.060 lei
Credit 500.000 lei:
noua rată → aproximativ 3.434 lei
Scenariul 3: dobânzile cresc
Presupunem:
8,60%.
Credit 300.000 lei:
noua rată → aproximativ 2.230 lei
Credit 500.000 lei:
noua rată → aproximativ 3.717 lei
Asta arată de ce nu trebuie să alegi un credit doar pentru că rata din primii ani pare mică.
Cum poate evolua rata după perioada fixă?
Pentru creditul de:
300.000 lei
ai început la:
~1.609 lei/lună.
După cinci ani ai putea ajunge orientativ la:
1.872 lei → scenariu cu dobânzi mai mici
2.060 lei → scenariu apropiat de prezent
2.230 lei → scenariu cu dobânzi mai mari
Pentru creditul de:
500.000 lei
pornești de la:
~2.681 lei.
După cinci ani:
~3.120 lei
sau:
~3.434 lei
sau chiar:
~3.717 lei.
Acesta este riscul pe care trebuie să îl înțelegi înainte de semnarea contractului.
Dobânda fixă nu elimină riscul. Îți cumpără timp
Aceasta este probabil cea mai bună definiție.
Dacă dobânda este fixă cinci ani:
nu elimini riscul de dobândă pentru următorii 30 de ani.
Îl amâni.
Dar acei cinci ani pot fi extrem de valoroși.
În acea perioadă poți:
- crește veniturile;
- economisi;
- rambursa anticipat;
- reduce soldul;
- refinanța creditul;
- beneficia de o eventuală scădere a dobânzilor.
De aceea, dobânda fixă trebuie privită și ca o perioadă de stabilitate în care îți poți îmbunătăți poziția financiară.
Ce se întâmplă dacă rambursezi anticipat în perioada fixă?
Aici strategia poate deveni foarte interesantă.
Presupunem că ai rata:
2.681 lei
dar bugetul tău îți permite:
3.500 lei/lună.
Diferența:
819 lei
poate fi utilizată pentru rambursări anticipate.
Astfel:
- scazi principalul;
- reduci dobânda viitoare;
- ajungi după cinci ani cu un sold mai mic.
În momentul în care creditul trece la dobândă variabilă, noua rată se va calcula asupra unui principal mai mic.
Este unul dintre motivele pentru care rambursarea anticipată poate fi foarte puternică în primii ani ai creditului.
Ce alegi dacă IRCC începe să scadă?
Aici dobânda variabilă are avantajul ei.
Dacă IRCC scade:
dobânda variabilă scade automat la actualizările prevăzute în contract.
Exemplu:
IRCC actual:
5,57%
Marjă:
2,10%
Dobândă:
7,67%.
Dacă IRCC ar ajunge la:
3,50%
dobânda ar deveni:
5,60%.
Rata ar scădea.
Persoana aflată într-o perioadă cu dobândă fixă nu beneficiază automat de această reducere.
Dar are o altă opțiune:
refinanțarea.
Dacă apar oferte mult mai bune, poți analiza mutarea creditului la altă bancă.
Dar dacă IRCC crește?
Atunci avantajul dobânzii fixe devine evident.
Presupunem că IRCC urcă la:
7%.
Cu o marjă de:
2,10%
dobânda variabilă ar ajunge la:
9,10%.
Persoana aflată încă în perioada fixă la 4,99% nu este afectată imediat.
Rata rămâne cea din contract.
Acesta este practic prețul predictibilității.
Dobânda fixă poate fi mai bună pentru cine are bugetul la limită
Presupunem că familia are:
venit net → 8.000 lei
și rata este:
3.200 lei.
Gradul de îndatorare:
40%.
O creștere a ratei la:
3.700 lei
ar pune deja presiune serioasă pe buget.
Într-o astfel de situație, dobânda variabilă poate fi greu de gestionat.
Dacă vrei să vezi exact cum se calculează această limită, articolul BOASIG Grad de îndatorare 2026: cât din salariu poate merge pe rate și cât îți dă banca explică inclusiv ce se întâmplă dacă ai carduri de credit, overdraft sau alte rate.
Dobânda variabilă poate fi potrivită pentru cine are rezerve
Situația este diferită dacă ai:
venit → 15.000 lei
rată → 3.000 lei
economii → 50.000 lei
grad de îndatorare redus
și posibilitatea de a rambursa anticipat.
O variație de:
300–500 lei
poate fi mult mai ușor absorbită.
Aici dobânda variabilă poate deveni o alegere acceptabilă, mai ales dacă urmărești activ evoluția creditului.
Credit ipotecar cu dobândă fixă sau variabilă și DAE
Nu lua decizia doar după:
4,99% vs 7,67%.
Trebuie verificată și:
DAE – Dobânda Anuală Efectivă.
DAE poate include costurile obligatorii relevante ale creditului și este utilă pentru compararea ofertelor.
Un credit poate avea:
dobândă nominală mai mică
dar:
costuri suplimentare mai mari.
Altul poate avea o dobândă puțin mai mare și costuri auxiliare mai mici.
De aceea, ghidul BOASIG Ce este DAE la un credit și de ce contează mai mult decât dobânda ar trebui consultat înainte să compari ofertele finale.
Nu alege creditul după cea mai mică rată din reclamă
Reclama poate spune:
„Dobândă de la 4,79%.”
Dar trebuie să întrebi:
Pentru câți ani?
În ce condiții?
Trebuie să îmi mut salariul?
Trebuie să cumpăr o asigurare?
Ce dobândă am după perioada fixă?
Care este marja?
Care este DAE?
Care este suma totală de rambursat?
O diferență de:
0,2–0,3 puncte procentuale
poate fi mai puțin importantă decât diferența dintre două marje aplicate ulterior pentru încă 25 de ani.
Ce trebuie să întrebi banca înainte să semnezi?
Înainte să alegi un credit ipotecar cu dobândă fixă sau variabilă, cere răspuns clar la aceste întrebări:
- Cât timp este fixă dobânda?
- Ce dobândă se aplică după perioada fixă?
- Care este marja fixă a băncii?
- Ce IRCC este folosit în exemplul actual?
- Care este DAE?
- Care este suma totală estimată de rambursat?
- Ce costuri suplimentare există?
- Pot rambursa anticipat și în ce condiții?
- Care ar fi rata dacă dobânda ar crește cu un punct procentual?
- Ce condiții trebuie să păstrez pentru dobânda promoțională?
Aceste răspunsuri sunt mult mai importante decât simpla reclamă:
„rată de la X lei”.
Credit de 300.000 lei: ce înseamnă în raport cu salariul?
În simularea cu dobândă fixă:
rată → aproximativ 1.609 lei.
La un grad de îndatorare de 40%, venitul matematic minim ar fi:
aproximativ 4.025 lei.
Dar după perioada fixă, dacă rata ajunge la:
2.060 lei
venitul echivalent pentru același raport de 40% ar fi:
aproximativ 5.150 lei.
Aici apare o regulă importantă:
nu analiza dacă îți permiți creditul doar după rata din primul an.
Analizează-l și după rata posibilă de după perioada fixă.
Credit de 500.000 lei: cât de mare poate deveni diferența?
La început:
dobândă fixă → rată ~2.681 lei
La scenariul de 7,67% după cinci ani:
rată → ~3.434 lei.
Diferență:
aproximativ 753 lei/lună.
Dacă bugetul familiei este deja calculat la limită, această diferență poate crea probleme.
De aceea, înainte să iei creditul maxim aprobat de bancă, citește și ghidul BOASIG Ce salariu trebuie să ai pentru un credit ipotecar de 50.000, 75.000, 100.000 și 150.000 euro?.
Ce strategie poate avea sens în 2026?
Pentru mulți cumpărători, o strategie echilibrată poate fi:
dobândă fixă în primii 3–5 ani
plus:
rambursări anticipate când este posibil
plus:
reevaluarea pieței înainte de expirarea perioadei fixe.
Dacă după trei sau cinci ani:
IRCC a scăzut
poți intra pe dobânda variabilă la un cost mai bun.
Dacă:
alte bănci oferă dobânzi fixe mai bune
poți analiza refinanțarea.
Dacă:
ai redus puternic soldul
impactul oricărei dobânzi viitoare va fi mai mic.
Pentru cine are deja un credit, articolul BOASIG despre refinanțarea creditului ipotecar și cum poți reduce rata sau perioada explică ce trebuie verificat înainte să muți creditul.
Dobândă fixă sau rambursare anticipată?
Nu trebuie să alegi între ele.
Le poți combina.
Exemplu:
Ai obținut:
dobândă fixă bună pentru 5 ani.
În loc să folosești diferența față de rata maximă pe care o puteai suporta pentru consum, poți rambursa anticipat.
Dacă reduci principalul suficient în primii cinci ani, trecerea la dobândă variabilă poate deveni mult mai ușor de gestionat.
Ce NU putem ști astăzi?
Nu putem ști cu certitudine:
- cât va fi IRCC în 2027;
- cât va fi în 2029;
- unde vor fi dobânzile peste cinci ani;
- ce oferte de refinanțare vor exista;
- dacă băncile vor reduce sau crește marjele comerciale.
De aceea, articolul nu spune:
„IRCC sigur va scădea.”
sau:
„dobânzile sigur vor crește.”
Acestea ar fi predicții.
Putem însă construi scenarii și verifica dacă bugetul rezistă în fiecare dintre ele.
Asta este mult mai util.
Întrebări frecvente despre creditul ipotecar cu dobândă fixă sau variabilă
Ce este mai bun în 2026: dobândă fixă sau variabilă?
Nu există o variantă universal mai bună. Dobânda fixă oferă mai multă predictibilitate, în timp ce dobânda variabilă permite reducerea automată a ratei dacă IRCC scade.
Cât este IRCC în octombrie 2026?
IRCC aplicabil între 1 octombrie și 31 decembrie 2026 este:
5,57%.
Dobânda fixă rămâne aceeași 30 de ani?
Nu neapărat. Multe produse au dobândă fixă doar în primii 3, 5 sau 10 ani.
Ce se întâmplă după dobânda fixă?
Creditul trece, de regulă, la formula prevăzută în contract:
IRCC + marja fixă a băncii.
Dacă IRCC scade în perioada în care am dobândă fixă, îmi scade rata?
Nu automat.
Rata rămâne stabilită de dobânda fixă până la expirarea perioadei respective.
Poți însă verifica dacă refinanțarea este avantajoasă.
Dacă IRCC crește?
Persoana cu dobândă fixă este protejată de acea creștere pe durata perioadei fixe. Persoana cu dobândă variabilă poate vedea rata crescând la actualizarea prevăzută contractual.
Pot rambursa anticipat un credit ipotecar?
Da, rambursarea anticipată este posibilă în condițiile prevăzute de legislație și contract. Condițiile exacte trebuie verificate pentru produsul tău.
Merită să aleg o dobândă fixă de 5 ani în 2026?
Poate avea sens dacă diferența față de dobânda variabilă este importantă și vrei predictibilitate. Trebuie însă verificată marja care se aplică după cei cinci ani.
Concluzie: credit ipotecar cu dobândă fixă sau variabilă?
Alegerea unui credit ipotecar cu dobândă fixă sau variabilă nu trebuie făcută doar după prima rată afișată de bancă.
În simularea noastră:
Credit 300.000 lei
Dobândă fixă 4,99% → rată ~1.609 lei
Dobândă variabilă 7,67% → rată ~2.133 lei
Credit 500.000 lei
Dobândă fixă 4,99% → rată ~2.681 lei
Dobândă variabilă 7,67% → rată ~3.554 lei
În condițiile actuale, diferența inițială este importantă.
Dar după expirarea perioadei fixe, rata va depinde de:
IRCC + marja prevăzută în contract.
De aceea, dobânda fixă nu trebuie privită ca:
„rata mea pentru următorii 30 de ani”.
Mai corect este:
„rata mea protejată pentru următorii 3–5 ani”.
Această perioadă poate fi folosită inteligent pentru:
- economii;
- rambursări anticipate;
- creșterea veniturilor;
- reducerea soldului;
- pregătirea unei eventuale refinanțări.
Dobânda variabilă poate deveni atractivă dacă IRCC scade.
Dobânda fixă poate fi foarte valoroasă dacă IRCC rămâne ridicat sau crește.
Așadar, întrebarea corectă nu este:
„Care dobândă este mai bună?”
Ci:
„Ce variantă poate suporta bugetul meu dacă lucrurile nu evoluează exact cum sper?”
Pentru un credit pe 30 de ani, aceasta este întrebarea care contează cu adevărat.