Biroul de Credit în 2026: ce vede banca despre tine și cât timp rămâi raportat?
Biroul de Credit este una dintre primele baze de date pe care o bancă le poate consulta atunci când soliciți un credit ipotecar, un credit de nevoi personale sau o refinanțare.
Dacă ai întârziat cu plata unei rate, ai mai multe credite active sau ai solicitat recent finanțare la mai multe instituții, aceste informații pot influența analiza cererii tale.
Există însă o confuzie importantă: faptul că apari în Biroul de Credit nu înseamnă automat că ai probleme financiare. Sunt înregistrate atât informații despre creditele achitate corect, cât și despre întârzieri, restanțe sau alte evenimente contractuale.
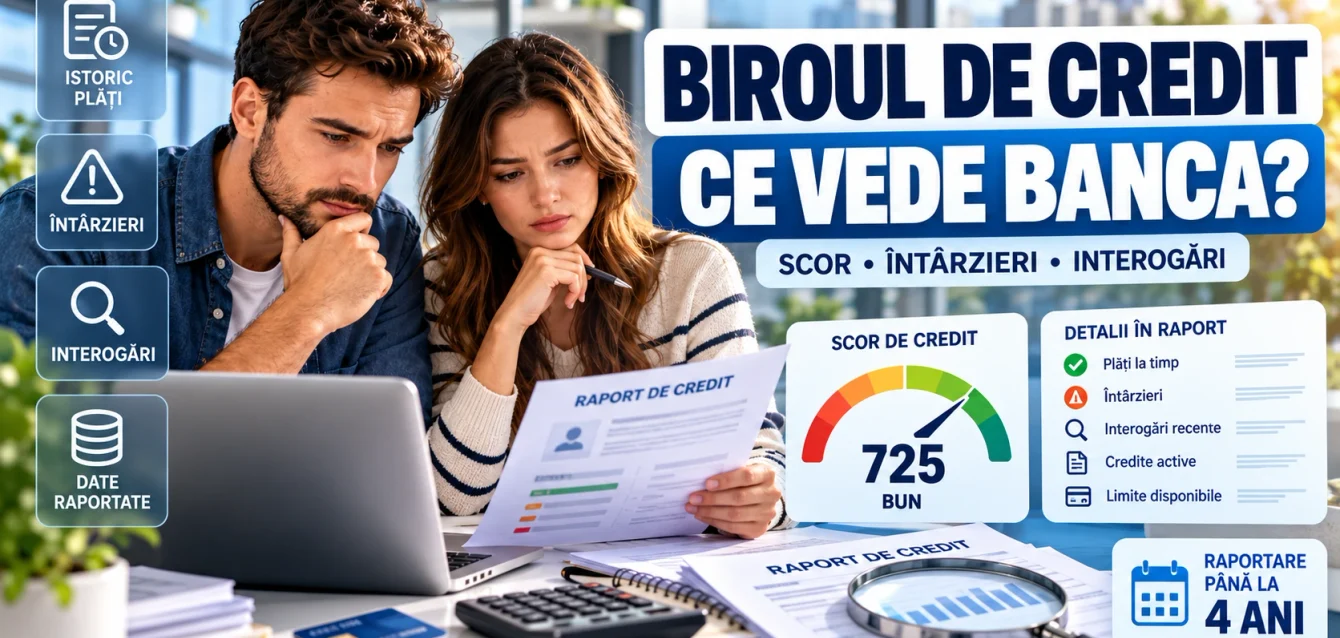
În 2026, regulile oficiale prevăd păstrarea înregistrărilor, în general, timp de patru ani, în timp ce informațiile despre interogări sunt păstrate șase luni.
Dar ce se întâmplă dacă întârzii 10, 30 sau 60 de zile? Ce vede banca dacă ai achitat o restanță? Cum se calculează scorul FICO și poți solicita ștergerea unei raportări negative?
Explicăm toate aceste situații pe baza informațiilor publicate de Biroul de Credit și a reglementărilor oficiale privind protecția datelor.
Ce este Biroul de Credit și de ce te verifică banca?
Biroul de Credit este o societate de drept privat care administrează un sistem centralizat de informații privind activitatea de creditare a persoanelor fizice.
În sistem participă instituții financiare care transmit și consultă informațiile necesare evaluării bonității și administrării riscului de credit.
Scopul este ca o bancă să poată verifica dacă o persoană are deja obligații financiare și cum și-a respectat plățile înregistrate.
Conform informațiilor oficiale publicate de Biroul de Credit, pot fi prelucrate date referitoare la solicitanți, împrumutați, codebitori și garanți.
Sistemul nu este destinat exclusiv identificării persoanelor cu restanțe.
De exemplu, dacă ai avut un credit de nevoi personale timp de cinci ani și ai achitat toate ratele conform contractului, istoricul relevant poate apărea în baza de date.
La fel, dacă ai un credit ipotecar activ sau un card de credit, informațiile transmise de instituția participantă pot fi utilizate pentru evaluarea unei noi solicitări.
Biroul de Credit nu decide dacă primești un împrumut. Decizia aparține instituției care analizează cererea.
Ce vede banca în Biroul de Credit?
Informațiile din Raportul de Credit sunt mai detaliate decât simpla mențiune că ai sau nu restanțe.
Potrivit documentelor oficiale ale Biroului de Credit, raportul poate include următoarele categorii de date.
1. Creditele pe care le ai sau le-ai avut
Banca poate consulta informații despre produsele de credit raportate de participanți, inclusiv:
- Tipul creditului și instituția care l-a acordat.
- Data acordării și durata creditului.
- Valoarea împrumutată și suma datorată.
- Rata lunară și frecvența plăților.
- Starea creditului: activ, achitat sau închis.
- Data ultimei actualizări.
De exemplu, dacă ai un credit de nevoi personale de 50.000 lei și un card de credit cu limită de 10.000 lei, obligațiile raportate pot fi luate în calcul atunci când soliciți un credit ipotecar.
Asta nu înseamnă automat că banca te va respinge.
Înseamnă că trebuie să stabilească dacă veniturile tale permit rambursarea tuturor obligațiilor.
Pentru a înțelege efectul asupra finanțării, citește și ghidul BOASIG despre ce salariu trebuie să ai pentru un credit ipotecar.
2. Întârzierile și restanțele
Raportul poate conține informații precum:
- Suma restantă.
- Numărul de zile de întârziere.
- Data primei restanțe.
- Categoria de întârziere.
- Data ultimei plăți.
- Actualizarea sau achitarea restanței.
O întârziere de câteva zile nu este echivalentă cu o restanță de 60 sau 90 de zile.
În plus, condițiile pentru transmiterea unei restanțe către Biroul de Credit trebuie diferențiate de obligația contractuală de plată la scadență.
3. Refinanțările și modificările contractuale
Pot apărea și evenimente precum restructurarea unui credit, refinanțarea, cesiunea creanței sau închiderea contractului.
Dacă refinanțezi un împrumut, informațiile despre închiderea vechiului credit și acordarea celui nou pot fi reflectate în sistem.
Refinanțarea nu reprezintă, prin ea însăși, o dovadă că nu ți-ai respectat obligațiile.
De exemplu, poți refinanța un credit pentru a obține o dobândă mai bună sau pentru a reduce rata lunară.
BOASIG explică acest mecanism și în articolul despre creditul ipotecar cu dobândă fixă sau variabilă, unde analizăm inclusiv schimbarea finanțării.
4. Calitatea de codebitor sau garant
Dacă figurezi drept codebitor sau garant pentru un produs de credit raportat, această relație poate apărea în sistem.
Este important deoarece obligațiile asociate pot influența analiza unei cereri noi, în funcție de contract și de regulile creditorului.
Prin urmare, faptul că nu plătești personal o anumită rată nu înseamnă automat că acea obligație este irelevantă pentru bancă.
După câte zile de întârziere ești raportat la Biroul de Credit?
Aceasta este una dintre cele mai căutate întrebări.
Potrivit informării oficiale privind prelucrarea datelor în Sistemul Biroului de Credit, în perioada de derulare a unui credit, informațiile despre restanțe pot fi transmise dacă întârzierea depășește 30 de zile calendaristice de la data scadenței.
Înainte de transmitere trebuie realizată notificarea persoanei vizate cu cel puțin 15 zile calendaristice.
Notificarea poate fi făcută prin mijloacele prevăzute în informarea oficială, inclusiv în scris, telefonic, prin SMS sau e-mail.
Să analizăm trei situații.
Întârziere de 5 zile
Ai o rată scadentă pe 10 noiembrie și o plătești pe 15 noiembrie.
În acest exemplu, întârzierea nu depășește pragul de peste 30 de zile aplicabil transmiterii restanțelor conform informării standard.
Totuși, banca poate aplica dobânzi penalizatoare sau alte consecințe contractuale.
Întârziere de 20 de zile
Ai întârziat 20 de zile, dar achiți integral restanța înainte să depășești 30 de zile.
Nici această situație nu atinge, prin simpla durată, pragul standard pentru transmiterea unei restanțe în sistem.
Asta nu înseamnă că întârzierea nu contează pentru relația contractuală cu banca.
Întârziere de 45 de zile
Ai depășit pragul de 30 de zile, iar creditorul a îndeplinit obligația de notificare prealabilă.
În acest caz, restanța poate fi transmisă către Biroul de Credit.
Important: nu există o regulă potrivit căreia orice rată neplătită este raportată negativ în prima zi de întârziere.
În același timp, depășirea celor 30 de zile nu trebuie tratată ca un termen suplimentar gratuit de plată.
Cât timp rămâi în Biroul de Credit?
Regula generală este:
Înregistrările sunt păstrate timp de patru ani.
Există însă o diferență importantă între informațiile privind creditele și cele referitoare la interogări.
Conform politicii oficiale de confidențialitate a Biroului de Credit:
- Înregistrările privind activitatea de creditare sunt păstrate, în general, patru ani.
- Înregistrările referitoare la interogări sunt păstrate șase luni.
Aceste perioade nu trebuie confundate.
Mai mult, cei patru ani nu înseamnă obligatoriu patru ani de la data la care ai luat primul credit.
Fiecare înregistrare are propria perioadă de păstrare, astfel încât trebuie verificată informația concretă și data relevantă.
Exemplu: ai achitat o restanță
Să presupunem că ai avut o restanță raportată în martie 2026 și ai achitat-o în aprilie 2026.
Informația privind achitarea poate fi actualizată, dar istoricul restanței nu dispare automat în momentul plății.
Înregistrările rămân supuse perioadei legale de păstrare.
Achitarea unei datorii și ștergerea istoricului sunt două lucruri diferite.
De aceea, afirmația „am achitat creditul, deci nu mai apar în Biroul de Credit” nu este corectă.
Poți obține un credit dacă ai fost raportat la Biroul de Credit?
Da, este posibil.
Raportarea unei restanțe nu înseamnă că există o interdicție generală, valabilă la toate băncile, de a mai obține finanțare.
Fiecare creditor își stabilește propriile criterii de evaluare, în limitele legislației.
În analiză pot conta istoricul de plată, situația actuală a datoriilor, veniturile, alte obligații și profilul de risc.
Să comparăm două situații ipotetice.
Persoana A: a avut o întârziere raportată în urmă cu aproape patru ani, a achitat restanța și ulterior și-a respectat obligațiile.
Persoana B: are în prezent mai multe restanțe active și întârzieri repetate.
Deși ambele persoane pot avea informații negative în istoric, situațiile lor financiare nu sunt identice.
Nu există însă o formulă publică unică prin care să putem spune că prima persoană va primi credit, iar a doua va fi respinsă.
Decizia depinde de evaluarea creditorului.
Ce este scorul FICO de la Biroul de Credit?
FICO Score este un indicator statistic utilizat de unii participanți pentru evaluarea riscului de credit.
Scorul este exprimat printr-un număr cuprins între:
300 și 850 de puncte.
Un scor mai mare indică, în logica modelului, un risc estimat mai redus de neîndeplinire la timp a obligațiilor.
Dar asta nu înseamnă că există o valoare minimă universală pentru aprobarea unui credit.
Conform întrebărilor frecvente publicate de Biroul de Credit, fiecare participant care utilizează scorul își stabilește propriile limite în baza normelor sale de creditare.
Prin urmare, afirmațiile de tipul „ai nevoie obligatoriu de 650 de puncte pentru orice credit” sunt înșelătoare.
O bancă poate avea o politică diferită de alta, iar scorul este doar unul dintre elementele analizei.
Ce influențează scorul FICO?
Biroul de Credit indică următoarele categorii de informații utilizate în model:
- Istoricul de plată.
- Datoria curentă.
- Durata conturilor de credit.
- Cererea de noi credite, inclusiv interogările relevante.
- Tipurile de credite deținute.
- Vârsta persoanei vizate.
Influența acestor elemente poate varia în funcție de profilul și istoricul fiecărei persoane.
Nu există o formulă publică simplă prin care să înmulțești fiecare factor cu un procent fix și să obții scorul exact.
De asemenea, scorul nu trebuie confundat cu gradul de îndatorare sau cu salariul necesar pentru credit.
Poți avea un istoric bun, dar un venit insuficient pentru suma solicitată.
Interogările la Biroul de Credit îți scad scorul?
Interogările efectuate de participanți în cadrul analizării unor solicitări de credit pot reprezenta unul dintre elementele luate în considerare de modelul FICO.
Potrivit documentației oficiale, cererea de credite noi include informații precum numărul de interogări și creditele acordate în ultimele șase luni.
Dar nu înseamnă că fiecare interogare reduce scorul cu un număr fix de puncte.
Nu există o regulă oficială universală de tipul:
„O interogare = minus 10 puncte.”
Impactul depinde de informațiile utilizate în model.
Exemplu: soliciți credit la cinci bănci
Să presupunem că vrei un credit ipotecar și depui cinci solicitări de finanțare într-un interval scurt.
Dacă instituțiile participante efectuează interogări, acestea pot fi reflectate în sistem.
Numărul interogărilor este unul dintre elementele relevante pentru evaluarea cererilor recente de credit, dar nu putem calcula o penalizare exactă fără modelul și datele corespunzătoare.
O abordare practică este să compari inițial informațiile comerciale, condițiile și estimările de finanțare, apoi să discuți cu băncile despre momentul în care devine necesară interogarea oficială.
Nu trebuie însă să renunți la compararea ofertelor de teama unei reguli inventate despre scor.
Dacă îți verifici singur situația, îți scade scorul FICO?
Solicitarea propriilor date reprezintă exercitarea dreptului de acces.
Este diferită de o interogare efectuată de un participant pentru analizarea unei cereri de finanțare.
Documentația Biroului de Credit identifică drept factor FICO interogările realizate de participanți și cererile recente de credit, nu simpla exercitare de către persoana vizată a dreptului de acces.
Prin urmare, nu există motiv să eviți verificarea propriilor date doar din teama că solicitarea Situației Înscrierii ar constitui automat o nouă cerere de credit.
Dimpotrivă, această verificare te poate ajuta să identifici informații neactualizate înainte de a solicita un împrumut important.
Cum verifici gratuit ce date ai în Biroul de Credit?
Poți solicita acces la informațiile despre tine direct prin portalul oficial.
Procedura generală este următoarea:
- Accesezi www.birouldecredit.ro.
- Intri în zona destinată persoanelor vizate.
- Te înregistrezi sau te autentifici prin procedura securizată.
- Alegi funcționalitatea „Situația Înscrierii”.
- Soliciți documentul disponibil în format electronic.
În funcție de situație, pentru crearea contului poate fi necesar un cod de înrolare și parcurgerea procedurilor de identificare.
Biroul de Credit permite exercitarea dreptului de acces și prin instituția participantă sau prin solicitare poștală, conform procedurilor oficiale.
Termenul obișnuit de răspuns pentru solicitările de acces este de o lună de la înregistrare.
Nu trebuie să apelezi la o firmă care promite ștergerea istoricului pentru a afla ce informații sunt înregistrate despre tine.
Cum ștergi o raportare negativă din Biroul de Credit?
Aici trebuie făcută cea mai importantă distincție.
Datele corecte nu sunt șterse automat doar pentru că persoana vizată solicită acest lucru.
Conform procedurilor oficiale, ștergerea poate interveni, printre altele, atunci când:
- Expiră perioada de păstrare.
- Datele au fost prelucrate cu încălcarea prevederilor legale.
- Există o altă obligație legală de ștergere.
Dacă o restanță a existat, a fost raportată în condiții legale și informația este corectă, simplul fapt că ai achitat-o nu determină eliminarea imediată a istoricului.
În schimb, dacă observi informații greșite sau neactualizate, ai dreptul să soliciți rectificarea lor.
Ce faci dacă ai o raportare greșită?
Să presupunem că ai achitat o datorie, dar în Situația Înscrierii apare în continuare o sumă restantă care nu reflectă situația reală.
Poți solicita verificarea și rectificarea datelor.
Cererea poate fi introdusă prin portalul Biroului de Credit sau transmisă instituției participante care a înregistrat informațiile.
Potrivit procedurii oficiale privind exercitarea drepturilor persoanelor vizate, solicitarea de rectificare este analizată de participantul care a transmis datele.
În cadrul procedurii, datele contestate pot fi marcate ca atare.
Este recomandat să atașezi documente relevante: dovada plății, confirmarea închiderii creditului, extrasul de cont sau corespondența cu creditorul.
Biroul de Credit nu modifică discreționar informațiile transmise de fiecare participant. Instituția care a raportat datele are responsabilitatea verificării și corectării lor.
Ce drepturi ai dacă datele tale sunt prelucrate incorect?
Prelucrarea informațiilor din Sistemul Biroului de Credit este supusă normelor privind protecția datelor personale.
În baza Regulamentului general privind protecția datelor – GDPR, persoanele vizate beneficiază de drepturi precum:
- Accesul la propriile date.
- Rectificarea datelor inexacte.
- Ștergerea datelor în condițiile prevăzute de lege.
- Restricționarea prelucrării în situațiile aplicabile.
- Opoziția la prelucrare, atunci când sunt îndeplinite condițiile legale.
Aceste drepturi nu înseamnă însă că orice raportare legală trebuie eliminată la simpla solicitare.
Dacă ai motive să consideri că drepturile tale au fost încălcate și problema nu a fost rezolvată, poți consulta procedurile Autorității Naționale de Supraveghere a Prelucrării Datelor cu Caracter Personal.
În funcție de circumstanțe, poți formula o plângere în condițiile legale.
Cum te pregătești înainte să soliciți un credit?
Dacă intenționezi să cumperi o locuință sau să refinanțezi un împrumut, este util să verifici câteva lucruri înainte să depui cererea.
Verifică mai întâi Situația Înscrierii
Consultă informațiile existente și compară-le cu obligațiile tale actuale.
Uită-te la creditele active, soldurile raportate, eventualele restanțe și situația contractelor închise.
Dacă găsești neconcordanțe, solicită clarificarea lor înainte de a porni o analiză bancară importantă.
Achită restanțele existente
Dacă ai rate restante, verifică suma exactă și posibilitatea achitării lor.
Plata nu șterge automat istoricul, dar rezolvarea obligațiilor restante este diferită de menținerea unor sume neachitate.
Dacă întâmpini dificultăți de plată, discută direct cu creditorul despre opțiunile contractuale disponibile.
Verifică liniile de credit și cardurile
Un card de credit sau un overdraft poate afecta capacitatea de îndatorare, chiar dacă nu ai utilizat integral plafonul.
Regulile de calcul ale gradului de îndatorare pot impune luarea în considerare a unei obligații minime pentru facilitățile revolving.
De exemplu, pentru un card de credit cu plafon de 10.000 lei, o obligație de calcul de 3% ar însemna 300 lei lunar.
Dacă vrei un credit ipotecar, această sumă poate reduce spațiul disponibil pentru noua rată.
Pentru evaluarea bugetului, BOASIG explică și cât ar trebui să coste o casă ca să știi că ți-o permiți.
Nu depune cereri fără să înțelegi procesul
Poți solicita informații și compara oferte, însă este util să întrebi instituția financiară când efectuează interogarea în Biroul de Credit și ce tip de analiză realizează.
Interogările participanților sunt păstrate șase luni și pot reprezenta una dintre informațiile analizate prin scorul FICO.
Scopul nu este să eviți evaluarea bancară, ci să fii informat și să aplici pentru produse potrivite situației tale.
Compară și costul creditului
Un istoric bun nu garantează că oferta primită este avantajoasă.
Verifică dobânda, perioada, comisioanele și suma totală de rambursat.
Pentru o comparație corectă, ghidul BOASIG despre ce este DAE la un credit și de ce contează mai mult decât dobânda explică diferențele dintre costurile afișate.
Patru mituri despre Biroul de Credit
Mitul 1: Dacă apar în Biroul de Credit, nu mai pot primi împrumut
Fals.
Sistemul conține și informații despre credite achitate corect. În plus, existența unei restanțe istorice nu reprezintă automat o interdicție universală de creditare.
Mitul 2: Dacă achit restanța, sunt șters imediat
Fals.
Plata poate actualiza starea datoriei, însă istoricul rămâne supus perioadei de păstrare.
Mitul 3: Orice interogare îmi scade scorul cu 10 puncte
Nu există o asemenea regulă oficială universală.
Modelul FICO ia în considerare mai mulți factori, iar influența acestora poate varia.
Mitul 4: Pot plăti o firmă care garantează ștergerea raportării
Nicio firmă nu poate garanta legal eliminarea oricărei informații corecte înainte de expirarea perioadei de păstrare.
Dacă datele sunt inexacte sau prelucrarea lor încalcă legislația, poți utiliza procedurile oficiale de rectificare ori ștergere.
Întrebări frecvente despre Biroul de Credit
1. Cât timp rămâi în Biroul de Credit după ce achiți restanța?
Înregistrările sunt păstrate, în general, patru ani. Achitarea restanței poate fi reflectată în sistem, dar nu determină ștergerea imediată a istoricului.
2. După câte zile de întârziere ești raportat la Biroul de Credit?
În informarea standard privind restanțele este prevăzută depășirea a 30 de zile calendaristice de la scadență și notificarea prealabilă cu cel puțin 15 zile calendaristice.
3. Pot lua credit dacă sunt în Biroul de Credit?
Da, este posibil. Decizia depinde de analiza instituției financiare, de istoricul de plată, obligațiile curente, venituri și celelalte criterii aplicabile.
4. Cum verific dacă sunt raportat la Biroul de Credit?
Poți solicita Situația Înscrierii prin portalul oficial www.birouldecredit.ro, după parcurgerea procedurii de identificare.
5. Ce scor FICO trebuie să am pentru un credit?
Nu există un prag minim universal obligatoriu. Scorul este cuprins între 300 și 850, iar participanții care îl utilizează își stabilesc propriile criterii.
6. Interogările la Biroul de Credit îmi afectează scorul?
Interogările efectuate de participanți pentru cereri de credit pot fi unul dintre elementele luate în considerare de model. Nu există o penalizare fixă oficială pentru fiecare interogare.
7. Cât timp rămân interogările în Biroul de Credit?
Potrivit politicii oficiale, înregistrările referitoare la interogări sunt păstrate șase luni.
8. Pot solicita ștergerea unei restanțe achitate?
Poți depune o solicitare, dar achitarea datoriei nu reprezintă automat un motiv de ștergere. Eliminarea datelor se face în condițiile legale aplicabile.
9. Cine poate corecta informațiile greșite?
Participantul care a transmis datele este responsabil pentru verificarea și rectificarea lor. Solicitarea poate fi introdusă și prin portalul Biroului de Credit.
10. Biroul de Credit poate decide să îmi respingă împrumutul?
Nu. Biroul de Credit furnizează informații și servicii precum FICO Score, dar decizia de acordare sau respingere aparține instituției financiare.
Concluzie: ce trebuie să știi despre Biroul de Credit înainte să mergi la bancă?
Biroul de Credit nu este o listă neagră a persoanelor care au avut probleme cu băncile. Este un sistem de informații despre activitatea de creditare, folosit pentru evaluarea riscului și a capacității de rambursare.
Cele mai importante reguli sunt:
- Peste 30 de zile de întârziere poate interveni raportarea unei restanțe, în condițiile notificării prealabile.
- Patru ani este perioada generală de păstrare a înregistrărilor.
- Șase luni este perioada de păstrare a interogărilor.
- 300–850 este intervalul scorului FICO.
- Achitarea restanței nu șterge automat istoricul.
- Datele greșite pot fi contestate și rectificate prin procedurile oficiale.
Dacă urmează să soliciți un credit ipotecar, un credit de nevoi personale sau o refinanțare, primul pas practic este să îți verifici Situația Înscrierii și să clarifici eventualele neconcordanțe.
Apoi compară ofertele bancare ținând cont de veniturile reale, gradul de îndatorare și costul total al împrumutului.
Un istoric de credit bun poate ajuta în analiza bancară, dar nu înlocuiește veniturile suficiente și o decizie financiară responsabilă.
Iar dacă descoperi o raportare incorectă, nu trebuie să apelezi la promisiuni de „ștergere garantată”. Folosește drepturile și procedurile oficiale puse la dispoziție de Biroul de Credit.